受注損失引当金の実務―計上要件・計算方法・仕訳から、期末に慌てない月次運用まで
受注損失引当金とは?結論は「期末の会計処理」ではなく「月次の収支管理の成果物」
最初に結論を申し上げます。受注損失引当金は、決算期末に経理部門が計算して計上する、単なる会計処理の一つではありません。その金額の正しさは、期末までの毎月、案件ごとの原価の実績と、完了までにかかる原価の見込みを、どれだけ正確に把握し続けてきたかによって決まります。受注損失引当金は、月次のプロジェクト収支管理の「成果物」なのです。
受注損失引当金とは、受注済みの案件が、完了までに赤字になる可能性が高く、その金額を合理的に見積れるときに、損失の見込額をあらかじめ負債として計上する引当金です。建設業で使われる「工事損失引当金」と同じ考え方であり、システム開発やソフトウェアの受注制作、Web制作などの業界では「受注損失引当金」という名称が使われることが一般的です。
この記事の要点
- 受注損失引当金とは:受注済み案件の見積総原価が契約収益を超える見込みのとき、損失見込額を前もって計上する引当金
- 会計基準:企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」第90項(工事契約)・第91項(受注制作のソフトウェア)
- 要件:原価総額等が収益総額を超過する可能性が高く、かつ金額を合理的に見積れること
- 工事損失引当金との違い:考え方と計算は同じ。主な違いは対象(工事契約か受注制作のソフトウェア等か)と科目名
- 仕訳:(借)売上原価(受注損失引当金繰入額)/(貸)受注損失引当金。税務上は原則損金不算入
- 実務の要:金額を決めるのは残作業の見積。月次で原価実績と着地見込みを更新する仕組みが前提
言葉の定義だけを聞くと、会計の専門家だけが気にすればよい話のように思えるかもしれません。しかし、私がこれまで200社を超えるプロジェクト型企業の経営管理を支援してきた経験から言えば、受注損失引当金は、経営者やプロジェクトの責任者にこそ理解していただきたいテーマです。なぜなら、受注損失引当金を正しく計上できるかどうかは、会社が自分たちの案件の採算を把握できているかどうかを、そのまま映し出すからです。
期末になって、「この案件は赤字になりそうだが、あといくらかかるか分からない」という状況に陥る会社は少なくありません。担当者に聞いても明確な答えが返ってこない。原価の実績も月末にまとめて集計しているため、期末時点の数字が固まるのは翌月の半ば。監査法人からは、引当金の根拠を示すよう求められる。こうして、決算の直前に経理部門とプロジェクトの責任者が慌てて数字を作ることになります。その結果、引当金が過小になれば、翌期に追加の損失が出て、業績の予想を下方修正することにもなりかねません。
私自身、この問題の重さを、キャリアの早い段階から身をもって経験してきました。新卒で入社した朋友建設では、工事ごとの採算が経営から十分に見えていないまま事業が拡大し、会社は和議という局面を迎えました。完了してみて初めて赤字が分かる工事がいくつも重なったことが、その一因でした。その後、エンプレックスでCFOを務めた際には、上場企業グループの一員として、受託開発の案件ごとの着地の見込みを毎月把握し、受注損失引当金の要否を四半期ごとに判断する立場にありました。そこで痛感したのは、期末の数字の正しさは、期末の努力ではなく、毎月の地道な管理によってしか担保できないということでした。
一方で、月次で案件ごとの原価の実績と着地の見込みを把握している会社では、受注損失引当金の検討は、期末の特別な作業ではなくなります。赤字の候補となる案件は、期の途中の月次の会議ですでに議論されており、期末にはその見込みを最新の数字で確認するだけで済みます。しかも、赤字の兆候を早く見つけられていれば、顧客との追加費用の交渉や、作業範囲の調整といった手を、損失が膨らむ前に打つこともできます。
本稿では、受注損失引当金とは何かという基本から始め、根拠となる会計基準、工事損失引当金との違い、四つの計上要件、進行基準(進捗度に基づく収益認識)との関係と計算方法、残作業の見積の作り方、仕訳、表示・注記・税務を含む会計処理、原価の集計を始める時点の決め方、そして期末に慌てないための月次の運用ルールまでを、プロジェクト管理会計の実務の視点から、できるだけ具体的に解説します。最後に、よくいただく質問をFAQとしてまとめました。経理や財務の担当者の方はもちろん、プロジェクトの採算に責任を持つ経営者や事業責任者の方にも、参考にしていただける内容にしています。
なお、本稿は会計基準や税法の一般的な考え方に基づいて解説していますが、実際の会計処理と税務上の取り扱いは、会社の状況や契約の内容によって異なります。具体的な計上にあたっては、監査人や顧問税理士に必ずご確認ください。
受注損失引当金の金額は、決算書の上では売上原価の一部として表れるにすぎません。しかし、その背後には、見積の甘さ、変更管理の不備、要員の配置の問題、顧客との交渉の弱さといった、事業の運営上の課題が必ず隠れています。引当金を計上するたびに、その原因を振り返り、次の案件の受注と運営に生かしていく。そうした姿勢があって初めて、受注損失引当金は、会計処理を超えて、経営の改善の道具になります。
本稿の後半では、会計処理の解説にとどまらず、期末に慌てないための月次のルールや、判断の役割分担、監査への備えといった、運用の仕組みづくりにも多くの紙幅を割いています。受注損失引当金の実務で本当に差がつくのは、計算式を知っているかどうかではなく、その計算式に入れる数字を、毎月正しく用意できる仕組みを持っているかどうかだからです。
受注損失引当金とは何かを、もう少し会計の言葉で整理しておきます。
わが国では、建設業やソフトウェア開発会社を中心に、工事損失引当金や受注損失引当金を計上する会計実務が定着しています。背景にあるのは、受注型の事業ならではの収益と原価の構造です。受注型の事業では、案件を受注した時点で、顧客から受け取る金額、つまり収益の総額がおおむね決まっています。一方で、その案件を完了させるためにかかる原価は、作業を進めてみなければ確定しません。見積の誤り、仕様の変更への無償の対応、スケジュールの遅れ、協力会社の単価の上昇。こうした理由で原価が膨らめば、収益は増えないまま原価だけが増え、案件は赤字になります。
問題は、その赤字がいつ会計に反映されるかです。何の手当てもしなければ、赤字は案件が完了した期、あるいは原価が実際に発生した期に、まとめて損益に表れることになります。しかし、赤字の原因がすでに当期に起きており、赤字になることがほぼ確実で、その金額も見積れるのであれば、その損失は当期の損益に反映させるべきだ、というのが会計の考え方です。将来に確実に発生する損失を、原因が生じた期に前もって認識する。これが、受注損失引当金の本質です。
ここで、受注損失引当金が財務諸表の読み手にとって持つ意味にも触れておきます。投資家や金融機関は、受注型の企業の決算書を見るとき、受注損失引当金の残高や繰入額の推移に注目します。引当金が急に増えていれば、大型の赤字案件を抱えていることが分かりますし、毎期のように多額の繰入が続いていれば、見積や案件管理の力に課題があるのではないかと見られます。逆に、引当金が計上されていなかったのに、翌期に大きな損失が突然表れれば、会社の管理体制そのものへの信頼が損なわれます。受注損失引当金は、会社の案件管理の実力を、外部に示す指標でもあるのです。
なお、赤字が見込まれる契約だからといって、その案件の価値がないわけではありません。新しい顧客との取引を始めるため、新しい技術の経験を積むため、あるいは長期的な関係を築くために、あえて採算の厳しい条件で受注する判断もあり得ます。大切なのは、そうした判断を経営として意識的に行い、その結果として見込まれる損失を、会計上も正しく認識することです。
受注損失引当金の会計基準:収益認識適用指針第90項・第91項が根拠
受注損失引当金の会計基準上の根拠を、正確に押さえておきましょう。現在の根拠は、企業会計基準第29号「収益認識に関する会計基準」とあわせて公表された、企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」です。収益認識に関する会計基準は、2021年4月1日以後に開始する事業年度の期首から適用されており、上場企業や会計監査を受ける会社は、この基準に従って受注損失引当金を検討することになります。
適用指針第90項は、次のように定めています。「工事契約について、工事原価総額等が工事収益総額を超過する可能性が高く、かつ、その金額を合理的に見積ることができる場合には、その超過すると見込まれる額のうち、当該工事契約に関して既に計上された損益の額を控除した残額を、工事損失が見込まれた期の損失として処理し、工事損失引当金を計上する。」そして第91項は、「受注制作のソフトウェアについても、工事契約に準じて前項の定めを適用する。」としています。システム開発会社が計上している受注損失引当金は、この第91項を根拠とするものです。
表示と注記についても定めがあります。適用指針第106項は、工事損失引当金を貸借対照表の流動負債に表示し、繰入額を売上原価に含めること、そして同じ工事契約に係る棚卸資産と工事損失引当金がともに計上される場合には、両者を相殺して表示できることを定めています。第106-2項は、受注制作のソフトウェアにもこれを準用します。さらに第106-9項・第106-10項では、当期の工事損失引当金繰入額や、棚卸資産と引当金を相殺したか両建てしたかに応じた金額の注記が求められています。
歴史的な経緯にも触れておきます。収益認識に関する会計基準が適用される前は、企業会計基準第15号「工事契約に関する会計基準」が工事損失引当金を定めていました。この基準は、いわゆる工事進行基準の原則適用とあわせて2009年4月1日以後に開始する事業年度から適用され、受注制作のソフトウェアにも適用されていました。収益認識に関する会計基準の適用に伴って工事契約に関する会計基準は廃止されましたが、工事損失引当金の定めは、ほぼそのまま適用指針第90項・第91項に引き継がれています。ですから、受注損失引当金の基本的な考え方は、新旧の基準で大きく変わっていません。
一方、工事契約や受注制作のソフトウェアに当たらない契約、たとえば受注生産の製品や、一定期間にわたる役務提供の契約で損失が見込まれる場合には、適用指針第90項が直接適用されるわけではありません。その場合は、企業会計原則注解18に示された引当金の一般的な要件に照らして、引当金の計上を検討することになります。会社によっては、こうした契約の損失見込みも含めて「受注損失引当金」という科目で計上しています。
なお、非上場の中小企業で会計監査を受けていない会社では、収益認識に関する会計基準を適用せず、従来の企業会計原則などに基づいて会計処理をしている場合もあります。その場合でも、損失が見込まれる受注案件について引当金を検討するという考え方は共通です。金融機関や将来の上場審査の目線を考えれば、会計基準の適用の有無にかかわらず、受注損失引当金を検討できる管理体制を持っておくことが望ましいと私は考えています。
| 規定 | 内容 |
|---|---|
| 収益認識適用指針 第90項 | 工事契約で工事原価総額等が工事収益総額を超過する可能性が高く、金額を合理的に見積れる場合、既計上損益を控除した残額を損失処理し工事損失引当金を計上 |
| 同 第91項 | 受注制作のソフトウェアにも第90項を準用(受注損失引当金の主な根拠) |
| 同 第95項・第96項 | 期間がごく短い工事契約・受注制作のソフトウェアは、完全に履行義務を充足した時点で収益認識できる代替的取扱い |
| 同 第106項・第106-2項 | 流動負債に表示、繰入額は売上原価。同一契約の棚卸資産と相殺表示も可 |
| 同 第106-9項・第106-10項 | 当期繰入額、相殺・両建ての別に応じた金額などを注記 |
| 企業会計原則注解18 | 引当金の一般的な計上要件(工事契約等以外の契約の損失見込みにも適用) |
| IAS第37号(IFRS) | 不利な契約(オナラス契約)に係る引当金 |
※出典:企業会計基準委員会(ASBJ)企業会計基準適用指針第30号ほか。具体的な適用は監査人にご確認ください。
受注損失引当金と工事損失引当金の違い
受注損失引当金と工事損失引当金の違いは、よくいただく質問の一つです。結論から言えば、両者は考え方も計算方法も同じであり、違いは主に「対象となる契約」と「呼び方」にあります。
工事損失引当金は、会計基準そのものが用いている名称で、建設工事や設備工事などの工事契約が対象です。一方、受注損失引当金は、会計基準の条文に出てくる名称ではなく、受注制作のソフトウェアに第90項を準用した場合などに、会社が「その内容を示す科目」として使っている名称です。システム開発、ソフトウェアの受注制作、Web制作、エンジニアリングなどの業界では、受注損失引当金という科目名が一般的です。
| 項目 | 受注損失引当金 | 工事損失引当金 |
|---|---|---|
| 主な根拠 | 収益認識適用指針第91項(第90項を準用)、その他の契約は注解18 | 収益認識適用指針第90項 |
| 主な対象 | 受注制作のソフトウェア、システム開発、Web制作、受注生産・役務契約など | 建設工事、設備工事などの工事契約 |
| 主な業種 | IT・ソフトウェア、制作、エンジニアリング、製造(受注生産) | 建設業、プラント・設備工事業 |
| 計上要件 | 原価総額等が収益総額を超過する可能性が高く、金額を合理的に見積れること | 同左 |
| 計算方法 | 超過見込額−既に計上された損益 | 同左 |
| 表示 | 流動負債、繰入額は売上原価。棚卸資産(仕掛品)との相殺表示可 | 流動負債、繰入額は売上原価。未成工事支出金との相殺表示可 |
| 税務 | 原則として損金不算入(申告加算・税効果) | 同左 |
名称についても整理しておきましょう。建設業では「工事損失引当金」、システム開発やソフトウェアの受注制作では「受注損失引当金」と呼ぶのが一般的です。業種を横断する総称として「契約損失引当金」という名称を使う会社もあります。国際財務報告基準、いわゆるIFRSを適用している会社では、不利な契約、いわゆるオナラス契約に係る引当金として扱われます。考え方と計算の方法は同じであり、違いは主に呼び方です。
建設業の場合も、基本的な考え方は同じです。工事の請負契約では、請負金額が固定されている一方で、資材の価格や労務費の上昇、設計の変更、工期の延長などによって工事原価が膨らむことがあります。とりわけ、資材の価格が大きく変動する局面では、受注の時点では利益を見込んでいた工事が、着工後に赤字に転じることも珍しくありません。建設業では、工事ごとに実行予算を組み、その実行予算と実績、そして工事完成時の原価の見込みを比べる管理が広く行われています。この工事ごとの見込みの管理こそが、工事損失引当金の判断の土台になります。
実務上の注意点として、建設業とIT業の両方の事業を持つ会社や、グループ内に建設会社とシステム会社を抱える会社では、科目名が会社ごとにばらばらになりがちです。連結決算や開示の際に混乱しないよう、グループとして科目名と判断基準をそろえておくことをお勧めします。名前は違っても中身は同じ、という理解を経理と現場で共有しておけば、議論がぶれることはありません。
対象になる契約:請負・準委任・保守契約の判断
次に、どのような契約が受注損失引当金の対象になるのかを見ていきます。判断の鍵になるのは、「収益の総額が固定されていて、原価が増えるとそのまま赤字になる構造かどうか」です。
一括請負のシステム開発、受注制作のソフトウェア、Webサイトの制作といった請負の契約は、代表的な対象です。契約金額が固定されているため、原価が増えれば、その分だけ利益が減り、やがて赤字になります。建設や設備の工事契約も同じ構造であり、工事損失引当金の対象になります。
一方、準委任契約、いわゆるSESのように、稼働時間に応じて売上が立つ契約は、原則として対象外です。時間が増えれば売上も増えるため、原価の総額が売上の総額を超える構造になりにくいからです。
判断が必要になるのが、中間的な契約です。たとえば、固定額の準委任や、成果の完成を条件とする契約では、形式は準委任でも、実質的には請負と同じように、完了までの原価が契約金額を超える可能性があります。こうした契約では、請負と同様に検討する必要があります。また、月額固定の保守や運用の契約は、工事契約や受注制作のソフトウェアの定めが直接及ぶものではありませんが、契約期間の原価が収益を上回る見込みであれば、引当金の一般的な要件に照らして検討することになります。
実務では、契約書の名称だけで判断せず、実際の対価の決まり方と、原価が増えたときに誰が負担するのかという実態を見て判断することが大切です。自社の契約を種類ごとに整理し、どれが受注損失引当金の検討対象になるのかを、あらかじめ社内のルールとして決めておくことをお勧めします。
受注損失引当金の要件(計上基準):四つの要件と実務でつまずくポイント
受注損失引当金は、引当金の一種です。わが国の会計実務では、企業会計原則注解18に示された考え方に基づき、次の四つの要件をすべて満たすときに引当金を計上します。受注損失引当金も同じです。
一つ目の要件は、「将来の特定の費用または損失であること」です。受注損失引当金の場合、完了までに発生する原価が収益を超過する部分という、対象のはっきりした損失がこれに当たります。
二つ目の要件は、「その発生が当期以前の事象に起因すること」です。見積の誤り、仕様変更への無償の対応、スケジュールの遅れなど、損失の原因となる出来事が、すでに当期までに起きている必要があります。
三つ目の要件は、「発生の可能性が高いこと」です。残りの作業の見込みを踏まえて、赤字になることがほぼ確実だと判断できる状態です。
四つ目の要件は、「金額を合理的に見積れること」です。残りの作業の工数と単価、外注費などから、損失の額を計算できる状態です。
会計基準の上では、先ほどの適用指針第90項のとおり、工事契約について、工事原価総額等が工事収益総額を超過する可能性が高く、かつ、その金額を合理的に見積ることができる場合に、超過見込額を損失として処理し、引当金を計上することとされています。つまり、実務上の中心になるのは、三つ目と四つ目の要件です。そして、実際に多くの会社がつまずくのも、この二つです。
三つ目の要件、「可能性が高い」かどうかの判断は、どうしても主観が入りやすいものです。プロジェクトの責任者は、「まだ挽回できる」「顧客と追加費用の交渉をしているところだ」と考え、赤字を認めたがらない傾向があります。一方で、経理部門は、根拠のない楽観的な見込みをそのまま受け入れるわけにはいきません。私が支援先でお勧めしているのは、判断の基準をあらかじめ明文化しておくことです。たとえば、「追加費用の交渉は、顧客から書面で合意が得られるまでは収益の見込みに含めない」「残作業の見込みは、担当者の見積に過去の超過の傾向を加味して評価する」といった基準です。基準があれば、判断が人によってぶれることを防げます。
四つ目の要件、「合理的に見積れるか」は、さらに深刻な問題を抱えています。「赤字になりそうだが、あといくらかかるか分からない」という状態では、この要件を満たせず、引当金を計上できないことになります。しかし、これは会計上の免罪符にはなりません。見積れない理由が、案件の原価の実績を把握していない、残りの作業を洗い出していないといった、社内の管理の不備にあるのであれば、それは内部統制の問題として指摘されることになります。受注損失引当金を正しく計上するには、案件ごとの原価の実績と残りの作業の見込みを、期末の時点で数字にできる仕組みが前提になるのです。
もう一つ、実務で混同されやすいのが、棚卸資産の評価損との関係です。受注損失引当金は、将来に発生する損失を見込んで計上するものです。一方、すでに計上されている仕掛品などの棚卸資産について、その回収が見込めない、つまり損失がすでに確定しているようなケースでは、棚卸資産の評価損として処理することになります。同じ案件について、将来の損失の見込みと、すでに発生した原価の回収可能性の両方を検討する必要があるため、両者の関係を整理しておくことが大切です。後ほど述べるように、同じ契約について仕掛品と引当金の両方が計上される場合には、表示の方法にも注意が必要です。
判断のタイミングも重要です。受注損失引当金の検討は、期末や四半期末だけで行うものではありません。受注の時点で、すでに見積の原価が契約金額を上回っている、いわゆる赤字受注の案件もあります。戦略的な理由で赤字を承知で受注する場合もありますが、その場合でも、受注した時点で損失の発生の可能性は高く、金額も見積れる状態にあるため、受注した期に引当金の計上を検討する必要があります。赤字受注の案件を、社内の承認の手続きの中で把握し、経理部門に確実に伝わる仕組みを作っておくことが欠かせません。
要件の判断を適切に行うためには、判断にかかわる人の役割を明確にしておくことも大切です。残作業の見積を作るのはプロジェクトの責任者、その妥当性を確認するのは事業の責任者、会計上の要件に照らして計上の要否と金額を判断するのは経理部門、そして最終的に承認するのは経営陣。こうした役割分担を決めておけば、判断の過程が透明になり、特定の人の楽観や悲観に左右されにくくなります。
判断に迷うのは、損失の見込みが「微妙」な案件です。完了時の損益がわずかな赤字になりそうだが、今後の工夫次第では黒字に戻る可能性もある。こうした案件では、判断の根拠を丁寧に記録しておくことが特に重要です。計上しないと判断した場合でも、その理由と前提を記録しておき、翌月以降の見込みの変化を注意深く追いかけます。前提が崩れた時点で、速やかに計上を検討できるようにしておくのです。
要件を満たすかどうかの判断の記録は、後から第三者が読んで理解できる形で残すことが大切です。「担当者によれば挽回可能」という一文だけでは、判断の根拠としては不十分です。どの作業にどれだけの工数が残っていると見積もったのか、追加の対価の交渉はどこまで進んでいるのか、過去の同じような案件ではどうだったのか。具体的な事実と数字に基づいて記録しておくことで、判断の妥当性を説明できるようになります。
また、赤字の見込みがある案件については、引当金の計上とは別に、経営としての対応を決めることも欠かせません。追加の対価の交渉を行うのか、作業範囲の見直しを顧客に提案するのか、要員を補強して早期の完了を目指すのか。引当金を計上して終わりにするのではなく、損失をこれ以上膨らませないための手を、あわせて打つことが大切です。
受注損失引当金と進行基準:計算方法と数値例
ここで、「進行基準」という言葉について整理しておきます。収益認識に関する会計基準の適用前は、工事契約に関する会計基準のもとで「工事進行基準」と「工事完成基準」という区分が使われていました。現在の基準では、この呼び方はなくなり、一定の期間にわたり充足される履行義務については、履行義務の充足に係る進捗度を見積り、その進捗度に基づいて一定の期間にわたり収益を認識する、という考え方に整理されています。実務では今も、これを慣習的に「進行基準」と呼ぶことが多いため、本稿でもその呼び方を使います。
進捗度を合理的に見積ることができない場合でも、発生する費用を回収することが見込まれるときは、進捗度を合理的に見積れるようになるまで、原価回収基準により収益を認識します。また、適用指針第95項・第96項では、取引開始日から完全に履行義務を充足すると見込まれる時点までの期間がごく短い工事契約や受注制作のソフトウェアについて、一定の期間にわたり収益を認識せず、完全に履行義務を充足した時点で収益を認識できる代替的な取扱いが認められています。従来の工事完成基準に近い処理です。
重要なのは、受注損失引当金は、どの収益認識の方法を採っていても検討が必要だということです。進行基準であれ、原価回収基準であれ、完成時点で収益を認識する代替的な取扱いであれ、原価総額が収益総額を超える見込みがあれば、第90項・第91項に従って引当金を検討します。違うのは、引当金として計上する金額だけです。進行基準では損失の一部がすでに損益に反映されているため、その分を控除します。以下の数値例で確認しましょう。
受注損失引当金の計算式は、次のとおりです。
受注損失引当金=(完了までの原価総額の見積-契約収益総額)-すでに計上した損失
この式のポイントは、最後の「すでに計上した損失」を差し引くことにあります。収益認識の方法によっては、進捗に応じて損失の一部がすでに損益に反映されているため、それを二重に計上しないように調整するのです。
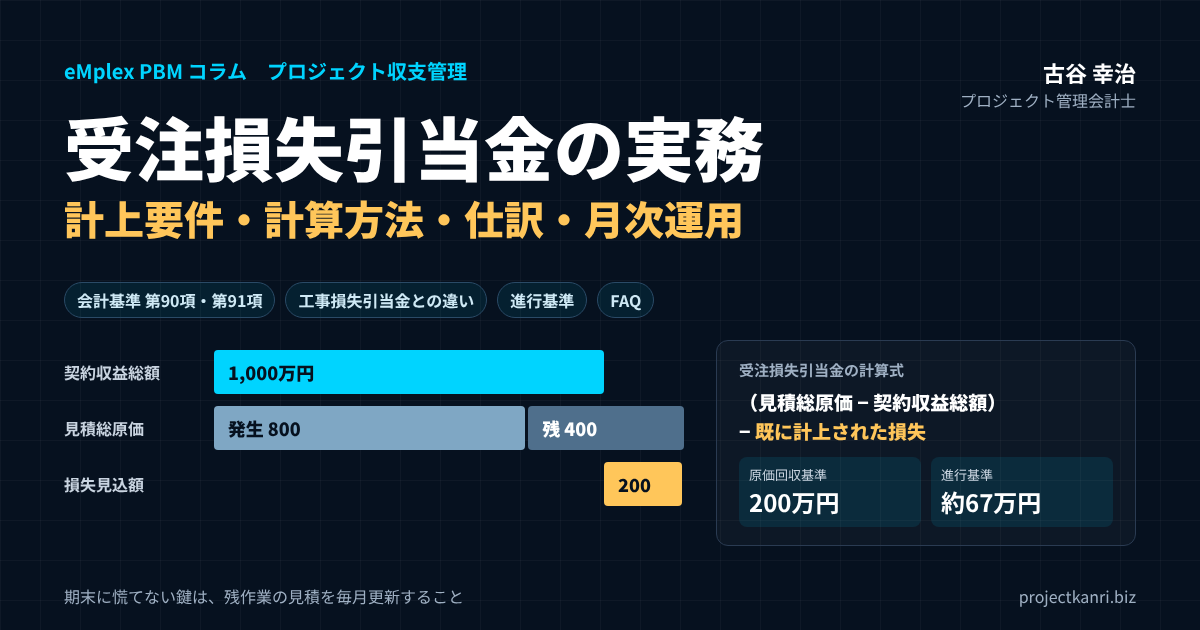
具体的な数値例で確認しましょう。ある受注制作のソフトウェアの案件で、契約金額、つまり収益の総額が一千万円だったとします。期末までに発生した原価は八百万円です。残りの作業にかかる原価を見積もったところ、四百万円でした。したがって、完了までの原価総額は一千二百万円となり、完了時には二百万円の損失が見込まれます。
まず、進捗度を合理的に見積ることができず、原価回収基準を適用している場合を考えます。原価回収基準とは、発生した原価のうち回収が見込まれる金額で収益を計上する方法です。この場合、期末までの収益は、発生した原価と同額の八百万円、原価も八百万円であり、すでに計上された損失はゼロです。したがって、受注損失引当金は、二百万円全額になります。
次に、履行義務の充足に係る進捗度を見積り、それに応じて収益を計上する方法、いわゆる進行基準を採っている場合を考えます。進捗度を原価の発生割合で測るとすれば、発生原価八百万円を原価総額一千二百万円で割り、約六十六・七パーセントです。期末までの収益は、一千万円にこの進捗度を掛けて約六百六十七万円、原価は八百万円ですから、すでに約百三十三万円の損失が損益に計上されています。したがって、受注損失引当金は、二百万円から約百三十三万円を差し引いた、約六十七万円になります。
| 項目 | 原価回収基準 | 進行基準(原価比例法) |
|---|---|---|
| 契約収益総額 | 1,000 | 1,000 |
| 見積総原価(発生800+残400) | 1,200 | 1,200 |
| 完了時の損失見込額 | 200 | 200 |
| 期末までの計上収益 | 800 | 約667(進捗度66.7%) |
| 期末までの計上原価 | 800 | 800 |
| 既に計上された損失 | 0 | 約133 |
| 受注損失引当金 | 200 | 約67 |
※どちらの方法でも、案件完了までに損益に反映される損失の合計は200万円で同じ。
どちらの方法でも、案件の完了までに損益に反映される損失の合計は二百万円で同じです。違うのは、「引当金として前もって計上する部分」の大きさだけです。この点を理解しておくと、収益認識の方法を問わず、受注損失引当金の意味を正しく捉えることができます。
次に、複数の期にまたがる場合の動きを見ておきます。先ほどの案件で、翌期の途中にさらに作業が進み、残りの作業の見積が見直されたとします。原価の超過がさらに膨らみ、原価総額の見積が一千三百万円になったとすれば、完了時の損失の見込みは三百万円に増えます。この場合、見込みの増加分を追加で引き当てることになります。逆に、顧客との交渉がまとまり、追加の対価として二百万円を受け取ることが書面で合意されたとすれば、収益総額は一千二百万円になり、原価総額が一千二百万円のままであれば、損失の見込みは解消します。その場合には、引当金の残額を戻し入れます。
このように、受注損失引当金は、一度計上したら終わりではありません。期末や四半期末ごとに、最新の原価の実績と残作業の見込み、そして収益の見込みをもとに計算し直し、増減を反映させていく必要があります。その都度、見込みの変化の理由を記録しておくことが、監査への対応の面でも、案件の振り返りの面でも重要です。
実務上のもう一つの注意点は、損失の見込みを案件単位で判断することです。複数の案件をまとめて、ある案件の利益で別の案件の損失を相殺して考えることはできません。受注損失引当金は、契約ごとに検討するのが原則です。ただし、会計基準では一定の要件のもとで複数の契約を結合して扱う場合もあるため、判断に迷う場合は監査人と相談してください。
進捗度の測り方についても、補足しておきます。上の例では、発生した原価を原価総額の見積で割る、原価比例法で進捗度を測りました。原価比例法は、多くの受注型の企業で使われている方法ですが、その前提として、原価総額の見積が正しいことが求められます。原価総額の見積が過小であれば、進捗度は実態よりも高く計算され、収益が前倒しで計上されることになります。そして、後になって原価総額の見積を増やしたときに、進捗度が下がり、損益の修正が一度に表れます。つまり、原価総額の見積の正しさは、受注損失引当金だけでなく、日々の収益の計上の正しさにも直結しているのです。
見積を見直した結果として損益が変わる場合、その影響は、原則として見直しを行った期以降の損益に反映させます。過去の期の決算を遡って修正するのではなく、最新の見積をもとに、見直した期に修正を反映させるのが基本です。この点からも、見積の見直しを遅らせることなく、情報が得られた時点で速やかに反映させることが大切になります。
また、数値例では簡単のために残作業の見積を一つの数字で示しましたが、実務では、見積に幅があることも少なくありません。たとえば、残作業の原価が三百五十万円から四百五十万円の間になりそうだという場合、どの数字を使うべきか。会計上は、合理的に見積れる最善の見積額を用いることが基本です。幅の中で特定の金額の可能性が高いのであればその金額を、そうでなければ根拠をもって説明できる金額を用いることになります。判断の根拠は記録しておいてください。
数値例をもう一つ、建設工事で確認しておきます。請負金額が三億円の工事で、着工後に資材の価格が上昇し、工事原価総額の見積が三億二千万円になったとします。期末までに発生した原価は一億六千万円で、進捗度は五十パーセント、計上済みの収益は一億五千万円です。すでに一千万円の損失が損益に計上されているため、工事損失引当金は、二千万円から一千万円を差し引いた一千万円になります。業種が変わっても、計算の構造はまったく同じです。
税務との関係にも一言触れておきます。法人税法では、工期が1年以上で請負の対価が10億円以上であるなど一定の要件を満たす長期大規模工事について、工事進行基準による収益の計上が求められます。会計上の進行基準と税務上の工事進行基準は、対象も計算も必ずしも一致しないため、大型案件を抱える会社では、会計と税務の差異を案件ごとに把握しておく必要があります。
残作業の見積が金額を決める:見積総原価の作り方
先ほどの数値例で分かるとおり、受注損失引当金の金額を決めるのは、「残作業の見積原価」です。残作業の見積が四百万円か三百万円かで、原価回収基準の場合の引当額は二百万円か百万円かに変わります。引当金の金額の正しさは、残作業の見積の正しさにかかっているのです。
残作業の見積原価は、次の要素を積み上げて作ります。残りの工数、つまり作業時間に時間単価を掛けた労務費。残りの外注費。そして、残りの経費です。労務費は、職種や職位ごとの時間単価を使って計算するのが一般的です。外注費は、すでに発注済みで未検収の金額と、今後発注する予定の金額を含めます。経費には、旅費交通費やライセンスの費用、機材の費用など、案件に直接かかるものを含めます。
このうち、最も見積が難しく、最もずれやすいのが、残りの工数です。工数の見積が甘ければ、引当金は過小になり、翌期に追加の損失が出ます。私が支援先でお勧めしている、残りの工数の見積の方法は、次のとおりです。
第一に、残りの作業を洗い出すことです。「あと何割くらい」という大まかな見込みではなく、残っている工程や作業を具体的に列挙し、それぞれにかかる工数を積み上げます。システム開発であれば、残りの機能の開発、テスト、不具合の修正、移行の作業、顧客の受入れテストへの対応といった単位です。
第二に、担当者の見積に、過去の傾向を加味することです。担当者が見積もる残りの工数は、多くの場合、楽観的になりがちです。過去の案件で、残作業の見積と実際の工数の差がどれくらいあったのかを記録しておけば、その傾向を補正に使うことができます。たとえば、過去の案件で残作業の見積が平均して二割過小だったのであれば、そのことを踏まえて見積を評価します。
第三に、進捗度と工数の消化率を比べることです。予算の工数に対する実績の工数の割合、つまり消化率が、作業の進捗率を大きく上回っている案件は、このままでは工数が超過する可能性が高い案件です。たとえば、進捗率が五十パーセントなのに、工数の消化率が七十パーセントに達しているなら、残りの五十パーセントの作業にも同じ効率で工数がかかると仮定すれば、完了時には予算の工数を大幅に超えることになります。この単純な比較が、見積の妥当性を確かめる手がかりになります。
第四に、未確定の要素をどう扱うかを決めておくことです。仕様変更への対応が必要になりそうだが、その範囲がまだ決まっていない。顧客の受入れテストでどれだけの不具合が指摘されるか分からない。こうした不確実な要素について、どこまで見積に含めるのかの方針を、あらかじめ定めておきます。不確実だからといって見積から除外すれば、引当金は過小になりがちです。過去の実績から、一定の予備の工数を見込む方法も考えられます。
残作業の見積は、一度作ったら終わりではありません。毎月、案件の進捗に合わせて更新することが大切です。月次で更新していれば、期末の見積は、その最新版を確認するだけで済みます。逆に、期末になって初めて残作業を見積もろうとすると、情報が不足し、担当者の記憶や勘に頼った見積になってしまいます。
そして、この見積の前提となるのが、原価の実績の正確さです。労務費は、工数からしか出ません。工数を月末にまとめて思い出して入力している会社では、実際の工数との間に二割から三割のずれが生じることも珍しくありません。発生した原価の実績がずれていれば、進捗度の計算も、残作業の見積の妥当性の検証も、すべてがずれてしまいます。工数を日次で正確に記録することは、受注損失引当金の精度を支える土台なのです。
残作業の見積の精度を高めるうえで、プロジェクトの責任者だけに見積を任せないことも重要です。責任者は案件の状況を最もよく知っている一方で、自分の案件の赤字を認めたくないという心理が働きやすい立場にもあります。事業の責任者や、同じ種類の案件の経験を持つ別のマネージャーが見積を確認する、いわゆる第三者の目を入れることで、見積の偏りを補正できます。また、見積の前提、たとえば「顧客の受入れテストで指摘される不具合は二十件程度と想定」といった前提を明記しておけば、実績と比べて前提がずれたときに、速やかに見直しのきっかけをつかむことができます。
見積の精度を継続的に高めるためには、案件が完了した後の振り返りが欠かせません。完了した案件について、各月の時点で見積もっていた完了時の原価と、実際の原価を並べて比較します。見積がどの時点から、どの要因でずれ始めたのかを確認すれば、見積の方法のどこに改善の余地があるのかが見えてきます。この振り返りを積み重ねることで、会社として残作業の見積の力が育っていきます。
残作業の見積の単価についても一言添えておきます。労務費の時間単価は、給与や賞与、法定福利費などを含めた人件費の総額を、年間の総就業時間で割って設定するのが基本です。期の途中で昇給や人員の構成の変化があった場合には、残りの期間の単価にそれを反映させるかどうかも検討してください。単価が実態より低く設定されていれば、残作業の見積原価は過小になり、引当金も過小になります。
受注損失引当金の仕訳:計上・取崩し・戻入れ
次に、受注損失引当金の仕訳と、財務諸表での表示、そして税務上の扱いを確認しておきます。
まず、期末に引当金を計上するときの仕訳です。先ほどの数値例で、原価回収基準を適用して二百万円を引き当てる場合、借方に売上原価(受注損失引当金繰入額)二百万円、貸方に受注損失引当金二百万円を計上します。
翌期に、見込んでいた損失が実際に発生したときは、引当金を取り崩します。借方に受注損失引当金二百万円、貸方に売上原価二百万円を計上し、実際に発生した原価と相殺する形で、損失が二重に計上されないようにします。
損失の見込みが減少した場合や、解消した場合には、その減少分を戻し入れます。借方に受注損失引当金の減少分、貸方に売上原価、あるいは受注損失引当金戻入額を計上します。
| 場面 | 借方 | 貸方 |
|---|---|---|
| ① 期末に損失見込額を計上 | 売上原価(受注損失引当金繰入額)200 | 受注損失引当金 200 |
| ② 翌期、見込んだ損失が実際に発生 | 受注損失引当金 200 | 売上原価 200 |
| ③ 見込額が増加(追加計上) | 売上原価(受注損失引当金繰入額)100 | 受注損失引当金 100 |
| ④ 追加対価の合意等で見込額が解消(戻入れ) | 受注損失引当金 ××× | 売上原価(または受注損失引当金戻入額)××× |
| ⑤ 進行基準の場合の計上(数値例) | 売上原価(受注損失引当金繰入額)約67 | 受注損失引当金 約67 |
※③は見積総原価が1,300万円に増えた場合。戻入れの表示科目は会社の方針により異なります。
仕訳で迷いやすいのは、期末ごとに引当金を「洗い替え」で見直すのか、「差額」で追加・戻入れするのかという点です。どちらの方法でも、期末の引当金残高が最新の損失見込額(既計上損失控除後)と一致していれば結果は同じです。大切なのは、案件ごとに引当金の残高と根拠を管理し、期末残高が最新の見積と一致していることを確かめられるようにしておくことです。
受注損失引当金の会計処理:表示・注記・税務
損益計算書では、受注損失引当金の繰入額は売上原価に含めて表示します。つまり、損失は売上総利益の段階で反映されることになり、粗利率に直接影響します。赤字の案件を多く抱えていれば、その分だけ全社の粗利率が下がって見えることになります。経営者の立場からすれば、引当金の計上によって、粗利率の悪化が決算書にはっきりと表れるということです。
貸借対照表では、受注損失引当金は流動負債に計上します(適用指針第106項・第106-2項)。同じ契約について、仕掛品や未成工事支出金といった棚卸資産と、受注損失引当金の両方が計上されることになる場合には、両者を相殺して表示することができます。両方を計上したまま表示するか、相殺して表示するかは、会社の表示の方針によります。監査人と確認のうえ、方針を決めて継続して適用してください。また、重要性がある場合には、注記の要否についても確認が必要です。
注記については、適用指針第106-9項・第106-10項により、当期の受注損失引当金(工事損失引当金)の繰入額のほか、棚卸資産と引当金を相殺して表示した場合はその旨と相殺した棚卸資産の額を、両建てで表示した場合はその旨と、損失が見込まれる契約に係る棚卸資産の額を注記します。上場企業の有価証券報告書を見ると、受注型の企業の多くがこの注記を行っています。
次に、税務上の扱いです。法人税法上、引当金の繰入額は、貸倒引当金などの法律で定められた一部の引当金を除き、原則として損金に算入されません。受注損失引当金の繰入額も、会計上は当期の費用として計上しても、税務上は損失が実際に発生した期の損金になります。
そのため、法人税の申告の際には、一般に次のような処理を行います。まず、当期の繰入額を、申告書の上で所得に加算します。次に、この会計と税務の差は、将来の期に所得を減らす方向に働く一時的な差異、いわゆる将来減算一時差異となるため、税効果会計を適用している会社では、繰延税金資産を計上します。ただし、繰延税金資産は、将来の課税所得で回収できる見込みがある範囲でしか計上できないため、回収可能性の判断が必要です。そして、翌期以降に損失が実際に発生し、引当金を取り崩した期に、申告書の上で減算します。
税務上の具体的な処理は、会社の状況によって異なります。顧問税理士や監査人に確認してください。
ここで、経営者の方に一つ知っておいていただきたいことがあります。受注損失引当金の計上は、会計上の利益を減らしますが、その期の税金をすぐに減らすものではありません。つまり、赤字の案件を抱えることの影響は、利益の面では前もって表れても、資金の面では、損失が実際に発生するまで、原価の支払いとして徐々に表れていきます。赤字の案件は、利益だけでなく資金繰りにも負担をかけることを、あわせて意識しておく必要があります。
実務上、表示と税務で見落とされやすいのが、四半期ごとの取り扱いです。上場企業では四半期ごとに業績を開示するため、受注損失引当金の検討も四半期末ごとに行う必要があります。四半期末に計上した引当金は、次の四半期末に見直し、増減を反映させます。四半期ごとに大きな繰入と戻入を繰り返すような状態は、見積の精度に課題があることを示しているかもしれません。
最後に、経理部門とプロジェクトの責任者の間の情報のやり取りについて触れておきます。仕訳を起票するのは経理部門ですが、その根拠となる残作業の見積は、プロジェクトの現場からしか得られません。期末の直前になって経理部門が各案件の責任者に聞き取りを行う方法では、情報の質も量も不十分になりがちです。現場が月次で更新した見込みを、経理部門がそのまま参照できる状態にしておくことが、仕訳の正確さと決算の早期化の両方につながります。
原価の集計をいつから始めるか:プリセールスと受注確定のあいまいさへの対応
受注損失引当金を正しく計算するには、案件の原価を漏れなく集計していることが前提になります。ここで、多くの会社が悩むのが、「どの時点から、案件の原価として集計を始めるのか」という問題です。
請負の契約では、提案の段階ではまだ受注できるかどうかが確実ではありません。そのため、提案活動にかかった費用は、案件別の個別原価計算の対象には含めず、期間の費用、つまり販売費及び一般管理費として処理するのが一般的です。
しかし、業界特有の慣習として、ソフトウェア開発の現場では、受注が確定する前の提案活動、いわゆるプリセールスの段階から、基本設計や開発の作業が始まってしまうことがしばしばあります。顧客との関係上、正式な契約を待たずに作業に着手せざるを得ない場面もあるでしょう。また、Webサイトの制作など一部の業界では、検収の直前になって契約金額が決まるなど、受注が確定する時点そのものがはっきりしないこともあります。
こうした場合に、どこを開始の時点として案件別の原価の集計を始めるべきか。そのルールづくりに悩んでいる会社は少なくありません。個別原価計算を始めるタイミングとしては、大きく分けて次の三つの考え方があります。契約の種類や内容、制作や開発の作業の開始時期などを勘案して、社内のルールを決めておくことが望まれます。
一つ目は、契約締結日を開始の時点とする考え方です。ソフトウェアの性質上、契約の締結までにさほど時間がかからず、それまでに特段の開発の作業も必要ない場合には、契約締結日を開始の時点とするのが自然です。この場合、契約書や顧客からの発注書が、客観的な外部の証拠書類になります。
二つ目は、顧客に見積書を提出し、内諾が得られた日を開始の時点とする考え方です。ソフトウェアの性質によっては、顧客の要望のヒアリング、既存の業務や製品との適合の分析、要件定義書の作成といった作業を始めなければ、案件全体の工数を見積れないケースもあります。このような場合には、少なくとも顧客との間で仕様の打ち合わせが終わり、概算の見積額について大筋で合意が得られた時点を、開始の時点とすべきだと考えられます。あるいは、社内の承認を経た概算の見積書の発行日を、原価計算の開始の時点とする方法も考えられます。
三つ目は、社内決裁日を開始の時点とする考え方です。業界の慣行として、仕様の変更や追加の要望が繰り返され、契約金額の確定が検収日の直前になり、契約の締結、つまり正式な見積書の発行も、請求書の提出と同じタイミングになるようなケースもあります。このような場合には、制作や開発を始めることについての社内の承認日を、原価計算の開始の時点とする方法が考えられます。
どの考え方を採るにしても、大切なのは、ルールを明文化し、継続して適用することです。案件ごとに担当者の判断で開始の時点が変わってしまえば、原価の集計の範囲がばらばらになり、案件の採算の比較も、受注損失引当金の判断も、正しく行えなくなります。
ここで、特に注意していただきたいことがあります。開始の時点より前に発生した作業の工数を、どう扱うかです。プリセールスの段階で行った基本設計の作業を、期間の費用として処理した場合、その工数は案件の原価には含まれません。すると、案件の原価は実態よりも小さく見え、採算が良く見えてしまいます。一方で、受注の見込みが高い段階の作業を案件の原価に含めるなら、受注できなかった場合の処理も決めておかなければなりません。管理会計の目的では、会計上の処理とは別に、受注前の作業工数も案件ごとに記録しておき、案件の本当の採算を把握できるようにしておくことをお勧めします。
もう一つの注意点は、受注前から作業を始めた案件ほど、赤字になりやすいという傾向です。仕様が固まらないまま作業が進み、契約金額の交渉でも不利な立場に置かれがちだからです。こうした案件は、受注損失引当金の検討の対象として、特に注意深く見ておく必要があります。
原価の集計の開始の時点を決めることは、工数の記録の設計とも深く関わっています。案件のコードを受注の前から採番し、プリセールスの段階の作業工数もそのコードで記録できるようにしておけば、会計上の処理の方針がどうであれ、受注前の工数を後から集計することができます。逆に、受注が確定してから初めてコードを採番する運用では、受注前の作業は「その他」や「営業活動」の区分に紛れてしまい、案件ごとの本当の投入量が分からなくなります。管理会計の目的では、受注前の段階から案件のコードを振っておくことをお勧めします。
開始の時点のルールは、契約の種類ごとに決めておくと運用しやすくなります。たとえば、定型的なパッケージの導入案件は契約締結日、要件定義から始まるスクラッチ開発の案件は概算見積の合意日、Web制作の案件は社内決裁日、といった具合です。案件の登録の画面で契約の種類を選ぶと、開始の時点のルールが自動的に決まるようにしておけば、担当者ごとの判断のぶれを防ぐことができます。
ホリプロで経営企画を担当していた頃、作品や公演の制作でも、正式な契約や予算の確定を待たずに準備の作業が始まる場面を数多く目にしました。業界は違っても、プロジェクトの始まりがあいまいになりやすいという事情は共通しています。だからこそ、どの時点から案件の原価として数えるのかを、組織として決めておくことが大切なのです。
期末に慌てないための月次ルールと、内部統制の設計
受注損失引当金の計上は、期末や四半期末の作業です。しかし、その数字は月次の運用で決まります。期末の時点で、すべての案件について「原価の実績+将来の予定発生原価=着地の原価」を算出できること。特に、「将来の予定発生原価」をしっかりと把握できていることが重要です。そのためには、原価の実績を早期に把握し、今後の外注費だけでなく、社内の労務費も含めて見直すフローが必要になります。
私が支援先でお勧めしている月次のルールは、次の四つです。これらをルールにしておけば、期末に「あといくらかかるか分からない」という状態にはなりません。
一つ目は、工数を日次で記録し、月次で締めることです。労務費は工数からしか出ません。月末にまとめて思い出して入力すると、二割から三割のずれが生じることもあります。工数の記録の精度は、受注損失引当金の精度の出発点です。
二つ目は、外注費を発生の時点で案件に紐づけることです。協力会社から請求書が届いてから原価を計上していると、期末の時点で実際に作業が行われている分の原価が、発生原価に含まれず、過小になります。作業の実績に応じて、発生の時点で原価を見積計上する運用にしておくことが大切です。
三つ目は、残作業の見込みの工数を毎月更新することです。各案件の担当者に「あと何時間かかるか」を確認し、着地の原価を毎月計算し直します。先ほど述べたように、残りの作業を具体的に洗い出したうえで見積もることが重要です。
四つ目は、見積の工数と実績の差が一定の水準を超えた案件を、期末を待たずにレビューすることです。私は、目安として二割を一つの基準にしています。予算の工数に対して実績や着地の見込みが二割以上超過している案件は、受注損失引当金の候補として、月次の会議で取り上げます。赤字の候補を早く見つけられれば、顧客との値上げの交渉や、作業範囲の調整の余地があるうちに、手を打つことができます。
これらの月次のルールに加えて、期末には、受注損失引当金の検討のための手順を定めておきます。全案件について着地の損益の見込みを一覧にし、損失が見込まれる案件を抽出する。抽出された案件について、プロジェクトの責任者が残作業の見積の根拠を説明し、経理部門と事業の責任者が確認する。計上の要否と金額を判断し、その判断の根拠と承認の記録を残す。この一連の流れを、決算の手順の中に組み込んでおきます。
この手順は、内部統制の観点からも重要です。上場企業や上場を目指す企業にとって、受注損失引当金は、監査において重点的に確認される項目の一つです。見積の要素が大きく、経営者の判断が入りやすいからです。監査人からは、損失の見込みの根拠、残作業の見積の方法、過去の見積と実績の比較、判断の承認の記録などを求められます。月次でこれらの情報を記録として残していれば、監査への対応は格段に楽になります。
ここで、ある受託開発会社の事例をご紹介します。この会社では、以前は期末になってから各案件の着地の見込みを集計していたため、受注損失引当金の検討が決算の直前に集中し、毎回、監査法人とのやり取りに多くの時間を費やしていました。ある期には、期末に計上した引当金が不足し、翌期の第一四半期に大きな追加の損失を計上することになりました。この反省から、工数の日次記録と、残作業の見込みの月次更新を徹底し、工数が二割以上超過した案件を月次の経営会議で必ず取り上げる運用に切り替えました。その結果、赤字の候補の案件が期の途中で把握されるようになり、そのうちのいくつかは、顧客との交渉によって赤字を回避できました。期末の引当金の検討も、数日で終わるようになったといいます。
月次のルールを定着させるうえで、経営陣の関与は欠かせません。月次の経営会議で、着地の見込みが悪化している案件を必ず取り上げ、その原因と対策を議論する。赤字の見込みを早く報告したプロジェクトの責任者を責めるのではなく、早期の報告を評価する。こうした姿勢を経営陣が示すことで、悪い情報が早く上がってくる組織になります。赤字の見込みを隠そうとする空気がある組織では、どれほど精緻なルールを作っても、受注損失引当金は期末になってから慌てて計上されることになります。
月次のルールを運用するうえでの小さな工夫として、着地の見込みを「前月からの変化」とあわせて報告する方法があります。今月の着地の原価の見込みが前月からいくら増えたのか、その理由は何かを、案件ごとに一行で記録してもらうのです。見込みの数字だけを並べていると変化に気づきにくいのですが、前月との差と理由を並べると、どの案件が悪化し始めているのかが一目で分かります。この記録は、そのまま監査人への説明の資料にもなります。
月次のルールと期末の手順を整えたら、それを文書にしておくことも忘れないでください。受注損失引当金の検討の対象となる契約の範囲、判断の基準、見積の方法、承認の流れ、記録の保存の方法。これらを決算の手順書や社内の規程にまとめておけば、担当者が替わっても同じ品質で運用できます。上場の準備を進めている会社では、こうした手順書の整備が、審査の過程で確認されることもあります。
受注損失引当金のよくある質問(FAQ)
Q. 受注損失引当金とは何ですか?
A. 受注済みの案件で、完了までの見積総原価が契約の収益総額を上回る可能性が高く、その金額を合理的に見積れる場合に、損失の見込額をあらかじめ負債として計上する引当金です。将来の損失を、原因が生じた期の損益に反映させるための会計処理です。
Q. 受注損失引当金と工事損失引当金の違いは何ですか?
A. 考え方と計算方法は同じです。工事損失引当金は会計基準上の名称で工事契約が対象、受注損失引当金は主に受注制作のソフトウェアなどに第90項を準用した場合に使われる科目名です。違いは主に対象となる契約と呼び方にあります。
Q. 受注損失引当金の根拠となる会計基準は何ですか?
A. 企業会計基準適用指針第30号「収益認識に関する会計基準の適用指針」の第90項(工事契約)と第91項(受注制作のソフトウェアへの準用)です。表示は第106項・第106-2項、注記は第106-9項・第106-10項に定めがあります。それ以外の契約は企業会計原則注解18の引当金の要件で判断します。
Q. 受注損失引当金の計上要件は何ですか?
A. 原価総額等が収益総額を超過する可能性が高く、かつ、その金額を合理的に見積ることができることです。一般的な引当金の要件(将来の特定の損失、当期以前の事象に起因、発生の可能性が高い、金額を合理的に見積れる)に照らしても判断します。
Q. 受注損失引当金の仕訳はどうなりますか?
A. 計上時は、借方に売上原価(受注損失引当金繰入額)、貸方に受注損失引当金を計上します。損失が実際に発生したときは、借方に受注損失引当金、貸方に売上原価を計上して取り崩します。見込額が減少・解消した場合は戻し入れます。
Q. 進行基準を採用している場合、受注損失引当金はどう計算しますか?
A. 損失見込額の総額から、進捗度に応じてすでに損益に計上された損失を控除した残額を引き当てます。たとえば収益1,000万円・見積総原価1,200万円・発生原価800万円なら、損失見込200万円のうち約133万円は計上済みのため、引当金は約67万円です。
Q. 準委任契約(SES)も受注損失引当金の対象になりますか?
A. 稼働時間に応じて収益が立つ準委任契約は、原価総額が収益総額を上回る構造になりにくいため、原則として対象外です。ただし、固定額の準委任や成果完成型の契約で、完了までの原価が契約金額を超える見込みがある場合は、請負と同様に検討が必要です。
Q. 受注損失引当金はいつ取り崩しますか?
A. 引き当てた損失が実際に発生した期に、発生額に応じて取り崩します。原価の見直しで損失の見込額が減った場合や、追加の対価の合意で損失が解消した場合は、期末や四半期末ごとの見直しで減額または戻し入れます。
Q. 受注損失引当金は税務上、損金になりますか?
A. 法人税法上、受注損失引当金の繰入額は原則として損金に算入されません。申告書で加算し、損失が実際に発生して取り崩した期に減算します。税効果会計を適用している会社では、回収可能性を検討のうえ繰延税金資産を計上します。
Q. IFRSでは受注損失引当金はどう扱われますか?
A. IFRSでは、IAS第37号の不利な契約(オナラス契約)として、契約上の義務を履行するための不可避的なコストが、その契約から得られる経済的便益を上回る場合に引当金を認識します。考え方は近いものの、コストの範囲などに違いがあるため、監査人との確認が必要です。
まとめ:受注損失引当金を「経営の早期警報」として使う
受注損失引当金は、受注案件の赤字の見込額を、その原因が起きた期に、あらかじめ負債として計上する引当金です。本稿でお伝えしたポイントを振り返ります。
計上には四つの要件があり、実務では「発生の可能性が高いこと」と「金額を合理的に見積れること」が大きな壁になります。引当額は、完了までの原価総額から契約収益総額を差し引き、すでに計上した損失を控除して計算します。その金額を決めるのは、残作業の見積です。仕訳は売上原価への繰入と、損失の発生時の取り崩しであり、税務上は原則として損金に算入されません。根拠となる会計基準は収益認識適用指針第90項・第91項であり、工事損失引当金との違いは主に対象と呼び方で、考え方と計算の方法は同じです。そして、期末に慌てないためには、工数の日次の記録、外注費の発生の時点での計上、残作業の見込みの月次の更新、そして超過した案件の早期のレビューが前提になります。
会計基準の定めは、損失の見込みを「どう計上するか」を教えてくれます。しかし、損失の見込みを「どう早く正確に知るか」は、会社ごとの管理の仕組みに委ねられています。受注損失引当金の実務の本質は、後者にあります。案件の原価の実績を日々正確に記録し、残作業の見込みを毎月更新し、悪化の兆候がある案件を組織として早く取り上げる。この当たり前の運用を、担当者の努力ではなく仕組みとして回し続けることが、期末の数字の正しさと、事業の利益の両方を守ります。
受注損失引当金の実務を整えるための第一歩として、まずは次の三つを確認してみてください。一つ目は、自社の契約のうち、どれが受注損失引当金の検討の対象になるのかが、社内のルールとして決まっているか。二つ目は、全案件について、原価の実績と残作業の見込みを、期末の時点で一覧にできる状態にあるか。三つ目は、工数が一定の水準を超えて超過している案件を、月次で把握する仕組みがあるか。このうち一つでも答えに詰まるものがあれば、そこが改善の出発点になります。
私自身、多くの会社の決算の現場に立ち会ってきましたが、受注損失引当金の検討が数日で終わる会社と、何週間もかかる会社の違いは、会計の知識の差ではありませんでした。その差は、毎月の案件の管理が仕組みとして回っているかどうかにありました。期末の苦労を減らす一番の近道は、期末の作業を工夫することではなく、毎月の運用を整えることなのです。
eMplex PBMでは、案件ごとに予算の工数と実績の工数、進捗率を並べて表示し、工数の消化が進捗に比べて早すぎる案件を自動的に抽出できます。月次で更新された着地の見込みは履歴として残るため、見込みがいつ、どの理由で変わったのかを後から確認することもできます。本稿でご紹介した月次のルールと期末の検討の手順を、日々の業務の中で無理なく回すための基盤としてご活用いただけます。
私たちが提供している「eMplex PBM」は、案件ごとの売上、人件費、外注費、経費、稼働工数を一つの基盤で管理し、原価の実績と着地の見込みを月次で把握するためのサービスです。受注損失引当金の計算に必要な「案件ごとの原価の実績」と「残作業の見込み」を毎月更新できるため、期末に集計を始めるのではなく、赤字の候補を期の途中で見つけることができます。独自のエクセルの形式での原価の集計や、部署をまたいだ数字の取りまとめといった手間から解放され、経理部門もプロジェクトの責任者も経営陣も、同じ数字を見ながら判断できるようになります。
最後に、経営者の方にお伝えしたいことがあります。受注損失引当金を、決算のための会計処理とだけ捉えるのは、もったいないことです。受注損失引当金の検討とは、全案件の着地の見込みを確認し、赤字になりそうな案件を洗い出す作業です。それは、経営にとっての早期警報の仕組みそのものです。この仕組みを期末だけでなく毎月回すことができれば、赤字の案件を早く見つけ、損失が膨らむ前に手を打つことができます。受注損失引当金の実務を整えることは、会計の正しさを守ると同時に、会社の利益を守ることにつながっているのです。
本稿は会計基準と税法の一般的な考え方に基づいて解説していますが、会計処理と税務上の取り扱いは、会社の状況によって異なります。実際の計上にあたっては、監査人や顧問税理士にご確認ください。