プロジェクト型ビジネスの経営レポート集:取引先依存度分析―売上依存度と利益依存度を並べて読む
結論:取引先依存度は「売上」と「利益」の2本の物差しで、受注と売上の両方から見る
プロジェクト管理会計研究所の古谷です。経営レポート集、前回は受注実績表をご紹介しました。今回はその受注実績表を取引先の軸で展開した「取引先依存度分析」を取り上げます。最初に結論を申し上げます。取引先依存度は、売上による依存度と利益による依存度の2つのカラムを必ず並べて見てください。そして、その分析は受注ベースと売上ベースの両方で行い、さらにCRM(顧客管理)と連動させて、案件獲得予定や契約情報まで含めた「将来の依存度」を把握できるようにしてください。これが本日お伝えしたいことのすべてです。
なぜ2本の物差しが必要なのか。多くの会社では、取引先依存度といえば「売上に占める上位顧客の割合」のことを指します。与信管理や金融機関への説明でも、まず問われるのは売上の集中度です。もちろんこれは大切な指標です。ただ、売上の依存度だけを見ていると、経営判断を誤ることがあります。売上の3割を占める大口顧客がいても、その顧客との取引の粗利率が低ければ、会社の利益に占める割合は2割を切っていることがあります。逆に、売上では1割台の中堅顧客が、利益の4分の1を稼いでいることもあります。会社を本当に支えているのは誰なのか。その問いに答えるには、利益による依存度を隣に置くしかありません。
さらに、利益依存度の背後には必ずプロジェクトがあります。ある取引先の利益依存度が高いとき、それが複数の案件で安定的に稼いだ結果なのか、たった1本の大型案件がたまたま当たった結果なのかで、意味はまったく違います。取引先の数字をプロジェクト別利益まで掘り下げて初めて、その依存度が「構造」なのか「偶然」なのかが見えてきます。
そして、ここまでの分析はすべて過去の実績です。経営者が本当に知りたいのは、来期、再来期にどの取引先への依存がどう変化していくかでしょう。そこで、受注実績と売上実績だけでなく、CRMに登録された案件獲得予定(パイプライン)や契約情報(契約期間、更新時期、継続条件)と連携させます。そうすることで、取引先依存度分析は過去を振り返るレポートから、将来のリスクと機会を先読みするレポートへと変わります。
ここで、ひとつ質問をさせてください。皆さんの会社で「一番大事なお客様はどこですか」と尋ねられたら、経営者、営業部長、経理部長は同じ社名を挙げるでしょうか。私が支援先でこの質問をすると、驚くほど答えが割れます。経営者は売上の一番大きい取引先を挙げ、営業部長は今期の受注が一番伸びている取引先を挙げ、経理部長は回収が確実で手間のかからない取引先を挙げる。どれも間違いではありませんが、同じ会社の中で「大事な取引先」の定義がそろっていないのです。
取引先依存度分析は、この定義のずれを一枚のレポートで解消するための道具です。売上・利益・受注・将来見込みという複数の物差しを並べ、それぞれの物差しで見たときに取引先の順位がどう入れ替わるのかを全員で確認する。それだけで、経営会議の議論は「誰の感覚が正しいか」から「どの物差しで何を判断するか」へと変わります。本コラムでは、モデル化した数字を使いながら、その読み方と作り方を順を追って解説していきます。
なお、このレポートが特に役立つのは、受託開発やシステムインテグレーション、建設、コンサルティング、広告・PR、映像制作といった、案件ごとに売上と原価が発生するプロジェクト型ビジネスです。こうした業種では、取引先ごとに商流も契約形態も単価もばらばらで、売上の大きさと利益の大きさが一致しないことがむしろ普通です。だからこそ、売上と利益の二つの物差しを並べる意味があります。物販のように取引先ごとの粗利率がある程度そろっている業種よりも、プロジェクト型ビジネスのほうが、この分析から得られる発見ははるかに大きいのです。
なお、今回ご紹介するレポートは、クリックビュー(QlikView)というBIソフトからアウトプットしています。BIツールを使う意味や運用の勘所についても、後半で触れていきます。
本コラムの構成は次のとおりです。まず取引先依存度分析とは何かを整理し、売上依存度と利益依存度を並べる理由を具体的な数字で確認します。続いて、利益依存度の裏にあるプロジェクト別利益へのドリルダウン、受注ベースと売上ベースの使い分け、CRM連携による将来依存度の把握へと進みます。後半では、BIツールでのアウトプットと運用設計、そして依存度の高い取引先にどう向き合うかという経営判断について、私自身の経験も交えてお話しします。
取引先依存度分析とは何か――受注実績表から展開するレポートの構造
取引先依存度分析とは、一定期間の受注高・売上高・利益を取引先ごとに集計し、それぞれが全体に占める割合を「依存度」として並べたレポートです。前回の受注実績表は、期間ごと・部門ごと・案件ごとに受注の積み上がりを確認するためのレポートでした。今回はその元データを、取引先という切り口で集計し直したものと考えてください。元データが同じであることが重要で、受注実績表と取引先依存度分析の合計が一致していることが、レポートの信頼性を担保します。
レポートの基本的なカラム構成は次のとおりです。左から、取引先名、受注高、受注依存度、売上高、売上依存度、粗利(またはプロジェクト利益)、利益依存度、粗利率、そして累積比率です。行は売上高の大きい順に並べるのが一般的ですが、私は利益の大きい順に並べ替えたビューも必ず用意するようにお勧めしています。並び順を変えるだけで、上位に来る取引先の顔ぶれが入れ替わることがあり、その入れ替わりこそが経営への問いかけになるからです。
依存度の計算そのものは単純です。売上依存度はその取引先の売上高を全社売上高で割ったもの、利益依存度はその取引先の粗利を全社粗利で割ったものです。ここでいう利益は、プロジェクト管理会計の世界では、取引先に紐づくプロジェクトの売上から、そのプロジェクトに直接かかった原価(外注費、経費、そして工数に予定賃率を掛けた労務費)を差し引いたプロジェクト利益を使います。販管費まで配賦した営業利益で見る方法もありますが、配賦基準の議論に時間を取られやすいため、まずはプロジェクト利益(粗利)で見ることをお勧めします。
集計の単位にも注意が必要です。取引先の名寄せができていないと、同じ会社がグループ会社や部署ごとに別の取引先として登録され、依存度が実態よりも小さく見えてしまいます。たとえば、ある大手企業の情報システム部門と、その子会社のIT会社から別々に発注を受けている場合、法的には別の取引先ですが、意思決定の根っこは同じであることが多いでしょう。私は、取引先コードとは別に「取引先グループ」という上位の集計キーを持たせ、個社単位とグループ単位の両方で依存度を見られるようにすることを推奨しています。
また、元請けと下請けの関係が入り組むプロジェクト型ビジネスでは、請求先と実質的な発注者が異なることもあります。SIerを経由してエンドユーザーの案件を受けている場合、請求先はSIerでも、案件の継続を左右するのはエンドユーザーです。こうした場合は、請求先とエンドユーザーの両方をプロジェクトの属性として持たせておくと、依存度を二つの視点から分析できます。この属性設計が、後で述べるCRM連携の土台にもなります。
期間の取り方も決めておきましょう。単月の依存度は、検収のタイミングや大型案件の売上計上月によって大きくぶれます。ある月だけA社の依存度が5割を超え、翌月は1割台に落ちる、ということも普通に起こります。そのため、私は「当期累計」と「直近12か月の移動合計」の2つの期間で依存度を見ることをお勧めしています。当期累計は予算との比較に、12か月移動合計は季節性を除いた構造の変化を捉えるのに向いています。
もう一つ、レポートには必ず「累積比率」の列を入れてください。上位の取引先から順に依存度を足し上げていくと、上位何社で売上の何割、利益の何割を占めているかがわかります。いわゆるABC分析の考え方です。売上ベースでは上位3社で6割を超えているのに、利益ベースでは上位3社で5割程度にとどまる、といった違いが見えれば、それだけで収益構造の特徴が浮かび上がります。累積比率は、取引先の集中度を一つの数字で語るときにも便利で、金融機関や投資家への説明資料にもそのまま転用できます。
最後に、レポートの対象範囲を明確にしておくことです。内部取引(グループ会社間の取引)や、立替金の請求、物品の転売のように利益をほとんど生まない取引を含めるかどうかで、依存度は大きく変わります。プロジェクト管理会計の観点からは、内部取引は除外し、物品転売のような通過取引は別区分で表示するのが原則です。対象範囲を毎回変えてしまうと、依存度の推移を比較できなくなります。
レポートの見た目についても一言添えておきます。依存度の列には、一定の水準を超えたら色が変わる条件付きの書式を設定しておくと、会議の場で視線が自然と重要な箇所に向かいます。私は、売上依存度・利益依存度ともに20%以上を濃い色、10%以上を薄い色で表示し、収益貢献ギャップはプラスを青、マイナスを赤で表示するようにしています。数字を読み込まなくても、どこに偏りがあるかが一瞬で伝わるようにすること。経営レポートは、精緻さと同じくらい「伝わる速さ」が大切です。
取引先依存度分析と受注実績表は、セットで運用することをお勧めします。受注実績表で「どれだけ受注できたか」を確認し、取引先依存度分析で「その受注が誰からもたらされたのか、そしてそれは利益につながっているのか」を確認する。同じデータを時間の軸と取引先の軸から見ることで、受注の量と質を同時に評価できるようになります。経営レポート集では、今後もこのように一つの元データを複数の切り口で展開していく考え方を大切にしていきます。
ここまでの準備ができたら、実際の数字を並べてみましょう。次の章では、モデル化した数字を使って、売上依存度と利益依存度を並べたときに何が見えてくるのかを具体的に確認します。
なぜ売上依存度と利益依存度を並べるのか
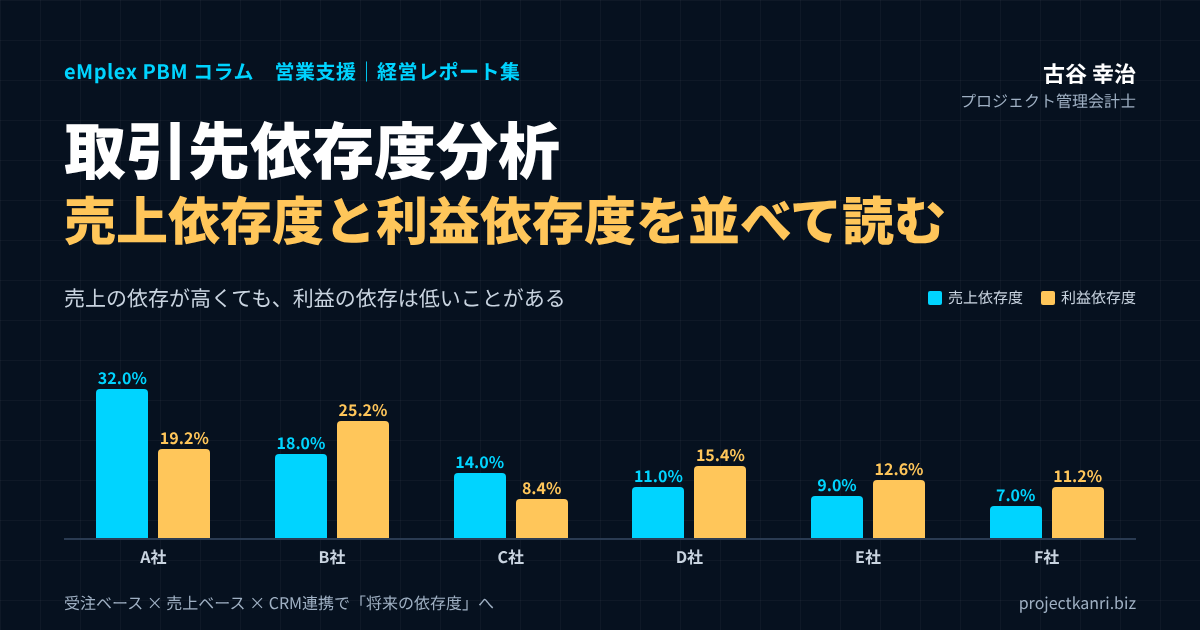
では、なぜ売上依存度と利益依存度の2つのカラムを並べておくのか。理由は明快で、売上の依存が高くても、利益の依存は低い場合があるからです。そして、その逆もあります。具体例で見てみましょう。ある中堅のシステム開発会社(年商10億円、粗利2億5千万円)の取引先依存度分析を、モデル化して示します。数字は説明用に単純化していますが、私がこれまで支援してきた会社で実際に見てきた構造をそのまま反映しています。
| 取引先 | 売上高 | 売上依存度 | 粗利 | 利益依存度 | 粗利率 | 収益貢献ギャップ |
|---|---|---|---|---|---|---|
| A社(大手SIer) | 320 | 32.0% | 48.0 | 19.2% | 15.0% | −12.8pt |
| B社(製造業・直取引) | 180 | 18.0% | 63.0 | 25.2% | 35.0% | +7.2pt |
| C社(通信系) | 140 | 14.0% | 21.0 | 8.4% | 15.0% | −5.6pt |
| D社(流通業) | 110 | 11.0% | 38.5 | 15.4% | 35.0% | +4.4pt |
| E社(金融系) | 90 | 9.0% | 31.5 | 12.6% | 35.0% | +3.6pt |
| F社(サービス業) | 70 | 7.0% | 28.0 | 11.2% | 40.0% | +4.2pt |
| G社(自治体関連) | 50 | 5.0% | 15.0 | 6.0% | 30.0% | +1.0pt |
| その他 | 40 | 4.0% | 5.0 | 2.0% | 12.5% | −2.0pt |
| 合計 | 1,000 | 100.0% | 250.0 | 100.0% | 25.0% | ― |
※説明用のモデル数値。収益貢献ギャップ=利益依存度−売上依存度。BI(クリックビュー)出力イメージを表形式に再構成。
この表で最も目を引くのは、A社とB社の関係です。売上だけで見れば、A社は32.0%と断トツの大口顧客で、経営者も営業部門も「A社あっての当社」という意識を持っています。ところが利益依存度で見ると、A社は19.2%にとどまり、最大の利益の稼ぎ手は売上依存度18.0%のB社(利益依存度25.2%)です。A社の粗利率は15.0%、B社は35.0%。売上の大きさと利益への貢献は、まったく別物だということがこの2列を並べるだけで一目でわかります。
同じ構造はC社にも見られます。売上依存度14.0%に対して利益依存度は8.4%。一方、F社は売上依存度7.0%ながら利益依存度11.2%で、粗利率40.0%と最も収益性の高い取引先です。もし売上依存度の列しかなければ、F社は「上位7番目の取引先」としか認識されないでしょう。利益依存度の列があることで、F社が会社の利益を支える重要顧客の一社であることが浮かび上がります。
私は、この2列の差(利益依存度 − 売上依存度)を「収益貢献ギャップ」と呼んで、レポートに表示することをお勧めしています。プラスの取引先は、売上規模以上に利益に貢献している取引先、マイナスの取引先は、売上規模ほどには利益に貢献していない取引先です。上の例では、A社が−12.8ポイント、C社が−5.6ポイント、B社が+7.2ポイント、F社が+4.2ポイントです。経営会議でこの数字を示すと、「A社の売上が落ちたら大変だ」という議論が、「A社の売上が落ちても利益への打撃は思ったより小さい。むしろB社を失うほうがはるかに痛い」という議論に変わります。
ただし誤解していただきたくないのは、売上依存度が無意味だということではありません。売上はキャッシュの入口であり、売上依存度の高い取引先を失えば、資金繰りや人員の稼働に大きな影響が出ます。特にプロジェクト型ビジネスでは、売上の大きい取引先の案件に多くの人員がアサインされているため、取引が止まった瞬間に大量の空き工数(アベイラブル)が発生します。利益依存度は「収益構造のリスク」、売上依存度は「資金と稼働のリスク」を示す指標であり、両方が揃って初めて取引先との関係を立体的に評価できるのです。
では、なぜこのようなギャップが生まれるのでしょうか。私の経験では、原因はおおむね三つに分かれます。一つ目は商流の位置です。A社のような大手SIerから二次請け、三次請けとして受ける案件は、上位の会社のマージンが差し引かれるため、どうしても単価が抑えられます。二つ目は契約形態です。準委任で人月単価が固定されている案件は、生産性を上げても利益率は上がりにくく、請負で成果に対して対価を受け取る案件は、うまく進めれば高い利益率を確保できます。三つ目は関係の深さです。要件定義から関わっている取引先ほど、追加の提案がしやすく、価格も「作業の対価」ではなく「価値の対価」として決まりやすくなります。
収益貢献ギャップがマイナスの取引先を見つけたら、すぐに取引を縮小すべきだということではありません。A社のような大口取引先は、多くのエンジニアに安定した稼働を提供してくれる存在であり、固定費を吸収するという意味で会社を支えています。粗利率が低くても、もしA社がなければ空いてしまう工数を埋めてくれているなら、その貢献は小さくありません。大切なのは、その事実を数字で理解したうえで、意図的に取引を続けることです。「なんとなく大口だから大事」ではなく、「稼働を支える取引先として、この利益率を許容する」と経営として決めておくことが、依存度分析の本当の効用です。
業種によって、このギャップの出方には特徴があります。建設業であれば、元請けとして受注した工事と下請けとして入った工事とで粗利率が大きく違い、大手ゼネコンからの下請け工事は売上依存度が高くても利益依存度は低めに出る傾向があります。広告やPRの会社であれば、媒体費を通過させるだけの取引が多い取引先は売上が大きく膨らむ一方、利益はほとんど残りません。コンサルティング会社では、長期の顧問契約を結んでいる取引先は売上依存度こそ中程度でも、利益依存度が突出して高いことがよくあります。自社の業種の特徴を踏まえて、どの取引先でギャップが生まれやすいかをあらかじめ想定しておくと、レポートの読み解きが格段に速くなります。
売上依存度と利益依存度を並べるもう一つの効用は、営業担当者の評価指標を見直すきっかけになることです。多くの会社では、営業の目標は受注高や売上高で設定されています。そのため営業担当者は、利益率が低くても規模の大きい案件を取りにいく動機を持ちます。取引先依存度分析で利益依存度の列を共有するようになると、「売上は大きいが利益に貢献していない取引先」に営業工数を割きすぎていないか、という問いが自然に出てきます。営業評価に粗利や利益依存度の視点を加えるかどうかは会社ごとの判断ですが、少なくとも議論の材料になることは間違いありません。
ここで一つ、実務上の落とし穴をお伝えしておきます。利益依存度を計算するとき、全社の粗利の合計がマイナスに近い、あるいは一部の取引先の粗利がマイナスになっている場合には、依存度の数字が直感に反する値になることがあります。たとえば、赤字の取引先があると、黒字の取引先の利益依存度の合計が100%を超えます。これは計算の誤りではなく、赤字の取引先が他の取引先の利益を食っていることを意味しています。このような場合は、依存度の数字だけでなく、粗利の金額そのものを並べて見るようにしてください。
利益依存度の裏側にあるプロジェクト別利益を把握する
利益依存度の列を眺めているだけでは、まだ半分です。次に重要なのは、利益依存度に対してのプロジェクト別利益を把握することです。取引先の利益は、その取引先と行ったプロジェクトの利益の合計にすぎません。利益依存度が高い取引先があったら、必ずその中身をプロジェクト単位にドリルダウンしてください。先ほどのB社を例に、プロジェクト別に分解してみます。
| プロジェクト | 売上高 | 粗利 | 粗利率 | B社利益に占める割合 | 全社利益に占める割合 |
|---|---|---|---|---|---|
| 基幹システム更改(第2期) | 100 | 40.0 | 40.0% | 63.5% | 16.0% |
| 保守運用(年間契約) | 35 | 14.0 | 40.0% | 22.2% | 5.6% |
| 追加開発(小口5件) | 45 | 9.0 | 20.0% | 14.3% | 3.6% |
| 合計 | 180 | 63.0 | 35.0% | 100.0% | 25.2% |
※最大案件集中度=63.5%。B社への利益依存の大半が1本の大型プロジェクトに支えられていることがわかる。
B社の利益6,300万円のうち、4,000万円は「基幹システム更改(第2期)」という1本の大型プロジェクトから生まれています。B社利益の約63%、全社利益の16%がこの1案件に集中しているわけです。粗利率も40.0%と高く、これは要件定義から一貫して当社が関わり、仕様をよく理解しているメンバーが入っていることの表れでしょう。一方、保守運用は粗利率40.0%で安定しているものの金額は小さく、追加開発の小口案件は粗利率が低めです。
この分解から読み取れるのは、「B社への利益依存度25.2%」の実態は、「基幹システム更改という1つのプロジェクトへの依存」だということです。この大型案件が来期に終了したら何が起きるか。B社の利益は保守運用と小口案件の2,300万円程度にまで落ち込み、利益依存度は1割を切る可能性があります。取引先単位では安定して見えていた数字が、プロジェクト単位で見ると大きな変動要素を抱えていたことになります。
逆のパターンもあります。A社の利益4,800万円が、10本以上の中規模案件と保守契約に分散していたとすれば、A社への依存は粗利率こそ低いものの「安定的な収益基盤」として評価できます。依存度の数字が同じでも、それが1本の案件に支えられているのか、多数の案件に分散しているのかで、リスクの性質はまったく違うのです。私は、取引先別のプロジェクト本数と、最大プロジェクトが取引先利益に占める割合(最大案件集中度)も、補助指標としてレポートに併記することをお勧めしています。
さらに、プロジェクト別利益を見ることで、取引先との関係の「質」も見えてきます。同じ取引先の案件でも、要件定義から入れた案件は利益率が高く、他社が作った仕様を引き継いだ案件や、短納期で無理に受けた案件は利益率が低い、という傾向がはっきり出ることがあります。この傾向をつかめれば、営業が次にどういう入り方で案件を取りにいくべきかという、具体的な行動指針につながります。取引先依存度分析は、営業戦略を考えるためのレポートでもあるのです。
ドリルダウンするときは、プロジェクトの「残り期間」も一緒に確認してください。同じ4,000万円の利益でも、あと2年続くプロジェクトの利益と、来月で検収を迎えるプロジェクトの利益とでは、将来への意味が違います。プロジェクトごとの予定終了日と残りの見込み利益を並べておけば、取引先別の利益依存度が今後どのように減衰していくのかを、ある程度予測できます。この視点は、後で述べるCRM連携による将来依存度分析にそのままつながります。
プロジェクト別利益を確認する際は、予算と実績の差異にも目を向けてください。B社の基幹システム更改の粗利率40.0%が、当初の実行予算どおりなのか、それとも予算では30%だったものが追加変更の受注によって押し上げられたものなのか。前者であれば見積りと実行管理の精度が高い取引先、後者であれば変更管理がうまく機能している取引先ということになります。いずれにしても、その取引先との仕事の進め方のどこに利益の源泉があるのかを言語化しておけば、他の取引先との仕事にも横展開できます。
プロジェクト別利益を並べるときには、赤字プロジェクトの扱いにも注意してください。ある取引先の利益が、黒字の案件3本と赤字の案件1本の合計である場合、取引先単位の利益だけを見ていると赤字案件の存在が埋もれてしまいます。取引先の利益依存度が中程度でも、その中に大きな赤字案件が潜んでいれば、将来の受注損失引当金の計上や、追加工数による利益の目減りといったリスクを抱えていることになります。ドリルダウンのビューでは、プロジェクトを利益の小さい順にも並べ替えられるようにしておき、赤字や低採算の案件がすぐに目に入るようにしておくことをお勧めします。
プロジェクト別に見るときは、担当部門や担当プロジェクトマネージャーの軸も役に立ちます。同じ取引先の案件でも、担当部門によって利益率に差があるなら、それは取引先の問題ではなく、社内の見積りや実行管理の問題かもしれません。取引先依存度分析をプロジェクト、部門、担当者へと掘り下げていくことで、「取引先のせい」にされがちな低採算の原因が、実は自社の側にあったと気づくこともあります。そうした気づきこそが、プロジェクト管理会計が経営にもたらす価値です。
プロジェクト別に見るときに、もう一つ確認しておきたいのが、取引先ごとの「リピート率」です。同じ取引先から前期に受けたプロジェクトのうち、どれだけが今期の後継案件や追加案件につながったのか。リピート率の高い取引先は、一つひとつのプロジェクトが次の受注を生む好循環に入っており、利益依存度が高くても関係は安定しています。逆に、リピート率が低いのに利益依存度が高い取引先は、毎回新しい案件を取り直している状態で、来期の利益は約束されていません。
なお、プロジェクト別利益の精度は、工数の記録精度に左右されます。労務費は工数×予定賃率で計算するため、タイムシートの入力が遅れたり、別案件に工数が付け替えられていたりすると、取引先別の利益依存度そのものが歪みます。依存度分析を信頼できるものにするには、その土台となるプロジェクト原価の集計を月次で確実に締めておくことが前提条件です。
受注ベースと売上ベース、両方で依存度を見るべき理由
取引先依存度は、受注ベースかつ売上ベースで行ったほうがよいでしょう。この2つは、時間軸の異なる情報を持っているからです。売上ベースの依存度は、当期にすでに実現した取引の結果であり、損益計算書と一致する確かな数字です。一方、受注ベースの依存度は、これから売上になっていく取引の構成を示しており、将来の依存度の先行指標です。プロジェクト型ビジネスでは、受注から売上計上までに数か月から1年以上のタイムラグがあることが多く、この両者のズレにこそ重要な情報が含まれています。
先ほどの例に、当期の受注高を加えてみましょう。A社の当期売上は3億2,000万円ですが、当期受注は2億5,000万円に減少していたとします。受注依存度は25%程度まで下がっているかもしれません。一方、B社の当期受注が2億6,000万円に増えていれば、受注ベースではB社がA社を上回り、最大の取引先になります。売上ベースだけ見ていると「A社依存の会社」に見えますが、受注ベースで見ると依存の重心はすでにB社へ移り始めているのです。
この受注と売上のズレを把握するには、受注残(受注済みで未売上の金額)の視点も欠かせません。取引先別の受注残を見れば、来期の売上がどの取引先からどれだけ確保されているかがわかります。受注依存度、売上依存度、受注残依存度の3つを並べると、取引先との関係が「過去・現在・近い将来」の3つの時点で立体的に見えてきます。私は、受注ベースの依存度を「これからの依存度」、売上ベースの依存度を「いまの依存度」と呼んで、経営会議で使い分けています。
もう一つ、受注ベースで見る意味は、営業活動の評価とつながることです。売上は、プロジェクトの進行や検収のタイミングによって月ごとにぶれますが、受注は営業活動の成果そのものです。どの取引先からの受注が増えているのか、どの取引先からの受注が減っているのかを追いかけることで、営業部門の動きと会社の依存構造の変化を、同じ一枚のレポートで議論できるようになります。
注意点として、受注の計上基準を社内で統一しておく必要があります。内示の段階で受注とするのか、注文書を受領した段階なのか、契約書を締結した段階なのか。基準があいまいだと、営業担当者によって受注の計上時期がばらつき、受注依存度の信頼性が損なわれます。また、複数年にわたる保守契約やリテナー契約を受注時に一括計上するのか、年度ごとに計上するのかでも、依存度の見え方は大きく変わります。こうしたルールを明文化し、受注実績表と取引先依存度分析で同じ基準を使うことが大切です。
受注ベースと売上ベースを並べると、もう一つ面白いことがわかります。それは、取引先ごとの「受注から売上までの速さ」の違いです。保守運用や派遣のように毎月売上が立つ取引先は、受注依存度と売上依存度がほぼ一致します。一方、大型の請負開発が中心の取引先は、受注した期と売上が立つ期が大きくずれるため、受注依存度と売上依存度が年によって大きく食い違います。このずれのパターンを取引先ごとに把握しておくと、受注の数字を見ただけで、何か月後にどの程度の売上と稼働が発生するのかを読めるようになります。
受注ベースの依存度は、要員計画にも直結します。受注依存度が急上昇している取引先があれば、その取引先向けの案件に数か月後に多くの人員が必要になるということです。採用や外注の手配には時間がかかりますから、受注依存度の変化は、人材マネジメントの観点からも早めに共有すべき情報です。私が支援している会社では、受注依存度の上位5社について、取引先別の必要工数見込みを人事・現場責任者と共有する運用をしています。依存度分析が、営業と経理だけのレポートではなく、現場の要員計画にも役立つ情報になるわけです。
受注ベースの依存度を見る際に、もう一つ押さえておきたいのが失注の情報です。受注実績表は受注できた案件の記録ですが、取引先との関係の変化は、むしろ失注に先に表れることがあります。ある取引先からの引き合いは減っていないのに受注率が下がっている、あるいは提案した案件が競合に流れている、といった兆候は、受注依存度の数字に表れる前に関係の変化を教えてくれます。CRMに失注理由まで記録しておけば、取引先依存度分析と組み合わせて、関係の「温度」まで読み取れるようになります。
受注ベースと売上ベースを並べたレポートは、経営計画の進捗確認にも使えます。期初に立てた取引先別の受注目標と売上目標に対して、現時点でどの程度達成しているかを依存度の推移と合わせて確認すれば、計画どおりに取引先構成が変化しているかどうかがわかります。計画では新規取引先の比率を高めるはずだったのに、実際には既存の大口取引先への依存がさらに強まっている。そうした計画と現実のずれに、期中の早い段階で気づけることが大切です。
さらに一歩進めるなら、受注ベースの依存度にも利益の視点を加えてください。受注時点の見積り粗利、つまり実行予算上の利益を取引先別に集計すれば、「受注ベースの利益依存度」を算出できます。売上ベースの利益依存度が過去の実績を映すのに対し、受注ベースの利益依存度は、これから実現する利益の構成を映します。受注時の見積り粗利と完了時の実績粗利を比べれば、取引先ごとに利益が目減りしやすいかどうかもわかり、見積りの精度向上にもつながります。
CRMと連動させて「将来の取引先依存度」を見る
ここからが今回もっともお伝えしたいポイントです。取引先依存度分析を、CRM(顧客管理)と連動させてください。受注実績や売上実績は会計や販売管理のシステムにありますが、案件獲得予定情報(商談の進捗、受注確度、受注予定時期、予定金額)や契約情報(契約期間、更新時期、解約予告期限、継続条件)は、多くの場合CRMや契約管理の側にあります。この二つを取引先コードでつなぐことで、将来の取引先依存度分析を把握することが可能になります。
具体的には、取引先ごとに「受注残」「確度別の案件獲得予定」「契約更新予定」を積み上げて、来期の売上見込みと利益見込みを推計します。案件獲得予定は、確度ごとに掛け目を設定して加重平均で見るのが一般的です。たとえば、確度A(受注ほぼ確定)は90%、確度B(有力)は50%、確度C(提案中)は20%といった具合です。こうして算出した来期の取引先別見込みから、将来の売上依存度と利益依存度を計算します。
| 取引先 | 受注残 | 案件獲得予定(加重) | 契約更新予定 | 来期売上見込み | 売上依存度(見込) | 利益依存度(見込) |
|---|---|---|---|---|---|---|
| A社 | 160 | 40 | 50 | 250 | 27.1% | 17.0% |
| B社 | 45 | 20 | 43 | 108 | 11.7% | 15.2% |
| C社 | 70 | 35 | 10 | 115 | 12.5% | 7.3% |
| D社 | 60 | 45 | 20 | 125 | 13.6% | 17.9% |
| E社 | 40 | 30 | 20 | 90 | 9.8% | 12.9% |
| F社 | 30 | 70 | 10 | 110 | 11.9% | 18.2% |
| G社 | 35 | 15 | 0 | 50 | 5.4% | 6.2% |
| その他 | 20 | 45 | 9 | 74 | 8.0% | 5.3% |
| 合計 | 460 | 300 | 162 | 922 | 100.0% | 100.0% |
※案件獲得予定は確度A90%・B50%・C20%の掛け目で加重。利益依存度(見込)は取引先別の想定粗利率で推計。
この表は、先ほどの会社の来期見込みをモデル化したものです。A社は受注残と更新予定の保守契約が中心で、新規の案件獲得予定が少ないため、来期の売上依存度は27.1%まで低下する見込みです。一方、B社は基幹システム更改が終盤に入り、受注残が減る一方で後継案件の確度がまだ低く、売上依存度は11.7%まで下がります。F社は確度の高い新規案件が控えており、依存度が上昇します。このように、将来の依存度を可視化すると、来期に向けて「どの取引先で何を取りにいくべきか」という営業の優先順位が、数字の裏付けをもって決められるようになります。
契約情報との連携も見逃せません。保守運用や派遣、リテナー型の契約は、更新のたびに継続か解約かの判断が入ります。取引先別の契約更新時期をレポート上に並べておけば、「来年3月にA社の保守契約3本がまとめて更新を迎える」といった集中リスクに、半年前から気づくことができます。更新時期が近い大口契約については、営業と現場責任者が事前に顧客満足度を確認し、更新条件の交渉を準備する。依存度分析は、こうした具体的なアクションの起点にもなります。
CRM連携の前提として、CRM側の取引先マスタと会計・販売管理側の取引先マスタを一致させておく必要があります。CRMは営業担当者が入力するため、表記ゆれや重複登録が起きやすいシステムです。名刺情報を起点に取引先を登録し、受注時点でプロジェクトコードと取引先コードをひもづけるルールを徹底すれば、CRMの案件情報がそのままプロジェクト管理会計の世界へ流れ込むようになります。営業のデータと会計のデータが一本の線でつながったとき、取引先依存度分析は初めて「経営のレポート」になるのです。
CRM連携による将来依存度分析で注意したいのは、営業担当者の楽観バイアスです。CRMに登録される案件獲得予定は、どうしても受注確度が高めに入力されがちです。営業担当者にとって、確度を高く入力することは「自分は案件を持っている」というアピールになるからです。その結果、見込み依存度が実態よりも膨らみます。これを防ぐには、確度の定義を具体的な行動基準で決めておくことが大切です。たとえば、確度Aは「発注内示を受けている」、確度Bは「予算化と決裁者の合意が確認できている」、確度Cは「提案書を提出済み」といった具合に、誰が判断しても同じ結果になる基準にしておきます。
また、過去の確度別の受注実績率を定期的に検証してください。確度Bの案件のうち実際に何割が受注に至ったのかを、取引先別、営業担当者別に集計すると、掛け目の妥当性を確かめられます。過去の実績で確度Bの受注率が30%しかなかったのであれば、50%の掛け目は甘すぎます。この検証を半年に一度でも続けていけば、将来依存度の推計精度は確実に上がっていきます。受注実績表と案件獲得予定の突合は、まさに予測の精度を磨くための作業なのです。
将来依存度の推計は、一度作って終わりではなく、毎月の実績と比べて答え合わせをしていくものです。3か月前に推計した当月の取引先別売上と、実際の売上を比較し、どの取引先で見込みが外れたのかを確認します。外れた理由が、案件の延期なのか、規模の縮小なのか、失注なのかを記録していけば、取引先ごとの「見込みの癖」がわかってきます。いつも予定より遅れて発注してくる取引先、いつも当初規模より小さく決まる取引先。こうした癖を掛け目に反映させることで、将来依存度の推計は回を重ねるごとに現実に近づいていきます。
契約情報の中でも、特に注意したいのは解約予告期限です。保守契約やリテナー契約には、更新の何か月前までに解約を申し出れば契約を終了できるという条項が入っていることが多くあります。この期限を過ぎれば、少なくとも次の契約期間の売上はほぼ確定します。逆に、期限が近づいている契約は、継続されるかどうかがまだ不確定な状態です。取引先別に解約予告期限を一覧化し、将来依存度の推計に反映させておけば、見込みの確からしさをより正確に評価できます。
CRM連携で見えてくるもう一つの情報は、取引先との接点の広がりです。ある取引先の中で、当社と付き合いのある部署や担当者が一人しかいなければ、その担当者の異動や退職によって取引が途絶えるリスクがあります。名刺情報やセミナー参加情報をCRMで管理していれば、取引先ごとの接点の数や、決裁者とのつながりの有無を把握できます。利益依存度が高い取引先ほど、複数の部署・複数の階層とのつながりを意識的に増やしておくこと。これも、将来の依存度を安定させるための大切な打ち手です。
クリックビュー(BI)からアウトプットする実務と運用設計
今回ご紹介したレポートは、クリックビューというBIソフトからアウトプットさせています。なぜエクセルではなくBIツールを使うのか。理由は、取引先依存度分析が「一枚の表を見て終わり」のレポートではなく、次々とドリルダウンしながら問いを深めていくレポートだからです。取引先から取引先グループへ、取引先からプロジェクトへ、売上ベースから受注ベースへ、当期実績から来期見込みへ。こうした視点の切り替えを会議の場で即座に行えることが、BIツールの最大の価値です。
クリックビューのような連想型のBIツールでは、ある取引先をクリックすると、その取引先に関連するプロジェクト、担当部門、担当者、期間が連動して絞り込まれます。経営会議で「A社の粗利率が低いのはどの案件のせいか」という問いが出たら、その場でA社をクリックし、プロジェクト別の粗利率を並べて確認できます。エクセルで同じことをしようとすると、担当者が会議後にピボットテーブルを作り直し、翌週の会議で報告することになるでしょう。この一週間の遅れが、意思決定の遅れになります。
BIツールでレポートを作るときに大切なのは、データの元を一つにすることです。受注データは販売管理から、売上・原価データはプロジェクト管理会計の仕組みから、案件獲得予定と契約情報はCRMから取り込みます。それぞれのシステムで取引先コードとプロジェクトコードが統一されていれば、BIツールはそれらを自動的に関連づけて分析できます。逆に、コードが統一されていなければ、どれだけ高機能なBIツールを導入しても、名寄せと突合の手作業から逃れることはできません。BIの成否は、ツールの機能よりもマスタ設計で決まると言ってよいでしょう。
更新のタイミングも決めておく必要があります。売上ベースの依存度は月次決算の締めに合わせて月1回更新すれば十分ですが、受注ベースとCRM連携の見込み依存度は、営業会議のサイクルに合わせて週次で更新するのが理想です。私は、月次の経営会議では「売上・利益の実績依存度」と「受注依存度」を、週次の営業会議では「案件獲得予定を含む見込み依存度」を中心に見る、という使い分けをお勧めしています。
また、BIツールを導入すると、レポートの種類が際限なく増えていく傾向があります。取引先依存度分析についても、経営会議用の標準ビューを一つ決め、そこに表示する指標(売上依存度、利益依存度、収益貢献ギャップ、受注依存度、最大案件集中度、来期見込み依存度)を固定しておくことが大切です。毎月同じ形式で見続けることで、数字の変化に気づく感度が組織として高まっていきます。
BIツールによるレポートで、もう一つ便利なのは、条件を変えたシミュレーションをその場で行えることです。たとえば「A社の取引が来期2割減ったら、全社の利益はいくら減り、他社の依存度はどう変わるか」「F社の新規案件が失注したら、来期の利益依存度の構成はどうなるか」。こうした問いに、会議の場で数字を示しながら答えられると、議論の質が大きく変わります。取引先依存度分析は、フォーキャスト経営のシナリオ分析と組み合わせることで、より強力な経営レポートになります。
一方で、BIツールは万能ではありません。元データの入力が遅れていれば、どれだけ美しいダッシュボードでも古い情報しか映しません。私がこれまで見てきた失敗例の多くは、ツールの導入には成功したのに、元データを月次で締める運用が定着せず、数字が信頼されなくなったケースです。BIツールを入れる前に、プロジェクトの売上・原価・工数を月次で確実に締める仕組みと、CRMの入力ルールを整えておくこと。これが、取引先依存度分析を経営の道具として使い続けるための条件です。
レポートの配布先と閲覧権限も設計しておきましょう。取引先別の利益や粗利率は、社内でも取り扱いに注意が必要な情報です。経営陣と部門長には全社のビューを、営業担当者には自分の担当取引先のビューを、といった具合に、役割に応じて見える範囲を分けておくと、情報の安全性と活用度を両立できます。BIツールの多くは、こうした行単位の権限設定ができますから、導入時に一緒に設計しておくとよいでしょう。
私が支援先でBIレポートを設計するときは、最初の画面を極力シンプルにするようにしています。一枚目は、取引先別の売上依存度と利益依存度を並べた棒グラフと、上位10社の表だけ。そこから知りたい取引先をクリックすれば、プロジェクト別、月別、担当者別へと掘り下げていける構造にします。最初の画面に情報を詰め込みすぎると、何を見ればよいのかわからなくなり、結局は誰も使わないレポートになってしまいます。入口はシンプルに、奥行きは深く、というのがBIレポート設計の基本です。
もちろん、BIツールを導入していない会社でも、取引先依存度分析は始められます。会計システムや販売管理から取引先別・プロジェクト別の売上と原価を出力し、エクセルのピボットテーブルで集計すれば、今回ご紹介した図表1や図表2と同じ形のレポートは作れます。大切なのは、毎月同じ手順、同じ定義で作り続けることです。手作業の負担が大きくなり、ドリルダウンの要望が増えてきた段階で、BIツールへの移行を検討すれば十分です。
依存度が高い取引先にどう向き合うか――減らすか、深めるか
取引先依存度分析の結果、依存度の高い取引先が見つかったとき、経営者はどう判断すべきでしょうか。よく言われるのは「上位1社の売上依存度が30%を超えたら要注意」「上位3社で50%を超えたら分散を図るべき」といった目安です。上場審査でも、特定の取引先への依存度が高い場合は、取引の継続性や条件の妥当性について説明を求められます。ただ、私は依存度の水準そのものよりも、その依存が「健全な依存」か「危うい依存」かを見極めることのほうが大切だと考えています。
健全な依存とは、売上依存度と利益依存度がともに高く、しかもその利益が多数のプロジェクトに分散し、契約も継続的に更新されている状態です。取引先にとって当社が欠かせないパートナーになっており、価格交渉力もある程度対等です。この場合、無理に依存度を下げるよりも、関係をさらに深めて取引の幅を広げるほうが合理的なこともあります。一方、危うい依存とは、売上依存度だけが高く利益依存度は低い状態、あるいは利益が1本の大型案件に集中している状態です。前者は規模に見合う利益が出ておらず、取引条件の見直しが必要なサインです。後者は、その案件が終われば利益の柱が一気に消えるリスクを抱えています。
私が新卒で入社した朋友建設は、入社から2年後に和議を経験しました。当時の財務部で痛感したのは、取引構造の偏りが、いざというときに資金繰りを直撃するということです。その後、エンプレックス(現SCSK)でCFOを務めたときには、売上の大きさよりも利益とキャッシュの源泉がどこにあるのかを、取引先とプロジェクトの単位で把握することを何より重視しました。ホリプロで経営企画を担当していた頃も、取引先や案件の収益構造を経営陣に説明する場面が数多くありました。業種は違っても、「誰が会社の利益を支えているのか」を正確に知ることが、経営判断の出発点であることに変わりはありません。
依存度の高い取引先との交渉においても、この分析は武器になります。売上依存度が高いのに粗利率が低い取引先に対して、単価の改定を申し入れるとき、プロジェクト別の利益と工数の実績を示せれば、感覚論ではない対話ができます。逆に、利益依存度の高い取引先に対しては、その取引先向けの体制を手厚くし、品質と満足度を高めることに投資する判断ができます。依存度分析は、守りのリスク管理であると同時に、攻めの取引先戦略の材料でもあるのです。
依存度を下げる方向で動く場合も、やり方には工夫が要ります。大口取引先との取引を急に縮小すれば、稼働が空き、固定費を吸収できなくなって、かえって利益が落ちます。私がお勧めしているのは、既存の大口取引先との取引規模はできるだけ維持しつつ、新規の取引先や収益性の高い取引先の受注を伸ばすことで、相対的に依存度を下げていく方法です。受注ベースの依存度を毎月追いかけていれば、この「分母を大きくする」取り組みの成果が、売上ベースに表れるより何か月も早く確認できます。
また、依存度の目標値を経営計画に組み込むことも有効です。たとえば「3年後に上位1社の売上依存度を25%以下、上位3社の利益依存度を50%以下にする」といった目標を立て、その達成に向けて、どの取引先でどれだけの新規受注が必要かを逆算します。目標を数字で持っておくと、営業の重点先の選び方や、提案活動の優先順位に一貫性が生まれます。取引先依存度分析は、こうした中期的な取引先ポートフォリオの設計にも使えるレポートなのです。
一方で、依存度を下げることそのものを目的化しないことも大切です。小さな取引先を数多く抱えれば依存度は下がりますが、取引先ごとの営業コストや管理コストが増え、かえって利益率が下がることもあります。大切なのは、依存度の数字を下げることではなく、取引先の構成を自社の戦略と収益性に合ったものにすることです。どの取引先とどの程度の関係を築くのかという取引先ポートフォリオの考え方を持ち、その中で依存度を一つの指標として使う。この順番を間違えないようにしてください。
金融機関や投資家に対しても、取引先依存度分析は説明の質を高めます。上場準備の過程では、主要取引先への依存度や取引の継続性について、根拠をもって説明することが求められます。売上依存度が高い取引先について、利益依存度はそれほど高くないこと、取引が多数のプロジェクトに分散していること、契約が継続的に更新されていること、そして将来に向けて依存度を下げる計画と実績があること。これらを数字で示せれば、依存度の高さそのものが必ずしも致命的な弱点にはならないことを、説得力をもって伝えられます。
私たちが提供している「eMplex PBM」は、名刺起点のCRMで管理した取引先・案件情報と、プロジェクトごとの予算・実績・見込みを同じコード体系でつなぎ、取引先別・プロジェクト別の利益を月次で把握できるように設計しています。そこから出力したデータをBIツールに取り込めば、今回ご紹介したような取引先依存度分析を、受注ベースと売上ベースの両面から、将来見込みまで含めて継続的に作ることができます。
まとめ
取引先依存度分析のポイントを整理します。第一に、売上による依存度と利益による依存度の2つのカラムを並べて見ること。売上の依存が高くても利益の依存は低い場合があり、その逆もあります。2列の差である収益貢献ギャップに注目すれば、会社を本当に支えている取引先が見えてきます。
第二に、利益依存度に対してのプロジェクト別利益を把握すること。取引先の利益が多数の案件に分散しているのか、1本の大型案件に集中しているのかで、依存のリスクはまったく異なります。最大案件集中度を補助指標として併記し、依存が構造的なものか一時的なものかを見極めてください。
第三に、受注ベースと売上ベースの両方で依存度を見ること。売上ベースは「いまの依存度」、受注ベースは「これからの依存度」です。受注残も含めて並べれば、依存の重心がどこへ動きつつあるのかを先読みできます。
第四に、CRMと連動させて、案件獲得予定情報と契約情報を取り込み、将来の取引先依存度を把握すること。営業のデータと会計のデータが取引先コードとプロジェクトコードでつながったとき、取引先依存度分析は過去の振り返りから、将来の打ち手を考える経営レポートへと進化します。そして、それをクリックビューのようなBIツールで、会議の場でドリルダウンできる形にしておくことで、問いから答えまでの時間を大きく縮めることができます。
もし、まだ取引先別の利益を把握できていないのであれば、最初の一歩は小さくてかまいません。まずは主要取引先の上位10社について、売上と粗利を並べてみてください。工数による労務費が集計できていなければ、外注費と経費だけを差し引いた「限界利益」でも構いません。それだけでも、売上依存度と利益依存度の違いに気づくはずです。その気づきが、プロジェクト別原価の集計やCRM連携を進める動機になります。完璧なレポートを最初から目指すより、不完全でも並べて見ることから始める。それが、私が200社を超える支援の中で学んだ、経営レポートづくりの一番の近道です。
改めて振り返ると、取引先依存度分析で扱う情報は、営業のCRM、受注実績、プロジェクト別の売上と原価、工数、契約情報と、会社のさまざまな部署にまたがっています。このレポートを毎月きちんと作れるということは、それらのデータが一本の線でつながり、月次で締められているということです。逆に言えば、取引先依存度分析がうまく作れないときは、どこかでデータがつながっていないというサインです。レポートづくりを通じて、データの流れそのものを点検してみてください。
最後に一つだけ付け加えるなら、このレポートは経理部門だけで作って配るものではありません。営業部門、現場のプロジェクト責任者、経営陣が同じ数字を見ながら、取引先との関係をどう育てていくかを話し合うための共通言語です。売上の数字は営業が、原価と工数の数字は現場が、契約と見込みの数字はCRMを通じて営業が入力し、それらがつながって一枚のレポートになる。取引先依存度分析は、全社のデータがつながっているかどうかを確かめる試金石でもあります。
取引先依存度は、会社の収益構造そのものを映す鏡です。売上の大きさに安心するのでも、上位顧客の比率に一喜一憂するのでもなく、利益とプロジェクトと将来の案件まで含めて、取引先との関係を立体的に捉えてください。経営レポート集では、引き続きプロジェクト型ビジネスの経営判断に役立つレポートを一つずつご紹介していきます。