プロジェクト型ビジネスのための予算作成の極意―年度予算の仕組みと作り方。事業別・部署別・プロジェクト別、受注予算、セグメント別の平均粗利率、人件費、部署別販売管理費、営業外収益・営業外費用まで
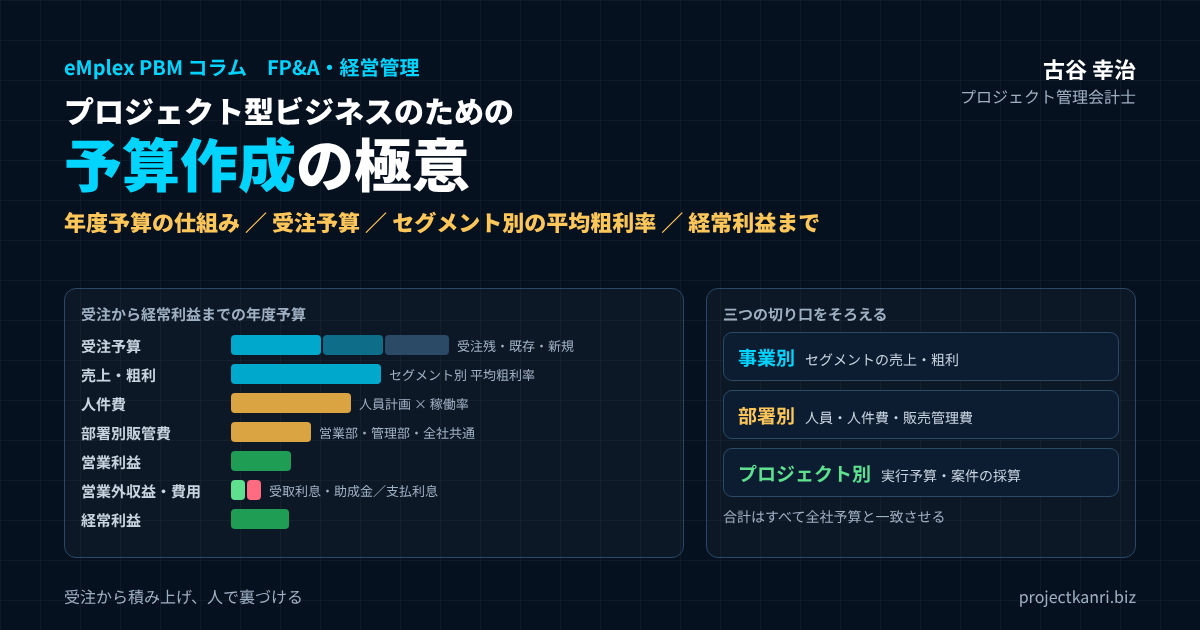
結論:プロジェクト型ビジネスの予算は「受注」から積み上げ、「人」で裏づける
この記事の要点(予算作成の極意)
- 受注から積み上げる:売上予算=期首受注残+既存顧客の受注見込み+新規の受注見込み
- 期ズレを織り込む:期首受注残+今期受注-今期売上=期末受注残。期末受注残の目標も持つ
- 平均粗利率:セグメント別に、完了案件の実績を加重平均。確定案件は実行予算で
- 人で裏づける:人員計画から人件費を作り、必要工数と稼働可能工数を突き合わせる
- 部署別販売管理費:部署長が責任を持てる単位で積み上げる
- 経常利益まで:営業外収益・営業外費用を加え、借入・資金の計画とつなぐ
- 三つの切り口:事業別・部署別・プロジェクト別の合計を全社予算と一致させる
プロジェクト管理会計士の古谷です。毎年、秋から冬にかけて、ご支援先の会社から来期の予算づくりのご相談が増えます。そして、そのご相談の多くに共通しているのが、「予算を作っても、毎年まったく当たらない」というお悩みです。
予算が当たらない会社の多くは、前年の売上に成長率を掛け、そこから費用を差し引いて利益を出すという作り方をしています。物を仕入れて売る商売であれば、それでもある程度は機能するかもしれません。しかし、建設、システム開発、コンサルティング、映像制作、広告といったプロジェクト型のビジネスでは、売上は受注で決まり、受注した案件の売上は期をまたいで計上され、原価の大半は社員の時間です。前年の売上の延長では、予算の根拠を説明できないのです。
本記事でお伝えする予算作成の極意は、一言でいえば、予算を受注から積み上げ、人で裏づけることです。受注残と受注の見込みから売上を組み立て、セグメントごとの平均粗利率で粗利を見積もり、その売上をこなすために必要な人員と人件費を確かめ、部署ごとの販売管理費を積み上げ、最後に営業外の収益と費用を加えて経常利益を確定させる。この流れを、事業別、部署別、プロジェクト別という三つの切り口で整合させることが、当たる予算への道です。
なぜプロジェクト型ビジネスの予算づくりは難しいのか
最初に、プロジェクト型ビジネスの予算が難しい理由を整理しておきましょう。理由が分かれば、予算の作り方で何に気をつければよいかが見えてきます。
| 理由 | 起きること | 予算での対応 |
|---|---|---|
| 売上が受注に依存 | 何をどれだけ受注すべきか分からない | 受注残・既存・新規の三層で積み上げる |
| 受注と売上の期ズレ | 受注額と売上額が一致しない | 受注残の推移で受注と売上をつなぐ |
| 原価の大半が人の時間 | 売上と人員の計画が食い違う | 必要工数と稼働可能工数を突き合わせる |
| 案件ごとの粗利率のばらつき | 売上構成の変化で粗利が外れる | セグメント別の平均粗利率を使う |
一つ目の理由は、売上が受注に依存していることです。期の初めの時点で、その期の売上のうち、すでに受注している案件の分はどれだけで、これから受注しなければならない分はどれだけか。この区別がないまま売上の目標だけを掲げても、営業が何をどれだけ取ればよいのかが分かりません。
二つ目の理由は、受注と売上の時期がずれることです。大型の案件を受注しても、売上は工事や開発の進み具合に応じて、数か月から数年にわたって計上されます。受注の金額と売上の金額は、同じ期でも一致しません。受注の予算と売上の予算は、別々に作ったうえでつなぐ必要があります。
三つ目の理由は、原価の大半が人の時間であることです。売上を伸ばすには、それをこなす人が必要です。人を採用すれば人件費は確実に増えますが、その人が稼働して売上を生むまでには時間がかかります。売上の予算と人員の計画が別々に作られていると、売上は伸びる計画なのに人が足りない、あるいは人は採ったのに案件がない、という事態が起きます。
四つ目の理由は、案件ごとの粗利率のばらつきが大きいことです。同じ会社の中でも、案件の種類や顧客によって、粗利率は大きく異なります。全社の平均の粗利率だけで予算を作ると、売上の構成が変わったときに粗利の見込みが大きく外れます。だからこそ、セグメント別の予算と平均粗利率の考え方が欠かせないのです。
加えて、プロジェクト型のビジネスでは、一件の大型案件の受注や失注が、会社全体の業績を大きく左右することがあります。予算を作る段階で、どの案件が予算の達成に欠かせないのか、その案件が取れなかった場合にどうするのかを考えておくことも、予算づくりの大切な一部です。
年度予算の仕組み:受注予算から経常利益までの全体像
まず、プロジェクト型ビジネスの年度予算が、どのような部品で構成されているかを全体像として押さえましょう。私は、年度予算を次の順番で組み立てることをお勧めしています。
| 順番 | 予算の部品 | 主な根拠 |
|---|---|---|
| 1 | 受注予算 | 期首受注残、顧客別の受注見込み、パイプライン×確度 |
| 2 | 売上予算 | 受注残の計上予定、案件の期間・進捗・検収予定 |
| 3 | 売上原価・粗利 | 実行予算、セグメント別の平均粗利率 |
| 4 | 人件費(人員計画) | 在籍・採用・退職、一人あたり人件費、稼働率 |
| 5 | 部署別販売管理費 | 部署ごとの活動計画、契約、前年実績 |
| 6 | 営業利益 | 粗利-(未稼働コスト)-販売管理費 |
| 7 | 営業外収益・営業外費用 | 受取利息・助成金、借入計画と支払利息 |
| 8 | 経常利益(→当期純利益) | 特別損益・法人税等を加味 |
出発点は受注予算です。期首の受注残と、期中に受注する見込みの案件から、その期に計上できる売上を組み立てます。次に、セグメントごとの平均粗利率や、案件ごとの実行予算から売上原価を見積もり、粗利を算出します。そのうえで、売上をこなすために必要な人員の計画と人件費を確かめ、部署ごとの販売管理費を積み上げて、営業利益を求めます。最後に、受取利息や助成金といった営業外収益、支払利息などの営業外費用を加えて、経常利益を確定させます。
この順番には理由があります。プロジェクト型のビジネスでは、売上と粗利が決まらなければ、必要な人員も、許容できる販売管理費の水準も決まらないからです。逆に、費用の側から先に積み上げると、費用を正当化するための売上の数字が作られてしまい、根拠のない売上予算になりがちです。
年度予算は、損益の予算だけで完結させないことも大切です。人員の計画、設備やシステムへの投資の計画、借入と返済の計画、そして資金繰りの計画。これらが損益の予算とつながって初めて、経営が使える予算になります。本記事では損益の予算を中心に解説しますが、営業外費用の支払利息の部分で、資金の計画とのつながりにも触れます。
中期経営計画と年度予算の関係
年度予算は、単独で作るものではなく、三年から五年の中期経営計画の一年目として位置づけるのが理想です。中期経営計画で、どの事業をどこまで伸ばすのか、どこに人と資金を投じるのかを決め、その一年目の具体的な数字が年度予算になります。
プロジェクト型のビジネスで中期経営計画を作るときに大切なのは、売上の目標と、それを実現するための人員の計画と、その人員を確保するための採用と育成の計画を、セットで描くことです。売上を三年で一・五倍にする計画なら、一人あたりの粗利を大きく上げない限り、人員もそれに近い割合で増やす必要があります。人は急には増やせません。年度予算の採用の計画は、中期経営計画の人員の目標から逆算して作るべきです。
中期経営計画がない会社でも、年度予算を作るときに、少なくとも翌年度の受注残と人員の見通しは描いておきましょう。今期の予算だけを見ていると、今期の利益を確保するために採用を絞り、来期の成長の余地を狭めてしまうことがあるからです。
予算の三つの切り口:事業別・部署別・プロジェクト別
プロジェクト型ビジネスの予算は、一つの切り口だけでは管理できません。事業別、部署別、プロジェクト別という三つの切り口を持ち、それぞれに責任者を置くことが基本です。
| 切り口 | 予算化するもの | 責任者 | 使い道 |
|---|---|---|---|
| 事業別(セグメント別) | 売上・粗利・事業の直接費 | 事業部長・事業責任者 | 事業の拡大・縮小・投資の判断 |
| 部署別 | 人員・人件費・販売管理費 | 部署長 | 組織の費用と人の管理 |
| プロジェクト別 | 案件の売上・原価(実行予算) | プロジェクトマネージャー | 案件の採算の管理 |
事業別の予算は、会社がどの事業でどれだけ稼ぐかを示すものです。受託開発、保守運用、コンサルティングといった事業ごとに、売上、粗利、そして事業に直接かかる費用を予算化します。経営が事業の拡大や縮小を判断するための切り口であり、責任者は事業部長や事業の責任者です。
部署別の予算は、組織の単位ごとに、人員と費用を管理するためのものです。営業部、開発部、管理部といった部署ごとに、人件費と販売管理費を予算化します。部署長が自分の部署の費用に責任を持つための切り口です。事業部制の会社では事業と部署がほぼ一致しますが、機能別の組織では、一つの事業に複数の部署が関わります。
プロジェクト別の予算は、案件ごとの売上と原価、つまり実行予算です。年度予算の段階では、確定している案件は実行予算から、まだ受注していない案件は見込みの金額と平均粗利率から積み上げます。責任者はプロジェクトマネージャーです。
三つの切り口は、同じ一つの全社予算を、別の角度から見たものです。事業別の合計も、部署別の合計も、プロジェクト別の合計に部署の固定費を加えたものも、すべて全社の予算と一致しなければなりません。この整合を取ることが、プロジェクト型ビジネスの予算づくりで最も手間のかかる部分であり、同時に最も価値のある部分でもあります。
セグメント別予算の設計:何で分けるかが予算の精度を決める
事業別の予算をさらに細かく、あるいは別の観点で分けたものが、セグメント別の予算です。ここでいうセグメントは、決算書で開示する報告セグメントに限らず、経営が管理のために設ける区分を含みます。
セグメントの分け方の基本は、粗利率や売上の動き方が似ているもの同士をまとめることです。粗利率が大きく異なる案件を一つのセグメントにまとめてしまうと、平均粗利率が意味を持たなくなり、売上の構成が変わったときに予算が外れます。
| 業種 | セグメントの例 | 分ける理由 |
|---|---|---|
| システム開発 | 受託開発/保守運用/ライセンス/コンサル | 売上の動き方と粗利率が大きく違う |
| 建設業 | 元請・下請、公共・民間、新築・改修 | 受注の方法と採算の構造が違う |
| コンサルティング | 顧問型(継続)/プロジェクト型(スポット) | ストックとフローで売上の安定性が違う |
| 映像・広告制作 | 顧客の業種、制作物の種類 | 単価・外注比率・季節性が違う |
たとえばシステム開発の会社であれば、受託開発、保守運用、自社製品のライセンス、コンサルティングといったサービスの種類で分けるのが一般的です。受託開発は案件ごとに売上が立ち、粗利率のばらつきが大きい。保守運用は毎月の売上が安定し、粗利率も比較的高い。このように、売上の動き方と粗利率が違うものは、別のセグメントとして予算を作るべきです。
建設業であれば、元請と下請、公共と民間、新築と改修といった分け方が考えられます。広告や映像の制作であれば、顧客の業種や、制作物の種類で分けることがあります。売上が毎月積み上がるストック型と、案件ごとに売上が立つフロー型で分ける視点も有効です。
セグメントは、多すぎても少なすぎても機能しません。多すぎると一つひとつのセグメントの案件数が少なくなり、平均粗利率が安定しません。少なすぎると、性質の違う案件が混ざります。私の経験では、中堅・中小企業であれば三つから六つ程度のセグメントに分けると、管理の手間と精度のバランスが取りやすいと感じています。
セグメントを決めたら、受注予算、売上予算、平均粗利率のすべてを同じセグメントの単位で作ります。受注予算はサービスの種類別、粗利率は顧客の業種別というように単位がばらばらだと、売上と粗利をつなぐことができません。期中の予実管理も同じ単位で行うことで、予算の前提のどこが外れたのかを、セグメントごとに確かめられるようになります。
受注予算の作り方:受注残・既存顧客・新規の三層で積み上げる
プロジェクト型ビジネスの予算の出発点は、受注予算です。私は、今期の売上予算を、期首の受注残から計上される売上、既存の顧客から受注する見込みの売上、新規の顧客から受注する見込みの売上という三つの層に分けて積み上げることをお勧めしています。
| 層 | 内容 | 確度 | 主な根拠 |
|---|---|---|---|
| 1. 期首受注残 | 契約済み案件・継続契約の今期計上分 | 高い | 契約書、進捗・検収の予定 |
| 2. 既存顧客 | 取引実績のある顧客からの受注見込み | 中程度 | 顧客別の取引履歴、次の案件の情報 |
| 3. 新規 | 新規顧客からの受注見込み | 低い | パイプライン×受注確度 |
一つ目の層、期首の受注残から計上される売上は、すでに契約している案件の、今期に計上される部分です。保守運用のような継続の契約も、契約が続く前提でこの層に含めます。ここは確度の高い売上であり、予算の土台になります。
二つ目の層は、既存の顧客からの受注見込みです。毎年発注をくれる顧客、次の段階の案件が見えている顧客など、取引の実績がある顧客からの受注です。営業の担当者ごとに、顧客別の受注見込みを積み上げます。過去の取引の履歴が、見込みの根拠になります。
三つ目の層は、新規の顧客からの受注見込みです。最も不確実な層であり、営業の商談の一覧、いわゆるパイプラインの金額に、受注の確度を掛けて見積もります。
| 確度 | 目安 | 案件金額の合計 | 確度 | 見込み額 |
|---|---|---|---|---|
| A | 内示・最終選考 | 15,000 | 80% | 12,000 |
| B | 提案・見積提出済み | 16,000 | 50% | 8,000 |
| C | 引き合い・初回面談 | 20,000 | 20% | 4,000 |
| 合計 | 51,000 | 24,000 |
確度の目安と率は会社ごとに過去の受注率から設定します。
確度を掛けた金額は、あくまで期待値です。個々の案件は、受注できれば満額、失注すればゼロです。確度の低い案件を多く含めて予算を作ると、数字の上では達成できそうに見えても、実際には大きく下振れすることがあります。私は、基本の予算には確度の高い案件だけを含め、確度の低い案件は目標上乗せ分として別に管理することをお勧めしています。
この三層の構成比を見るだけでも、予算の健全性が分かります。期首の時点で、売上予算の半分以上が受注残でまかなえているのか、それとも大半を新規の受注に頼っているのか。後者であれば、予算の達成には営業の大きな努力が必要であり、その前提で営業の体制や採用の計画を考えなければなりません。
受注予算は、営業部の目標であると同時に、プロジェクトの現場にとっての計画でもあります。いつ、どれだけの規模の案件が始まる見込みなのかが分かれば、プロジェクトマネージャーは人の配置を前もって考えることができます。受注予算を営業部の中だけで作らず、制作の部門とも共有することで、受注の見込みと人員の計画のずれに早く気づけるようになります。
受注予算から売上予算へ:期ズレを織り込む
受注予算と売上予算は、同じものではありません。プロジェクト型のビジネスでは、今期に受注した案件の売上が、一部は来期以降に計上されるからです。逆に、前期までに受注した案件の売上が、今期に計上されます。
| 項目 | 金額 | うち今期の売上 | うち来期以降 |
|---|---|---|---|
| 期首の受注残 | 4.0 | 2.8 | 1.2 |
| 今期の受注(受注予算) | 6.5 | 4.2 | 2.3 |
| 今期の売上(売上予算) | 7.0 | ||
| 期末の受注残 | 3.5 | (1.2+2.3) |
期首受注残4.0+今期受注6.5-今期売上7.0=期末受注残3.5
この表のように、期首の受注残に今期の受注を加え、今期の売上を引いたものが、期末の受注残になります。受注予算を立てるときは、今期の受注のうち、どれだけが今期の売上になり、どれだけが来期に繰り越されるかを、案件の期間や進み方から見積もります。
期末の受注残は、来期の売上の土台です。今期の売上の予算が達成できても、期末の受注残が減っていれば、来期は苦しいスタートになります。私は、年度予算を作るときに、今期の売上予算と並べて、期末の受注残の目標も設定することをお勧めしています。受注残の目標を持つことで、今期の売上だけを追いかけて、来期の種まきがおろそかになることを防げます。
売上の計上の時期は、会社が採用している収益認識の方法によって変わります。工事や開発の進み具合に応じて売上を計上する場合は、案件ごとの進捗の見込みを月別に展開します。完成や検収の時点で売上を計上する場合は、検収の予定月に売上を置きます。後者の場合、検収の時期が一か月ずれるだけで期をまたぐことがあるため、期末近くに検収予定の案件は特に慎重に扱う必要があります。
プロジェクト別予算の積み上げ:確定・見込み・未定の三段階
プロジェクト別の予算は、年度予算を下から支える部品です。ただし、年度予算を作る時点で、すべての案件が決まっているわけではありません。私は、案件を確定、見込み、未定の三つに分けて扱うことをお勧めしています。
| 段階 | 状態 | 売上 | 原価 |
|---|---|---|---|
| 確定 | 契約済み・実行予算あり | 契約金額の今期計上分 | 実行予算 |
| 見込み | 顧客・案件名・金額の見込みあり | 見込み金額 | 平均粗利率(大型は概算実行予算) |
| 未定 | 顧客・案件は未特定 | セグメントの経験値 | 平均粗利率 |
確定の案件は、すでに契約していて、実行予算が作られている案件です。売上も原価も、実行予算の数字をそのまま年度予算に取り込みます。工数の計画から、その案件に必要な人員と時間も分かります。
見込みの案件は、顧客と案件の名前が分かっていて、金額や時期の見込みがある案件です。売上は見込みの金額で、原価は同じ種類の案件の平均粗利率から見積もります。案件の規模が大きい場合は、概算の実行予算を作っておくと、年度予算の精度が上がります。
未定の部分は、顧客も案件もまだ特定できないが、過去の実績から一定の受注が見込める部分です。たとえば、毎年このくらいの小口の案件が入る、という経験則に基づく部分です。ここは案件の一覧ではなく、セグメントごとの金額と平均粗利率で予算化します。
三段階に分けて積み上げると、予算のうちどれだけが確定で、どれだけが見込みや経験則に頼っているかが一目で分かります。期中に予算と実績を比べるときも、確定の案件の採算の悪化なのか、見込みの案件が受注できなかったのかを、分けて分析できるようになります。
プロジェクト別の予算を積み上げるときは、大型の案件ほど個別に、小口の案件ほどまとめて扱うのが効率的です。売上の上位の案件が全体の大半を占めることは、プロジェクト型のビジネスではよくあります。上位の案件は案件ごとに売上と原価と工数を予算化し、それ以外はセグメントの金額と平均粗利率でまとめる。この割り切りが、予算づくりの手間と精度のバランスを取るこつです。
セグメント別の平均粗利率:見込み案件の原価をどう見積もるか
見込みの案件や未定の部分の原価を見積もるときに使うのが、セグメント別の平均粗利率です。平均粗利率は、プロジェクト型ビジネスの予算の精度を大きく左右する、最も重要な前提の一つです。
平均粗利率は、過去の完了した案件の実績から計算します。ポイントは、案件ごとの粗利率を単純に平均するのではなく、粗利の合計を売上の合計で割った加重平均を使うことです。小さな案件の極端な粗利率に、平均が引っ張られないようにするためです。
| セグメント | 前々期 売上/粗利 | 前期 売上/粗利 | 2期合計 売上/粗利 | 加重平均粗利率 |
|---|---|---|---|---|
| 受託開発 | 6.0/1.86 | 6.5/1.89 | 12.5/3.75 | 30% |
| 保守運用 | 2.6/1.40 | 2.8/1.57 | 5.4/2.97 | 55% |
| コンサルティング | 1.6/0.70 | 1.8/0.83 | 3.4/1.53 | 45% |
加重平均粗利率=粗利の合計÷売上の合計
期間は、直近の二期から三期程度の実績を使うのが一般的です。一期だけだと、たまたま大型の赤字案件があった年の影響を強く受けます。逆に、あまり古い実績を含めると、単価や人件費の水準が変わった後の実態を反映できません。
もう一つの注意点は、受注時の見込みの粗利率ではなく、完了時の実績の粗利率を使うことです。プロジェクト型のビジネスでは、受注時に見込んだ粗利率が、案件の進行とともに下がっていく傾向があります。追加の作業、見積の甘さ、手戻りなどが原因です。受注時の粗利率で予算を作ると、毎年、粗利の予算が達成できないという事態が繰り返されます。
確定の案件と見込みの案件を組み合わせると、セグメントの粗利の予算は次のようになります。
| 区分 | 売上 | 粗利率の根拠 | 粗利率 | 粗利 |
|---|---|---|---|---|
| 確定(期首受注残) | 2.8 | 実行予算 | 25% | 0.70 |
| 見込み・未定(今期受注) | 4.2 | 過去2期の平均粗利率 | 30% | 1.26 |
| 合計 | 7.0 | 28% | 1.96 |
確定の案件の実行予算の粗利率が、過去の平均より低いことがあります。この例では、確定の案件が25%、見込みの案件を過去の平均の30%で見積もり、セグメント全体で28%になっています。確定の案件の粗利率が低い理由が、大型の案件の値引きなのか、見積の甘さなのかを確認し、見込みの案件の粗利率の前提を下げるべきかどうかも検討します。平均粗利率は、一度決めたら終わりではなく、毎年の予算づくりのたびに見直す前提の数字です。
単価の前提を見直す:人月単価・時間単価と値上げ
平均粗利率と並んで、予算の前提として見直したいのが単価です。プロジェクト型のビジネスでは、売上は工数と単価の掛け算で決まることが多く、人月単価や時間単価の水準が、そのまま売上と粗利を左右します。
人件費は、昇給や採用の競争によって毎年上がっていきます。一方で、顧客に提示する単価が何年も据え置かれていれば、粗利率は少しずつ下がっていきます。過去の平均粗利率をそのまま使うと、この目減りが予算に反映されません。私は、予算を作るときに、来期の一人あたりの人件費の上昇率と、顧客への単価の改定の見込みを並べて確認することをお勧めしています。
単価の改定は、営業の大きな仕事です。既存の顧客との継続の契約は、更新のタイミングで単価の見直しを提案できます。新規の案件では、見積の段階で最新の人件費を反映した単価を使います。単価の改定の見込みを予算に織り込む場合は、どの顧客のどの契約で、いつから、どれだけ改定するのかを、目標上乗せ分と同じように施策として管理しましょう。
人件費予算:人員計画から作り、売上の予算と突き合わせる
プロジェクト型ビジネスで最も大きな費用は、人件費です。人件費の予算は、金額から作るのではなく、人員の計画から作ります。部署ごとに、期首の在籍人数、採用の予定、退職の見込み、異動の予定を月別に並べ、一人あたりの人件費を掛けて算出します。
| 部署 | 期首 | 採用 | 退職 | 期末 | 一人あたり年間人件費 |
|---|---|---|---|---|---|
| 開発部 | 56人 | +7人 | -3人 | 60人 | 720万円 |
| コンサル部 | 11人 | +2人 | -1人 | 12人 | 900万円 |
| 営業部 | 10人 | +1人 | -1人 | 10人 | 750万円 |
| 管理部 | 7人 | +1人 | 0人 | 8人 | 650万円 |
一人あたり人件費には給与・賞与・法定福利費・福利厚生費を含めます。数値は例です。
一人あたりの人件費には、給与と賞与だけでなく、会社が負担する社会保険料などの法定福利費や、通勤手当などの福利厚生費も含めます。給与だけで人件費の予算を作ると、実際の人件費が予算を大きく上回ります。昇給の時期と率、賞与の支給月も、月別の展開に反映させます。
採用の予定は、入社の月を明記することが大切です。年間で十人採用する計画でも、期の初めにそろって入社するのか、期末に集中するのかで、今期の人件費も、今期に稼働できる時間も大きく変わります。とくに中途採用は、計画どおりの時期に採用できないことが多いため、採用の遅れが売上にどう影響するかも考えておきましょう。
人件費の予算で、プロジェクト型ビジネスならではの視点が、売上の予算との突き合わせです。売上の予算をこなすために必要な社内の工数と、人員の計画から計算される稼働可能な工数を比べ、人が足りるかどうかを確かめます。
| 項目 | 計算 | 結果 |
|---|---|---|
| 売上原価のうち社内工数の人件費 | 受託開発・保守運用の原価から外注費・経費を除く | 3億6,900万円 |
| 時間単価 | 720万円÷1,920時間 | 3,750円 |
| 必要な社内工数 | 3億6,900万円÷3,750円 | 98,400時間 |
| 稼働可能な工数 | 60人×1,920時間×稼働率80% | 92,160時間 |
| 過不足 | 92,160-98,400 | -6,240時間(約4人分) |
この例では、必要な工数に対して、稼働可能な工数が約6,000時間不足しています。稼働率80%の前提で計算すると、四人分ほどの不足です。対応の選択肢は、採用を増やす、外注を増やす、稼働率を上げる、売上の予算を見直す、のいずれかです。外注を増やせば粗利率は下がり、採用を増やせば人件費と採用費が増えます。どの選択肢を取るかで、粗利の予算も販売管理費の予算も変わるため、この突き合わせは予算づくりの早い段階で行うべきです。
稼働率の前提も重要です。所定の労働時間のすべてを案件に使えるわけではありません。社内の会議、教育、提案の支援、休暇などを差し引くと、実際に案件に使える時間は所定の時間の七割から八割程度になることが多いと私は感じています。自社の過去の実績から稼働率を計算し、予算の前提として明記しておきましょう。
人件費の予算では、どの人件費を売上原価に、どの人件費を販売管理費に含めるかも、あらかじめ決めておきます。プロジェクトに稼働した時間の人件費は売上原価、営業部や管理部の人件費は販売管理費とするのが基本です。制作部門の人が案件に稼働していない時間の人件費は、本記事の数値例では、未稼働のコストとして粗利の下に分けて表示しています。こうしておくと、稼働率の変化が利益に与える影響が、予算の上でも見えるようになります。
部署別販売管理費:部署長が責任を持てる単位で積み上げる
販売管理費の予算は、部署別に作ります。全社の販売管理費を科目別に一括で予算化する会社もありますが、それでは誰がその費用に責任を持つのかがあいまいになります。営業部、管理部、そして役員報酬や本社の家賃といった全社共通の費用に分け、それぞれの責任者が予算を作り、説明する形にしましょう。
| 部署 | 主な科目 | 予算の根拠 |
|---|---|---|
| 営業部 | 人件費、広告宣伝費、展示会費、旅費交通費、接待交際費 | 人員計画、新規受注の施策 |
| 管理部 | 人件費、採用費、支払手数料(監査・顧問)、システム費 | 人員計画、採用計画、契約 |
| 全社共通 | 役員報酬、地代家賃、減価償却費、保険料 | 株主総会の決議、契約、投資計画 |
部署別の販売管理費は、変動する費用と固定的な費用に分けて考えると、予算の議論がしやすくなります。営業部の広告宣伝費や展示会の費用、採用費などは、会社の方針で増減させられる費用です。一方で、家賃やシステムの利用料、減価償却費などは、一度決まると簡単には変えられない費用です。
予算の作り方には、前年の実績をもとに増減を考える方法と、ゼロから必要な費用を積み上げる方法があります。前年の実績をもとにする方法は手間がかかりませんが、前年の無駄がそのまま引き継がれます。私は、固定的な費用は前年の実績と契約の内容から、方針で増減できる費用はその目的と期待する効果を説明させたうえで、ゼロから積み上げることをお勧めしています。
とくに、採用費と広告宣伝費は、売上の予算や人員の計画と連動させます。人員の計画で中途採用を十人とするなら、一人あたりの採用の費用から採用費を算出します。新規の受注の見込みを増やすなら、それを生むための広告や展示会の費用が必要です。販売管理費の予算が、売上と人員の予算から切り離されて作られていないかを確認しましょう。
管理部の費用には、監査や顧問の報酬、システムの費用など、会社の成長段階によって大きく変わる費用が含まれます。上場の準備を始める会社では、監査法人や証券会社への報酬、内部統制の整備の費用などが新たに加わります。こうした費用は、前年の実績からは見えないため、意識して予算に織り込む必要があります。
部署別の販売管理費の予算は、部署長が自分の言葉で説明できることが何より大切です。なぜこの費用が必要なのか、前年からなぜ増えるのか、その費用でどのような成果を期待するのか。部署長が説明できない費用は、予算に含める前に必要性を問い直すべきです。説明の責任を部署長に置くことで、期中の費用の管理も部署長が主体的に行うようになります。
部署と事業が一致しない場合:共通部署の費用を事業に配分する
機能別の組織では、営業部や管理部は複数の事業にまたがって仕事をしています。事業別の予算で事業ごとの営業利益まで見たい場合は、これらの共通部署の費用を、何らかの基準で事業に配分する必要があります。
営業部の費用は、事業ごとの受注予算の比率や、営業の担当の比率で配分するのが一般的です。管理部の費用は、事業ごとの人員や売上の比率で配分します。どの基準を使うかで事業ごとの利益は変わるため、基準は予算の段階で決め、期中は変えないことが大切です。
一方で、共通部署の費用を配分すると、事業部長は自分でコントロールできない費用で評価されることになります。私は、事業部長の評価は事業で直接コントロールできる費用を差し引いた貢献利益で行い、全社の費用を含めた事業の営業利益は、事業の拡大や縮小を判断する経営の資料として使う、という使い分けをお勧めしています。配分の考え方は、部門別組織とプロジェクト別原価計算の関係として、別の記事でも詳しく解説しています。
営業外収益・営業外費用:経常利益までを予算にする
営業利益までで予算を終えてしまう会社は少なくありません。しかし、経営が最終的に責任を持つのは、経常利益、そして税引後の当期純利益です。営業外収益と営業外費用も、予算に含めましょう。
| 区分 | 主な項目 | 予算の根拠 |
|---|---|---|
| 営業外収益 | 受取利息、受取配当金、為替差益、助成金 | 預金残高、保有株式、申請・採択の状況 |
| 営業外費用 | 支払利息、為替差損、手形売却損 | 借入・返済計画と金利の見込み |
| (参考)特別損益 | 固定資産売却損益、移転費用、災害損失 | 予定が分かっている臨時の項目 |
営業外収益には、預金の受取利息、受取配当金、為替差益、そして雇用や人材育成に関する助成金などがあります。助成金は、会計上、営業外収益として扱われることが多い項目です。助成金は申請の時期や採択の結果によって入る時期が変わるため、確実に見込めるものだけを予算に含め、申請中のものは別に管理するのが安全です。
営業外費用の中心は、借入金の支払利息です。支払利息の予算は、借入と返済の計画から作ります。期中に新たな借入を予定しているなら、その時期と金額、金利の見込みを反映させます。金利の水準が変わる局面では、変動金利の借入の利息が増える可能性も考えておく必要があります。
営業外の項目は金額が小さいことが多いものの、資金の計画と損益の予算をつなぐ接点です。設備やシステムへの投資、人員の採用、運転資金の増加といった計画が、借入を必要とするなら、その利息が営業外費用として損益に戻ってきます。プロジェクト型のビジネスでは、大型の案件を受注すると、売上の入金より先に外注費や人件費の支払いが発生し、運転資金が膨らむことがあります。受注予算と資金の計画をつなげて考えることで、営業外費用の予算にも根拠が生まれます。
なお、固定資産の売却や災害による損失など、臨時の性質を持つものは特別利益や特別損失として扱います。予算の段階で予定が分かっているもの、たとえば事務所の移転に伴う損失などは、特別損益として予算に含めておきましょう。そのうえで、法人税等を差し引いた当期純利益まで見通せれば、配当や内部留保の議論にもつなげることができます。
営業外の項目を予算に含めるもう一つの意味は、本業の利益と、本業以外の要因による利益を分けて見られることです。助成金や為替差益で経常利益が予算を上回っても、営業利益が予算を下回っていれば、本業は計画どおりに進んでいないということです。営業利益と経常利益を並べて予実を比べることで、本業の実力を正しく評価できます。
数値例:売上12億円のプロジェクト型企業の年度予算
ここまでの考え方を、一つの会社の年度予算として通して見てみましょう。受託開発、保守運用、コンサルティングの三つのセグメントを持つ、売上12億円のシステム開発の会社を想定します。数値は説明のための例です。
まず、セグメント別の売上予算を、三層の構成で示します。
| セグメント | 期首受注残 | 既存顧客 | 新規 | 売上予算 |
|---|---|---|---|---|
| 受託開発 | 2.8 | 1.8 | 2.4 | 7.0 |
| 保守運用 | 2.6 | 0.3 | 0.1 | 3.0 |
| コンサルティング | 0.6 | 0.8 | 0.6 | 2.0 |
| 合計(構成比) | 6.0(50%) | 2.9(24%) | 3.1(26%) | 12.0 |
期首の受注残から計上される売上が6億円で、売上予算のちょうど半分です。保守運用は継続の契約が中心のため確度が高く、受託開発とコンサルティングは、既存顧客と新規の受注に多くを頼っています。
次に、セグメント別の平均粗利率から粗利を求め、部署別の費用を差し引いて、経常利益までを組み立てます。
| 項目 | 金額 | 売上比 |
|---|---|---|
| 売上:受託開発 | 70,000 | |
| 売上:保守運用 | 30,000 | |
| 売上:コンサルティング | 20,000 | |
| 売上合計 | 120,000 | 100% |
| 粗利:受託開発(28%) | 19,600 | |
| 粗利:保守運用(55%) | 16,500 | |
| 粗利:コンサルティング(45%) | 9,000 | |
| 粗利合計 | 45,100 | 37.6% |
| 制作部門の未稼働コスト | 4,000 | 3.3% |
| 販売管理費:営業部 | 10,000 | 8.3% |
| 販売管理費:管理部 | 10,000 | 8.3% |
| 販売管理費:全社共通 | 6,000 | 5.0% |
| 営業利益 | 15,100 | 12.6% |
| 営業外収益(受取利息・助成金など) | 300 | |
| 営業外費用(支払利息など) | 600 | |
| 経常利益 | 14,800 | 12.3% |
数値は説明のための例です。
全社の粗利率は約37.6%です。受託開発の粗利率が28%と低い一方で、保守運用が55%と高く、全社の粗利を支えています。この構成を見ると、受託開発の売上が予算より伸びても、保守運用の売上が伸びなければ、全社の粗利率は下がることが分かります。セグメント別の予算を持つことで、売上の総額だけでなく、構成の変化が利益に与える影響を議論できるようになります。
販売管理費は、部署別に次のように積み上げています。
| 部署 | 人件費 | その他の主な費用 | 合計 |
|---|---|---|---|
| 営業部 | 7,500(10人×750) | 広告宣伝・展示会1,000、旅費交通費500、交際費300、その他700 | 10,000 |
| 管理部 | 5,200(8人×650) | 採用費1,500、支払手数料1,200、システム費1,300、その他800 | 10,000 |
| 全社共通 | 役員報酬3,000 | 地代家賃2,000、減価償却費600、その他400 | 6,000 |
この例の営業利益率は約12.6%、経常利益率は約12.3%です。予算の数字そのものよりも大切なのは、それぞれの数字が、受注残、顧客別の受注見込み、平均粗利率、人員の計画、部署別の費用の計画といった根拠につながっていることです。予算と実績の差が出たときに、どの前提が外れたのかを特定できる予算が、良い予算です。
予算の感応度を確かめる:前提が外れたら利益はどう動くか
予算ができたら、主要な前提が外れたときに利益がどれだけ動くかを確かめておきましょう。プロジェクト型のビジネスで影響が大きいのは、粗利率と新規の受注です。
| シナリオ | 売上 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 基本の予算 | 120,000 | 15,100 | 12.6% |
| 粗利率が全セグメントで1ポイント低下 | 120,000 | 13,900 | 11.6% |
| 新規の受注が予算の70% | 110,700 | 約8,900 | 約8.0% |
新規の売上3.1億円の30%(9,300万円)が未達。その原価6,165万円のうち外注費・経費で減らせるのは半分と仮定。
粗利率が全セグメントで1ポイント下がるだけで、営業利益は1,200万円減ります。新規の受注が予算の七割にとどまると、売上は9,300万円減り、営業利益は約6,200万円減ります。売上の減少に比べて利益の減少が大きいのは、売上が減っても、社内の人件費はすぐには減らないからです。この例では、原価のうち外注費や経費で調整できるのは半分と仮定しています。
この感応度を経営と共有しておくと、期中に受注が予算を下回り始めたときに、どれだけの影響が出るのかをすぐに判断できます。また、新規の受注に予算の多くを頼っている会社ほど、受注が外れたときの影響が大きいことも分かります。予算の三層の構成と、この感応度は、セットで確認することをお勧めします。
事業別・部署別・プロジェクト別の予算を一致させる
三つの切り口で予算を作ったら、それらが一つの全社予算として一致しているかを確かめます。ここを省くと、事業部長が説明する事業の予算と、部署長が説明する部署の予算と、プロジェクトマネージャーが持つ案件の予算が、それぞれ別の数字になってしまいます。
| 照合 | 一致させるもの |
|---|---|
| 売上 | プロジェクト別の売上+未定分=事業別の売上合計=全社の売上 |
| 人件費 | 部署別の人件費の合計=人員計画から計算した全社の人件費 |
| 利益 | 事業別の利益の合計-全社共通費=全社の営業利益 |
確認の要点は三つです。第一に、プロジェクト別の売上の合計に、未定の部分の売上を加えたものが、事業別の売上の合計と一致すること。第二に、部署別の人件費の合計が、人員の計画から計算した全社の人件費と一致すること。第三に、事業別の利益の合計から、事業に配分していない全社共通の費用を差し引いたものが、全社の営業利益と一致することです。
この照合の作業を表計算ソフトで行うと、部署から上がってきたファイルのバージョンの管理だけで大変な手間がかかります。予算の数字を一つのデータとして持ち、事業別、部署別、プロジェクト別の集計をそこから作る仕組みにしておくと、照合の手間は大きく減り、予算の修正にも素早く対応できます。
照合で差が見つかったときは、差をそのまま調整項目として処理せず、原因を突き止めて元の予算を直すことが大切です。調整項目で帳尻を合わせると、期中に実績と比べたとき、どの切り口の予算が正しいのかが分からなくなります。照合の結果は、どの部署やどの事業の予算をどう直したのかを記録として残しておきましょう。
トップダウンとボトムアップの擦り合わせ
予算づくりでいつも議論になるのが、経営が示す目標と、現場が積み上げる見込みの差です。経営は成長のために高い目標を掲げ、現場は達成できる数字を積み上げます。この差をどう埋めるかが、予算づくりの山場です。
| 観点 | トップダウン(目標) | ボトムアップ(積み上げ) |
|---|---|---|
| 出発点 | 経営の成長目標・中期計画 | 受注残・顧客別見込み・人員計画 |
| 強み | 成長への意思が示される | 根拠があり説明できる |
| 弱み | 根拠が乏しく現場が納得しにくい | 保守的になりやすい |
| 予算での扱い | 目標上乗せ分(施策とセット) | 基本の予算 |
私がお勧めしているのは、二つの数字を無理に一つにせず、二層で持つことです。現場が積み上げた、根拠のある見込みの予算を基本の予算とし、経営の目標との差は、目標上乗せ分として、どのような施策で埋めるのかとセットで管理します。新規の顧客の開拓、単価の引き上げ、新しいサービスの立ち上げなど、差を埋める施策ごとに、責任者と期待する金額を決めます。
この二層の考え方を取ると、期中の予算と実績の比較も意味のあるものになります。基本の予算に対して実績が下回っていれば、根拠のあった見込みが外れたということで、原因の分析が必要です。目標上乗せ分が達成できていなければ、施策が機能していないということで、施策の見直しが必要です。一つの数字で管理していると、この二つの問題が区別できません。
擦り合わせの過程では、経営が目標の根拠を説明することも大切です。なぜこの成長率が必要なのか、どの事業を伸ばしたいのか、どこに投資するのか。目標の背景が共有されていれば、現場も施策を考えやすくなります。目標の数字だけが降りてくる予算は、現場にとって達成すべきものではなく、言い訳を考えるものになってしまいます。
擦り合わせで差が埋まらないときに、安易に平均粗利率や稼働率の前提を引き上げて帳尻を合わせることは避けてください。前提を変えるなら、変える根拠となる施策が必要です。根拠のない前提の変更は、予算の数字を合わせるだけで、実際の業績は何も変わりません。そして期中に予算と実績の差が出たとき、その原因を説明できなくなります。
予算作成のスケジュールとプロセス
年度予算は、期が始まる前に確定させる必要があります。プロジェクト型のビジネスでは、受注の見込みや人員の計画を固めるのに時間がかかるため、期首の三か月から四か月前には作業を始めることをお勧めしています。三月決算の会社なら、十二月から一月ごろの開始です。
| 時期 | やること | 担い手 |
|---|---|---|
| 12月 | 予算方針・全社目標の提示、前提(平均粗利率・稼働率・単価)の確定 | 経営・経営企画 |
| 1月 | 受注見込み・プロジェクト別予算・人員計画・部署別費用の積み上げ | 営業・事業部・各部署 |
| 2月前半 | 集計、三つの切り口の照合、目標との差の確認 | 経営企画・管理部門 |
| 2月後半 | 擦り合わせ、目標上乗せ分の施策と責任者の決定 | 経営・各責任者 |
| 3月 | 月次展開、取締役会での承認 | 経営企画・取締役会 |
最初に経営が方針と目標を示し、各部署と事業が積み上げを行い、それを経営企画や管理部門が集計して全社の予算にまとめ、擦り合わせを経て取締役会で承認する、という流れが基本です。私がホリプロで経営企画の責任者を務めていた頃も、予算の策定は経営企画の最も重要な仕事の一つでした。立場や業種が違っても、方針の提示、積み上げ、集計、擦り合わせ、承認という骨格は変わりません。
スケジュールで気をつけたいのは、擦り合わせの時間を十分に取ることです。積み上げの締め切りが遅れ、擦り合わせの時間がなくなると、最後は経営が一方的に数字を決めることになり、現場の納得感が失われます。積み上げの段階では、完璧な数字を求めず、まず全体の数字を早く集めることを優先しましょう。
予算の承認の場で経営が確認すべき質問
取締役会や経営会議で予算を承認するとき、合計の売上と利益だけを見て承認していないでしょうか。予算の質を確かめるには、前提を問う質問が有効です。私が予算の承認の場でお勧めしている質問をまとめます。
| 質問 | 確かめたいこと |
|---|---|
| 売上予算のうち、期首の受注残でまかなえるのは何割か | 予算の確度 |
| 新規の受注見込みは、どの案件の、どの確度の合計か | 受注予算の根拠 |
| 平均粗利率は、どの期間の完了案件の実績か | 粗利の前提 |
| 売上予算に必要な工数を、今の人員と採用計画でこなせるか | 人員の裏づけ |
| 期末の受注残は、期首より増えるか減るか | 来期への備え |
| 目標との差を埋める施策と責任者は誰か | 目標上乗せ分の実行性 |
| 資金が最も少なくなる月はいつで、いくらか | 資金の安全 |
これらの質問に、担当者がすぐに答えられる予算は、前提が整理された良い予算です。答えに詰まる質問があれば、そこが予算の弱いところです。承認の場は、予算を通すための儀式ではなく、予算の前提を経営が確かめ、期中に注視すべき点を共有する場として使いましょう。
年度予算を月次に展開する
年度予算ができたら、月次に展開します。年間の数字だけでは、期中に予算と実績を比べることができないからです。プロジェクト型のビジネスの月次展開では、年間の数字を十二で割るのではなく、それぞれの項目の動き方に合わせて展開することが大切です。
| 項目 | 展開の方法 |
|---|---|
| 売上(確定案件) | 進捗計画・検収予定月に配置 |
| 売上(見込み案件) | 受注予定月と案件期間から配置 |
| 売上(継続契約) | 毎月均等に配置 |
| 人件費 | 入社・退職月、昇給月、賞与支給月(または引当)を反映 |
| 販売管理費 | 展示会・広告・更新など発生月に配置。固定費は均等 |
| 営業外費用 | 借入・返済のスケジュールから利息を配置 |
売上は、確定の案件は進捗の計画や検収の予定月に、見込みの案件は受注の予定月と案件の期間から展開します。保守運用のような継続の売上は、毎月均等に置きます。業界によっては、期末に検収が集中する、夏に案件が少ないといった季節性があるため、過去の月別の実績も参考にします。
人件費は、人員の計画の入社月と退職月、昇給の月、賞与の支給月を反映させます。賞与を月割りで計上する会社では、引当の金額を毎月置きます。販売管理費は、展示会や広告の実施月、システムの更新の月など、費用が発生する月に置きます。
月次に展開した予算は、期中のフォーキャスト、つまり着地の見込みの基準にもなります。月次の実績が予算からずれたとき、そのずれが時期のずれなのか、金額そのもののずれなのかを見極めることが、着地の見込みの精度を高める鍵です。
月次に展開した予算は、四半期ごとの累計でも確認できるようにしておくと便利です。プロジェクト型のビジネスでは、月ごとの売上は案件の検収の時期によって大きく振れます。単月の予算と実績の差に一喜一憂するのではなく、四半期や累計で見て、時期のずれが解消されているかを確かめる視点が必要です。
損益の予算から資金の予算へ
年度予算は損益だけでなく、資金の動きにも展開します。損益の予算では黒字でも、入金と支払いの時期のずれによって、資金が不足することがあるからです。プロジェクト型のビジネスでは、大型の案件の着手から入金までの期間が長く、その間に外注費や人件費の支払いが先行するため、この点が特に重要です。
| 項目 | 損益の予算 | 資金の予算 |
|---|---|---|
| 売上 | 進捗・検収の時期に計上 | 請求・入金条件(前受金・中間金・サイト)で入金 |
| 外注費・経費 | 発生の時期に計上 | 支払条件で出金 |
| 賞与 | 支給月または引当で計上 | 支給月に出金 |
| 設備・システム投資 | 減価償却費として分割計上 | 支払時に一括で出金 |
| 借入金 | 支払利息のみ営業外費用 | 借入・返済の元本も資金に影響 |
| 税金 | 法人税等として年度で計上 | 中間納付・確定納付の月に出金 |
損益の予算を資金の予算に展開するときは、売上を入金の条件に、外注費や経費を支払いの条件に置き換えます。前受金や中間金の条件がある案件は、その入金の時期も反映させます。そのうえで、賞与や社会保険料、法人税や消費税の納付、借入金の返済、設備やシステムへの投資の支払いといった、損益の予算には表れない、あるいは表れ方が異なる資金の動きを加えます。
月ごとの資金の残高の見込みを作ると、どの月に資金が最も少なくなるのかが分かります。その月に向けて、借入の時期や金額を計画しておけば、営業外費用の支払利息の予算にも根拠が生まれます。損益の予算と資金の予算をつなげることは、プロジェクト型のビジネスの経営の安全を守るうえで欠かせない作業です。
予算は作って終わりではない:予実管理とフォーキャストへ
予算づくりに多くの時間をかけても、期が始まると予算は引き出しにしまわれ、決算の時期まで見られない。そうした会社を、私は何度も見てきました。予算は、期中の経営の判断に使ってこそ意味があります。
毎月、予算と実績を比べ、差の原因を分析します。プロジェクト型のビジネスでは、差の原因を、受注の差、売上の計上時期の差、粗利率の差、費用の差に分けて見ることが有効です。受注の差であれば営業の課題、粗利率の差であればプロジェクトの管理の課題、というように、差の原因によって対応する人と打ち手が変わるからです。
そのうえで、実績と、受注残と、今後の見込みから、期末の着地を予想します。予算は期首に決めた計画、フォーキャストは今の時点で最も確からしい見通しです。予算と着地の見込みの差が、経営が手を打つべき大きさです。予算を変えずに、着地の見込みを毎月更新していくことで、予算は過去の計画ではなく、今の経営の判断の物差しとして生き続けます。
予算と一緒に設定したいKPI
予算の数字だけでは、期中に何が起きているのかを早く知ることができません。売上や利益は結果の数字であり、それが確定するころには、打てる手が限られています。予算と一緒に、結果に先行する指標、つまりKPIを設定しておきましょう。
| KPI | 見る理由 | 主な担い手 |
|---|---|---|
| 受注額・受注残 | 数か月後の売上の先行指標 | 営業・経営 |
| パイプライン金額・受注率 | 新規の受注の先行指標 | 営業 |
| セグメント別の粗利率 | 平均粗利率の前提の確認 | 事業部・PM |
| 稼働率 | 未稼働のコストと人員の過不足 | 部署長 |
| 一人あたり粗利 | 成長の質(人を増やして強くなっているか) | 経営 |
| 販売管理費率 | 固定費の水準 | 管理部・経営 |
プロジェクト型のビジネスで特に大切なのは、受注残と稼働率です。受注残が予算の想定より減っていれば、数か月後の売上が足りなくなります。稼働率が想定より低ければ、未稼働のコストが増えて粗利が圧迫されます。どちらも、売上や利益の数字に表れる前に気づける指標です。
一人あたりの粗利も、ぜひ見ていただきたい指標です。売上を伸ばすために人を増やしても、一人あたりの粗利が下がっていれば、会社は大きくなっても強くはなっていません。予算の段階で一人あたりの粗利の目標を持ち、人員の計画と売上の予算が、その目標と整合しているかを確かめましょう。
予算の精度を毎年高める:期末の振り返り
予算の精度は、一年で劇的に高まるものではありません。毎年の期末に、予算と実績の差を振り返り、どの前提が外れたのかを確かめ、翌年の予算づくりに活かす。この積み重ねが、当たる予算をつくります。
振り返りでは、受注の三層ごとの達成率、セグメント別の粗利率の予算と実績の差、稼働率の前提と実績の差、採用の計画と実績の差、部署別の販売管理費の差を確認します。たとえば、新規の受注の達成率が毎年六割程度にとどまっているなら、パイプラインの確度の設定が楽観的すぎるのかもしれません。粗利率が毎年予算を下回っているなら、平均粗利率の計算の方法や、見積の段階の工数の見込みを見直す必要があります。
振り返りの結果は、翌年の予算の前提として文書に残しておきましょう。担当者が替わっても、前提の考え方が引き継がれることが、組織として予算の精度を高めるうえで大切です。
予算作成でよくある失敗と対策
最後に、プロジェクト型ビジネスの予算づくりで、私がご支援の現場でよく目にする失敗を整理しておきます。
| 失敗 | 起きること | 対策 |
|---|---|---|
| 前年売上×成長率で作る | 根拠を説明できず毎年外れる | 受注残・既存・新規の三層で積み上げる |
| 受注と売上を区別しない | 期ズレで売上が未達になる | 受注残の推移で受注と売上をつなぐ |
| 受注時の粗利率を使う | 粗利の予算が毎年未達 | 完了案件の実績の加重平均を使う |
| 全社平均の粗利率だけ | 売上構成の変化で粗利が外れる | セグメント別の平均粗利率 |
| 人員計画と売上が別々 | 人が足りない・余る | 必要工数と稼働可能工数を突き合わせる |
| 販管費を科目別に一括で作る | 責任者が不在になる | 部署別に責任者が積み上げる |
| 営業利益で止める | 借入・資金の影響が見えない | 営業外収益・費用まで含め経常利益で確定 |
| 作って引き出しにしまう | 期中の判断に使われない | 月次の予実管理と着地見込みにつなぐ |
これらの失敗の多くは、予算の数字が、その根拠となる受注、人員、粗利率といった前提から切り離されていることに原因があります。前提を明記し、前提が変わったときに予算のどこが変わるのかを追える形で予算を作ることが、失敗を防ぐ最善の方法です。
中小企業はどこから始めればよいか
ここまで、本格的な予算づくりの全体像を解説してきましたが、すべてを一度に整える必要はありません。とくに、これまで予算らしい予算を作ってこなかった中小企業では、まず次の三つから始めることをお勧めしています。
一つ目は、売上の予算を受注残、既存顧客、新規の三層に分けることです。表計算ソフトの一枚のシートで十分です。これだけで、来期の売上のうち、どれだけが見えていて、どれだけを取りに行かなければならないのかが分かります。
二つ目は、セグメントを二つか三つに分け、それぞれの過去の粗利率を計算することです。三つ目は、人員の計画を月別に作り、人件費の予算を人数から作ることです。この三つが揃えば、プロジェクト型のビジネスの予算の骨格はできあがります。部署別の販売管理費や営業外の項目、月次の展開、三つの切り口の照合は、二年目、三年目と、運用しながら少しずつ精度を高めていけばよいのです。
業種別の留意点
プロジェクト型のビジネスといっても、業種によって予算づくりで気をつける点は異なります。私がご支援してきた業種ごとの主な留意点を整理します。
| 業種 | 留意点 | 重点的に見る前提 |
|---|---|---|
| 建設業 | 進捗に応じた売上計上、工期の遅れによる期ズレ | 工事ごとの月別進捗、実行予算 |
| システム開発 | 受託と保守の構成、保守契約の更新 | 保守の更新率、受託の粗利率 |
| コンサルティング | 稼働率と単価が売上を決める | 人員計画、稼働率、単価改定 |
| 映像・広告制作 | 季節性、外注比率の高さ | 月別の過去実績、外注費の見積もり |
建設業では、工事の進み具合に応じて売上を計上する場合、工事ごとの進捗の見込みが売上の予算そのものになります。工期の遅れが売上の期ズレに直結するため、大型の工事ほど月別の進捗の計画を丁寧に作る必要があります。システム開発では、保守運用の契約の更新率が、翌期の売上の土台を左右します。コンサルティングでは、稼働率と単価がそのまま売上を決めるため、人員の計画の精度が予算の精度になります。映像や広告の制作では、季節性と外注の比率が大きく、月別の展開と外注費の見積もりが重要です。
実務家として伝えたいこと:予算は「経営の言葉」をそろえる道具
私は、朋友建設の財務部でキャリアを始め、エンプレックスではCFOとして上場の準備に携わり、ホリプロでは経営企画の責任者を務めました。独立してからは、200社を超えるプロジェクト型の会社の経営管理をご支援してきました。その中で、予算について一貫して感じていることがあります。それは、予算の本当の価値は、数字の正確さよりも、経営と現場の言葉をそろえることにある、ということです。
上場の準備では、予算と実績の差を説明できることが強く求められます。予算の精度が低い会社は、業績の見通しを外部に示すことができないからです。そのとき問われるのは、差がなぜ生じたのかを、受注、売上の時期、粗利率、費用といった要素に分解して説明できるかどうかです。説明できる予算は、作る段階から前提が整理されている予算です。
予算を作る過程で、経営は何を目指すのかを語り、営業はどの顧客から何を受注するのかを語り、プロジェクトマネージャーはどの案件をどれだけの利益で仕上げるのかを語り、部署長はどれだけの人と費用で何を実現するのかを語ります。その言葉が一つの数字に集約されたものが、予算です。予算づくりの時間は、会社全体で来期の計画を語り合う、貴重な時間だと考えてください。
eMplex PBMで予算から着地見込みまでを一つにつなぐ
本記事で解説した予算づくりを表計算ソフトだけで行うと、部署や事業から集めたファイルの集計と照合に多くの時間が取られます。私たちが提供しているeMplex PBMは、プロジェクト型ビジネスの予算と実績、着地見込みを一つの仕組みで管理するためのクラウドサービスです。
eMplex PBMでは、業種別のテンプレートを使って、売上、労務費、外注費、直接経費の予算をプロジェクトごとに作ることができます。フォーキャストレポートでは、着地見込みを確認し、粗利率のアラートで採算の悪化に早く気づくことができ、案件種別、取引先、部署といった切り口でドリルダウンできます。事業別・プロジェクト別の収支レポートで、本記事で触れた複数の切り口から損益を確認することもできます。
タイムシートの工数は労務費の原価に連携し、過稼働や未配置のアラートは、人員の計画と実際の稼働の差に気づく手がかりになります。営業の側では、商談化率や受注率から、受注予算の前提となる営業の生産性を確認できます。予算を作って終わりにせず、毎月の実績と着地見込みにつなげる仕組みとして、ご検討いただければ幸いです。
まとめ:予算作成の極意は「受注から積み上げ、人で裏づけ、三つの切り口でそろえる」
プロジェクト型ビジネスの予算づくりの要点を振り返ります。売上の予算は、期首の受注残、既存顧客、新規の三層で積み上げ、受注と売上の期ズレを織り込み、期末の受注残の目標も持つこと。粗利は、セグメント別の完了案件の加重平均の粗利率で見積もり、確定の案件は実行予算を使うこと。人件費は人員の計画から作り、売上の予算に必要な工数と突き合わせること。販売管理費は部署別に責任者が積み上げ、営業外収益と営業外費用まで含めて経常利益を確定させること。
そして、事業別、部署別、プロジェクト別の三つの切り口の予算を一致させ、経営の目標と現場の積み上げの差は二層で管理し、月次に展開して、毎月の予実管理と着地の見込みにつなげること。予算は、一年に一度の作業ではなく、経営の言葉をそろえ、毎月の判断を支える道具です。まずは、来期の売上予算を三層に分けて見るところから始めてみてください。
予算づくりに完成形はありません。毎年の期末の振り返りで前提を磨き、少しずつ精度を高めていくことで、予算は会社の未来を語る最も確かな道具になっていきます。
よくある質問(FAQ)
Q. プロジェクト型ビジネスの年度予算は、どの順番で作ればよいですか?
A. 受注予算(期首受注残・既存顧客・新規)から売上予算を作り、セグメント別の平均粗利率や実行予算で粗利を見積もり、人員計画から人件費を確かめ、部署別の販売管理費を積み上げて営業利益を求め、最後に営業外収益・営業外費用を加えて経常利益を確定させる順番がお勧めです。
Q. 受注予算と売上予算はどう違いますか?
A. 受注予算はその期に契約する案件の金額、売上予算はその期に計上する売上の金額です。プロジェクト型ビジネスでは受注した案件の売上が期をまたいで計上されるため、期首受注残+今期受注-今期売上=期末受注残の関係で両者をつなぎ、期末受注残の目標も設定します。
Q. 平均粗利率はどのように計算すればよいですか?
A. セグメントごとに、直近2〜3期の完了案件の粗利合計を売上合計で割った加重平均を使います。受注時の見込み粗利率ではなく完了時の実績を使い、確定案件は実行予算の粗利率を優先します。毎年の予算づくりのたびに見直します。
Q. 事業別・部署別・プロジェクト別の予算はどう使い分けますか?
A. 事業別は事業の拡大・縮小の判断(責任者は事業部長)、部署別は人員と費用の管理(部署長)、プロジェクト別は案件の採算(プロジェクトマネージャー)に使います。三つの合計が全社予算と一致することを必ず確認します。
Q. 人件費予算はどう作ればよいですか?
A. 部署別に在籍人数・採用・退職・異動を月別に並べ、給与・賞与に法定福利費などを含めた一人あたり人件費を掛けて作ります。さらに、売上予算に必要な社内工数と、人員と稼働率から計算した稼働可能工数を突き合わせ、不足や余剰がないかを確かめます。
Q. 営業外収益・営業外費用も予算に含めるべきですか?
A. 含めることをお勧めします。受取利息や助成金などの営業外収益、借入金の支払利息などの営業外費用を加えて経常利益まで予算化することで、借入・投資・資金繰りの計画と損益の予算がつながります。助成金は確実に見込めるものだけを含めます。
Q. 経営の目標と現場の積み上げに差がある場合はどうしますか?
A. 無理に一つの数字にせず、現場の積み上げを基本予算、目標との差を「目標上乗せ分」として二層で持ち、差を埋める施策ごとに責任者と金額を決めて管理する方法がお勧めです。期中の予実分析で、見込みの外れと施策の不発を区別できます。