現実感のある予算と、目標到達のための予算―二層で考える予算づくりと部門を越えた情報共有
結論:予算は「現実の積み上げ」と「目標への挑戦」の二層で作る
最初に結論を申し上げます。予算を作るときには、性格の異なる二つの予算を、はっきりと分けて作ることをお勧めします。一つは、すでに見えている受注や契約を整理して積み上げた「現実感のある予算」。もう一つは、まだ受注していない案件を、知恵と工夫と努力によって獲得し、目標に到達させるための「目標到達のための予算」です。この二つを混ぜずに作り、その差、つまり目標までのギャップを、具体的な打ち手と結びつけて見える化すること。それが、経営陣にとっても現場にとっても、納得感があり、実際に使える予算をつくるための基本です。
皆さんの会社では、どこまで現実感のある予算を立てているでしょうか。
予算の作成の時期になると、多くの会社で、同じような光景が繰り返されます。経営陣が来期の目標の数字を示し、各部門がその数字に合わせて予算を作る。あるいは、各部門が前年の実績に一定の成長率を掛けた数字を出し、経営陣がそれを積み上げて調整する。どちらの方法でも、出来上がった予算の数字のうち、どれだけが確実に見込める部分で、どれだけが努力によって獲得しなければならない部分なのかは、ほとんど見えません。
その結果、期が始まってから、予算と実績の差が開いていったとき、その差が、そもそも根拠の薄い目標の部分から生まれているのか、確実だと思っていた部分が崩れたことから生まれているのかが分かりません。経営陣は、どこに手を打てばよいのかを判断できず、現場は、達成の見通しの立たない数字に追われることになります。
新卒で入社した朋友建設では、受注の見込みが十分な根拠のないまま予算に組み込まれ、期の途中で計画と現実の差が広がっていく様子を経験しました。会社が和議という局面を迎える過程で、予算の数字のうち、どれだけが本当に見えていたものだったのかを、経営が把握できていなかったことの怖さを知りました。現実として見えている部分と、挑戦として目指す部分を区別すること。その大切さは、私の仕事の原点の一つになっています。
私はプロジェクト管理会計の専門家として、これまで200社を超えるプロジェクト型企業の経営管理を支援してきました。その中で、予算が経営の道具として機能している会社には、共通点があることに気づきました。それは、予算の中で、現実として見えている部分と、目標として挑戦する部分を、はっきりと区別していることです。現実の部分は、データに基づいて正確に積み上げる。目標の部分は、どの顧客に、どの市場で、どのような手段で獲得するのかを、具体的な打ち手として示す。この区別があるからこそ、予算は、期中の判断の基準として使えるのです。
現実感のある予算のデータは、きちんと整理すれば、予算の作成の時に非常に役に立ちます。年間の契約がすでに結ばれ、前受金から毎月売上に振り替えられる保守や運用の契約。受注済みで、検収の月がほぼ確定している開発や制作の案件。こうした、すでに見えている売上を、案件ごと、月ごとに正確に整理しておけば、来期の売上のうち、どれだけがすでに確保されているのかが、数字で分かります。
そして、精度の高い予算を作るためには、現場の部門と、経理やシステムの部門が、情報を共有することが欠かせません。案件の状況を最もよく知っているのは現場であり、契約や前受金の数字を正確に把握しているのは経理であり、データを整理し集計する仕組みを持っているのはシステムの部門です。どこの会社にも、部門と部門の間には、情報を共有しにくいコミュニケーションの壁があります。予算の作成は、その壁を越えて、いろいろな部門と複数の人を巻き込みながら進めていくべきものなのです。
本稿では、現実感のある予算と、目標到達のための予算という二つの予算の違いを整理したうえで、それぞれの作り方、二つの予算をつなぐギャップの見える化、部門の間のコミュニケーションの壁の越え方、そして多くの部門と人を巻き込みながら予算づくりを進める方法までを、実務の視点からお伝えします。
本稿の考え方は、受託開発や保守運用、コンサルティング、広告や制作、建設など、受注と契約に基づいて売上が立つプロジェクト型のビジネスに、特によく当てはまります。こうした業種では、来期の売上の一部が、すでに受注や契約として見えているからです。見えている部分を正確に数え、見えていない部分を計画として示す。この二つを分けることが、予算の質を大きく変えます。
予算づくりのもう一つの目的は、組織の全員が、来期に向けて同じ方向を向くことです。経営陣が目指す目標と、現場が見ている現実との間に大きな隔たりがあれば、予算は現場にとって、上から押しつけられた数字になってしまいます。現実を正確に示し、そのうえで目標までの道筋を具体的に描くことで、予算は、経営陣と現場が共に目指す計画へと変わります。
予算は、一度作れば終わりではなく、期中の判断の基準として一年間使われ続けるものです。だからこそ、その中身が、事実と計画のどちらに基づいているのかが分かることが大切です。事実の部分が崩れたのか、計画の部分が進んでいないのか。その区別ができる予算は、期中の経営の羅針盤になります。
二つの予算の違いと、混ぜてしまうことの危うさ
予算の作成には、二つの要素があると私は考えています。現実感のある予算と、目標を到達させるための予算です。まず、二つの予算の違いを整理しておきましょう。
現実感のある予算とは、すでに見えている受注や契約を整理して作る予算です。将来の売上のうち、契約や受注という事実に裏付けられた部分を、案件ごと、月ごとに積み上げたものです。たとえば、年間の契約がすでに結ばれ、毎月、前受金から売上に振り替えられるものは、ほぼ間違いなく売上が確定しています。また、受注済みで、検収の月がほぼ確定しているものも、確度の高い売上です。現実感のある予算は、こうした事実に基づく部分で構成されます。その数字は、担当者の希望や意欲ではなく、契約書や受注の記録といったデータから導かれます。
一方、目標を到達させるための予算とは、まだ受注していない部分を、さまざまな知恵と工夫と努力によって到達させる予算です。既存の取引先との取引の拡大、新しい市場の開拓、新しいサービスの投入、さまざまなマーケティングの手法。こうした手段を通じて、確実に到達させていく道筋を示すものです。その数字は、事実ではなく、意思と計画に基づいています。
この二つの予算は、性格がまったく異なります。現実感のある予算は「すでにあるもの」を正確に数えるものであり、目標到達のための予算は「まだないもの」を獲得する計画です。前者に求められるのは正確さであり、後者に求められるのは具体性と実行の力です。
ところが、多くの会社では、この二つが一つの数字の中に混ざっています。来期の売上の予算が二十億円だとして、そのうちどれだけが契約済みで、どれだけがこれから獲得する部分なのかが、予算の資料からは分かりません。
二つの予算を混ぜてしまうと、いくつかの問題が起きます。
一つ目は、予算の達成の見通しが分からないことです。予算のうち、確実な部分が九割を占めているのか、五割にとどまっているのかによって、達成の難しさはまったく違います。混ざった数字からは、この違いが見えません。
二つ目は、期中の判断を誤りやすいことです。期の途中で実績が予算を下回ったとき、それが、確実だと思っていた契約が解約されたことによるのか、新規の受注が計画どおりに取れていないことによるのかで、打つべき手は違います。前者であれば既存の顧客との関係の見直しが、後者であれば営業の活動の強化が必要です。二つが混ざっていれば、原因を特定するのに時間がかかります。
三つ目は、予算の作り方そのものが歪むことです。現場の担当者が、達成の責任を負わされることを恐れて、目標の部分を控えめに見積もる。逆に、経営陣の期待に応えようとして、根拠の薄い見込みを確実な部分のように扱う。二つの予算の境目が曖昧だと、こうした数字の操作が入り込みやすくなります。
二つの予算を分けて作れば、これらの問題は大きく改善されます。現実感のある予算は、データから正確に作られ、誰が作っても同じ数字になります。目標到達のための予算は、どの打ち手でいくらを獲得するのかが明示され、その実行の状況を期中に追いかけることができます。そして、二つの予算の合計が、会社の目標の数字になります。目標と現実の差、つまりギャップが、打ち手によって埋めるべき大きさとして、はっきりと見えるのです。
二つの予算の関係を、登山にたとえてみましょう。現実感のある予算は、すでに登ってきた標高と、今いる地点からはっきり見えている道のりです。目標到達のための予算は、山頂までの残りの道のりのうち、まだ地図の上でしか分からない部分です。山頂という目標を目指すには、今どの高さにいて、残りがどれだけあるのかを正確に知ることが欠かせません。今いる高さを実際より高く見積もれば、残りの道のりを甘く見て、準備が足りないまま進むことになります。
二つの予算を分けることは、現場の担当者を守ることにもつながります。予算と実績の差が開いたとき、その原因が、現場の努力の不足ではなく、確実だと思われていた契約の解約や、顧客の都合による検収の延期にあることが、数字ではっきりと示せるからです。逆に、打ち手が計画どおりに進んでいない場合は、そのことも明確になります。原因が明確であれば、責任の追及ではなく、次の打ち手の議論に進むことができます。
二つの予算を分けることに対して、「目標の部分を別に示すと、現場がその部分を本気で追わなくなるのではないか」という懸念を聞くこともあります。しかし、実際には逆のことが起きます。目標の部分が、具体的な打ち手と担当者に分解されていれば、誰が何をすべきかが明確になり、むしろ実行の責任ははっきりします。一つの大きな数字の中に目標が埋もれている方が、誰も自分の責任だと感じにくいのです。
現実感のある予算をつくる①:確度の階層を定義する
現実感のある予算を作るための最初の作業は、すでに見えている売上を、その確度に応じて階層に分けることです。一口に「見えている売上」と言っても、その確かさには差があります。私は、次のような階層で整理することをお勧めしています。
第一の階層は、ほぼ確定している売上です。年間の契約がすでに結ばれ、毎月、前受金から売上に振り替えられるものが、その典型です。保守や運用の契約、ライセンスの利用料、月額のサービスの契約などで、契約の期間中は、毎月一定の売上が計上されることが、ほぼ間違いなく見込めます。顧客から前もって一年分の料金を受け取っている場合には、前受金として負債に計上されている金額を、契約の期間に応じて毎月売上に振り替えるだけですから、売上の確度は極めて高いと言えます。
第二の階層は、受注済みで、検収の月がほぼ確定している売上です。システムの開発や、制作の案件などで、すでに契約を結び、作業が進んでいて、納品と検収の予定の月が明確になっているものです。作業の遅れや、顧客の都合による検収の延期によって、計上の月がずれる可能性はありますが、売上そのものが失われる可能性は低いと考えられます。
第三の階層は、受注済みだが、検収の時期がまだ確定していない売上です。契約は結ばれているものの、作業の開始が先であったり、仕様が固まっていなかったりして、いつ検収を迎えるのかが見通せないものです。売上が見込めることは確かでも、どの期に計上されるのかには不確実さが残ります。
第四の階層は、契約の更新の見込みです。現在の年間の契約が来期の途中で満了し、更新される見込みのものです。過去の更新の実績や、顧客との関係から、更新の可能性が高いと判断できるものも多いでしょう。ただし、まだ契約は結ばれていないため、確度は第一の階層より低くなります。
現実感のある予算には、第一から第三の階層までを含め、第四の階層は、確度を判断したうえで含めるかどうかを決めます。私がお勧めしているのは、第四の階層は、現実感のある予算とは別の欄に示し、その確度を明記しておくことです。更新が確実視される契約と、更新が不透明な契約を区別しておけば、予算の確かさを正しく伝えることができます。
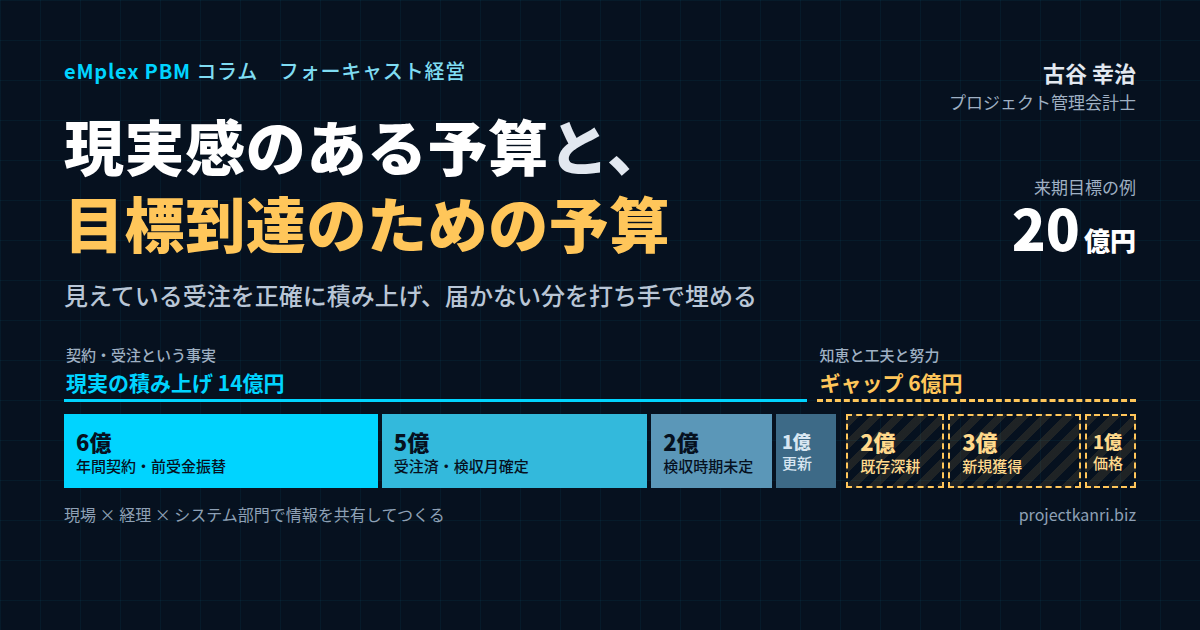
具体的な数字で考えてみましょう。ある会社の来期の売上の目標が二十億円だとします。これを、確度の階層ごとに整理したところ、第一の階層、つまり年間の契約で前受金から振り替えられる保守や運用の売上が六億円、第二の階層、受注済みで検収の月が確定している開発の案件が五億円、第三の階層、受注済みだが検収の時期が未確定の案件が二億円、第四の階層、契約の更新の見込みが一億円でした。現実感のある予算は、第一から第三の階層を合わせて十三億円、更新の見込みを含めれば十四億円です。つまり、目標の二十億円に対して、六億円から七億円を、これから獲得しなければならないことが分かります。
この数字が見えるだけで、予算の議論の質は大きく変わります。「二十億円は達成できるのか」という漠然とした議論ではなく、「残りの六億円を、どの顧客から、どのような手段で獲得するのか」という具体的な議論ができるようになるのです。
階層の定義は、会社の事業の形に合わせて決めます。大切なのは、各階層に何を含めるのかの基準を、事実に基づいて明確にしておくことです。「担当者が確実だと言っている」といった主観ではなく、「契約書が締結済み」「前受金を受領済み」「検収の予定日を顧客と合意済み」といった、客観的に確認できる事実で区分します。基準が明確であれば、誰が整理しても同じ結果になり、予算の信頼性が高まります。
確度の階層は、売上だけでなく、売上の計上の時期の確かさも表しています。第一の階層は、金額も時期もほぼ確定しています。第二の階層は、金額はほぼ確定していますが、時期には多少のずれの可能性があります。第三の階層は、金額は見込めても、時期の不確実さが大きくなります。予算を月ごとに見る際には、この時期の不確実さも意識しておく必要があります。特に、期末の近くに検収が予定されている案件は、わずかな遅れで翌期にずれ込み、今期の予算から消えてしまいます。期末の数か月に検収が集中している場合は、その案件の進み具合を特に注意深く確認しておくことが大切です。
受注の見込みの案件、つまり営業のパイプラインにある案件の扱いについても触れておきます。提案の最終段階にあり、受注の可能性が高い案件であっても、まだ受注していない以上、現実感のある予算には含めません。こうした案件は、目標到達のための予算の側で、打ち手の一部として扱います。確度の高い見込みの案件があることは、ギャップを埋める打ち手の確かさを示す材料になります。
確度の階層ごとに、過去の実績を振り返っておくことも役立ちます。たとえば、前年の予算の作成の時点で第二の階層に分類した案件のうち、実際に予定どおりの月に検収されたのは何割だったのか。第四の階層の契約の更新の見込みのうち、実際に更新されたのは何割だったのか。こうした実績が分かれば、各階層をどの程度の確かさで見込むべきかの目安が得られ、現実感のある予算の精度はさらに高まります。
現実感のある予算をつくる②:データを整理し、案件ごと・月ごとに並べる
確度の階層を定義したら、次は、それぞれの階層に属する売上のデータを、実際に整理していきます。ここで役に立つのが、日々の業務の中で蓄積されているデータです。
第一の階層の売上は、契約のデータと前受金のデータから整理します。どの顧客と、どのような内容の年間の契約を結んでいるのか。契約の期間はいつからいつまでか。月額はいくらか。前受金としていくらを受け取っており、来期にいくらが売上に振り替えられる予定か。これらの情報は、契約の管理の台帳や、経理の前受金の明細に記録されています。契約ごとに、来期の各月に売上に振り替えられる金額を並べれば、第一の階層の月ごとの売上の予定ができあがります。
第二と第三の階層の売上は、受注のデータと、案件の進捗のデータから整理します。受注済みの案件ごとに、受注の金額、作業の進捗、納品と検収の予定の月を確認し、検収の予定の月に売上の予定を置きます。段階的に検収を受ける案件であれば、各段階の検収の予定の月に、その金額を置きます。ここでは、プロジェクトマネージャーや営業の担当者から、最新の検収の予定を確認することが欠かせません。
第四の階層は、契約の満了の時期と、更新の見込みのデータから整理します。来期のどの月に、どの契約が満了するのか。その契約は、過去に何回更新されているか。顧客の側に、契約の見直しの動きはないか。営業の担当者の情報もあわせて、更新の確度を判断します。
こうして整理したデータは、案件ごと、月ごとに、一行に一つの案件の一つの月の売上を置く形で並べておくことをお勧めします。この形にしておけば、事業ごと、顧客ごと、部門ごと、月ごとと、さまざまな切り口で集計することができます。以前のコラム「エクセルで始めるプロジェクト管理会計」でも、この形のデータの整え方をお伝えしましたので、あわせてご覧ください。
売上だけでなく、原価の予定も、同じように整理しておくと、予算の精度はさらに高まります。受注済みの案件については、完了までにかかる外注費や、社員の工数の見込みがある程度見えています。協力会社への発注のデータや、プロジェクトの予算書から、案件ごと、月ごとの原価の予定を並べておけば、売上だけでなく、粗利の予算も、現実の数字として積み上げることができます。
現実感のある予算のデータを整理する作業には、もう一つの効果があります。それは、日々のデータの不備が見えてくることです。契約の台帳に記録されていない契約が見つかった。前受金の明細と契約の内容が一致しない。受注のデータに検収の予定が記録されていない。こうした不備は、予算を作るときになって初めて表面化することが多いものです。予算の作成を、日々のデータの整備を見直すきっかけにすることで、翌年の予算の作成はずっと楽になります。そして、期中の見通しの管理の精度も高まります。
私自身、エンプレックスでCFOを務めていた頃、予算の作成の時期になると、保守の契約の一覧と、受注済みの開発の案件の一覧を、まず経理と事業の担当者で突き合わせることから始めていました。来期の売上のうち、すでに契約で確保されている部分がどれだけあるのか。その数字が最初に見えることで、経営陣との予算の議論は、根拠のある数字から出発することができました。保守の契約の売上が会社の固定費のどれだけをまかなえているのかも、この段階で確認していました。
データを整理する際には、売上の計上のルールが、全部門で統一されていることが前提になります。保守の契約の売上を毎月均等に計上するのか、作業の実績に応じて計上するのか。開発の案件の売上を検収の時点で計上するのか、進捗に応じて計上するのか。ルールが部門によって違っていれば、同じ形式のデータに並べても、数字の意味が揃いません。予算の作成の前に、売上の計上のルールを確認し、必要であれば統一しておくことが大切です。
前受金のデータは、現実感のある予算を作るうえで、特に信頼性の高い情報源です。前受金は、顧客からすでに受け取った代金のうち、まだ売上として計上していない部分であり、経理の帳簿に正確に記録されています。来期に売上に振り替えられる予定の前受金の金額は、来期の売上のうち最も確かな部分だと言えます。経理の担当者が前受金の明細を契約ごとに整理し、月ごとの振替の予定を示すだけで、予算の土台の大きな部分が固まります。
データの整理の作業を、一部の担当者だけに任せないことも大切です。経理の担当者が一人で前受金の明細を整理し、営業の担当者が一人で受注の一覧を作っていると、両者のデータを突き合わせたときに食い違いが見つかっても、どちらが正しいのかを確認するのに時間がかかります。整理の作業の段階から、経理と営業の担当者が同じ場で確認しながら進めれば、食い違いはその場で解消できます。
原価の予定まで整理しておくと、予算の議論に、もう一つの視点が加わります。それは、受注済みの案件の採算です。売上の予定が同じでも、粗利率の高い案件と低い案件とでは、会社の利益への貢献は大きく違います。受注済みの案件の粗利を積み上げれば、来期の利益のうち、どれだけがすでに見えているのかが分かります。売上の目標だけでなく、利益の目標に対するギャップも、同じように見える化することができるのです。
目標到達のための予算:ギャップを具体的な打ち手に分解する
現実感のある予算が積み上がったら、次は、目標との差、つまりギャップを埋めるための予算を作ります。これが、目標到達のための予算です。
目標到達のための予算は、まだ受注していない売上を、さまざまな知恵と工夫と努力によって到達させる予算です。ここで大切なのは、ギャップの金額を、一つの大きな数字のまま現場に割り振るのではなく、具体的な打ち手に分解することです。「残りの六億円を各部門で頑張って獲得する」という予算では、誰が、何を、どうすればよいのかが分かりません。その結果、期中になっても打ち手が具体化せず、ギャップは埋まらないまま期末を迎えることになります。
ギャップを打ち手に分解する際には、取引先、市場、手段という三つの観点から考えることをお勧めします。
取引先の観点では、既存の顧客との取引の拡大と、新しい顧客の獲得に分けます。既存の顧客については、どの顧客に、どのような追加の提案ができるのか。保守の契約を結んでいる顧客に、システムの改修や機能の追加を提案する。一つの部署と取引している顧客の、別の部署に提案する。顧客ごとに、来期の追加の受注の見込みと、そのための提案の計画を立てます。新しい顧客については、どの業界の、どの規模の企業を狙うのか、何社に提案し、何社から受注するのかを見積もります。
市場の観点では、どの市場や領域で売上を伸ばすのかを考えます。成長している業界、自社の強みが生かせる領域、新しい技術への需要が高まっている分野。市場ごとの見通しと、自社の取り組みの計画を結びつけます。
手段の観点では、どのようなマーケティングや営業の手法で、目標に到達させるのかを考えます。展示会への出展、セミナーの開催、ウェブサイトからの問い合わせの獲得、既存の顧客からの紹介、協業先との連携。それぞれの手段について、どれだけの見込み客を獲得し、そのうちどれだけが受注に至るのかを、過去の実績をもとに見積もります。
こうして、ギャップの六億円を、たとえば、既存の顧客への追加の提案で二億円、新しい顧客の獲得で三億円、価格の見直しやサービスの拡充で一億円、といったように分解します。さらに、それぞれを担当者と期限に落とし込みます。既存の顧客への追加の提案の二億円は、どの営業の担当者が、どの顧客に、いつまでに提案するのか。新しい顧客の獲得の三億円は、どの手段で、何件の見込み客を、いつまでに獲得するのか。
打ち手ごとに、進み具合を測る指標も決めておきます。新しい顧客の獲得であれば、見込み客の件数、提案の件数、受注の件数、受注の金額といった指標を、月ごとに追いかけます。売上という結果の指標だけでなく、提案の件数のような、結果に先立つ指標を追いかけることで、期の途中で、打ち手が計画どおりに進んでいるかを早めに確認できます。
目標到達のための予算は、確実に到達させていくための手段を示すものです。ここで言う「確実に」とは、根拠なく確実だと言い切ることではありません。打ち手を具体化し、その進み具合を測り、計画どおりに進んでいなければ早めに手を打つ。その仕組みによって、到達の確実さを高めていくということです。
目標到達のための予算には、もう一つの役割があります。それは、組織の挑戦の意思を示すことです。現実感のある予算だけでは、会社は現状を維持することしかできません。目標到達のための予算は、会社がどこへ向かおうとしているのかを、具体的な打ち手とともに組織に示すものです。現場の担当者にとっても、自分がどの打ち手を担い、それが会社の目標にどうつながっているのかが見えることで、日々の仕事の意味が明確になります。
打ち手を見積もる際には、過去の実績を根拠にすることが大切です。たとえば、新しい顧客の獲得の打ち手で三億円を見込むのであれば、過去一年に、どれだけの見込み客から、何件の提案を行い、何件を受注し、平均の受注の金額はいくらだったのかを確認します。過去の実績から、見込み客から受注に至る割合が一割で、平均の受注の金額が三千万円であれば、三億円を獲得するには十件の受注が必要で、そのためには百件の見込み客が必要だという計算になります。百件の見込み客をどの手段で集めるのかまで分解すれば、打ち手は実行可能な計画になります。
打ち手の中には、売上を増やすものだけでなく、原価を下げたり、利益率を高めたりするものもあります。外注の単価の見直し、作業の効率化、価格の改定。売上の目標だけでなく、利益の目標に対するギャップを埋める打ち手も、同じように具体化しておくことをお勧めします。
打ち手の数を絞り込むことも大切です。ギャップを埋めるために、思いつく限りの打ち手を並べても、実行できなければ意味がありません。限られた人員と時間の中で、本当に実行できる打ち手はいくつあるのか。効果の大きい打ち手に集中し、それぞれに十分な人と時間を割り当てる方が、多くの打ち手を少しずつ進めるよりも、結果的にギャップを埋めやすくなります。
打ち手ごとの売上の見込みは、時期も含めて見積もることが大切です。新しい顧客の獲得の打ち手であれば、見込み客の獲得から提案、受注、作業の開始、検収までに、どれくらいの期間がかかるのか。期の後半に受注しても、検収が翌期になれば、今期の売上には貢献しません。打ち手を実行する時期と、売上に結びつく時期のずれを考慮して、いつまでに何を実行しなければならないのかを逆算しておきます。
打ち手の担当者は、営業の部門だけとは限りません。既存の顧客への追加の提案には、プロジェクトマネージャーの協力が欠かせません。現場で顧客と日々接しているプロジェクトマネージャーは、顧客の新しい課題や要望に最初に気づく立場にあるからです。新しいサービスの開発には、技術の部門の協力が必要です。打ち手ごとに、主担当と協力する部門を決めておくことで、部門を越えた取り組みが進めやすくなります。
二つの予算をつなぐ:ギャップの見える化と、期中のモニタリング
現実感のある予算と目標到達のための予算を作ったら、その二つを一枚の表にまとめ、経営陣と現場で共有します。
表の作り方は、シンプルなもので構いません。来期の目標の売上を一番上に置き、その下に、現実感のある予算を確度の階層ごとに並べ、その合計を示します。そして、目標との差、つまりギャップを示し、その下に、目標到達のための予算を打ち手ごとに並べます。先ほどの例であれば、目標二十億円、現実感のある予算十四億円、ギャップ六億円、その内訳として、既存の顧客への追加の提案二億円、新しい顧客の獲得三億円、価格の見直しやサービスの拡充一億円、となります。
この一枚の表があれば、経営陣は、来期の予算のうち、どれだけが確保されていて、どれだけを打ち手で獲得しなければならないのかを、一目で理解できます。ギャップが大きすぎれば、目標そのものを見直すのか、打ち手を追加するのか、経営として判断することができます。ギャップを埋める打ち手の中に、根拠の薄いものがあれば、その打ち手を具体化するよう求めることもできます。
月ごとの表も作っておくと、さらに役立ちます。現実感のある予算は、月ごとの売上の予定として整理されていますから、各月にどれだけの売上が確保されているのかが分かります。目標到達のための予算も、打ち手ごとに、いつ頃から売上に貢献し始めるのかを月ごとに見込んでおきます。期の前半は現実感のある予算が中心で、期の後半になるほど目標到達のための予算の比重が高まる、といった構造が見えれば、期の後半に向けて、どの時期までに打ち手を実行しなければならないのかが明確になります。
期が始まったら、この表を、毎月更新していきます。現実感のある予算の部分では、計上の予定の月に、予定どおりに売上が計上されたかを確認します。検収が翌月にずれた案件、契約の更新が見送られた案件、逆に予定より早く検収された案件。こうした変化を反映させます。目標到達のための予算の部分では、打ち手ごとに、受注に至った金額を、現実感のある予算の側に移していきます。新しい顧客から受注が決まれば、それは目標の部分から、受注済みの現実の部分へと移ります。
こうして毎月更新していくと、期の進行とともに、現実感のある予算の部分が増え、ギャップが小さくなっていく様子が見えます。ギャップが計画どおりに縮まっていれば、目標の達成に近づいていることが分かります。ギャップがなかなか縮まらなければ、打ち手の実行が遅れているか、打ち手そのものが効果を上げていないことが分かります。その場合には、打ち手を追加したり、見直したりする判断を、早い段階で下すことができます。
この運用は、以前のコラムでお伝えしたローリングフォーキャストや、フォアキャスティングの考え方とも直結しています。予算は期首に決めた目標として据え置き、毎月更新される見通し、つまり現実の積み上げと打ち手の進み具合を、予算と並べて見る。予算と見通しの差を、経営の議論の出発点にする。二つの予算を分けて作っておくことで、この期中の運用が、格段にやりやすくなります。
翌年の予算の作成にも、この運用が生きてきます。期中に毎月、現実感のある予算のデータを更新していれば、期末が近づく頃には、翌年の受注済みの案件や、翌年に続く契約のデータが、すでに整理された状態になっています。翌年の予算の作成は、そのデータから始めることができます。予算の作成を、年に一度の特別な作業ではなく、毎月の運用の延長にすることができるのです。
ギャップの見える化は、経営陣にとって、目標の設定そのものを見直す材料にもなります。現実感のある予算が目標の七割に届かず、残りの三割を埋める打ち手にも十分な根拠がない場合、その目標は、組織にとって現実的な挑戦の範囲を超えているかもしれません。逆に、現実感のある予算だけで目標の九割に達している場合は、目標が低すぎる可能性もあります。現実の積み上げを見たうえで目標を考えることで、挑戦的でありながら、組織が本気で目指せる目標を設定できます。
ギャップの表を経営会議で毎月確認する際には、打ち手ごとの進み具合を、担当者自身に報告してもらうことをお勧めします。経営企画の担当者が数字だけを報告するのではなく、打ち手の担当者が、何が進み、何が遅れているのか、遅れているならどう挽回するのかを、自分の言葉で説明する。そうすることで、打ち手は担当者自身のものになり、実行の責任と意欲が高まります。
エンプレックスでCFOを務めていた頃も、取締役会で予算を説明する際には、まず現実の積み上げを示し、そのうえで目標とのギャップと、それを埋める打ち手を説明するようにしていました。数字の根拠が分かれば、取締役の質問も、目標の妥当性や打ち手の実効性といった本質的な論点に集中します。根拠の見えない予算を説明するよりも、議論ははるかに建設的になりました。
コミュニケーションの壁:現場・経理・システム部門の情報共有
精度の高い予算を作るためには、現場の部門と、経理やシステムの部門が、情報を共有することが欠かせません。しかし、現場との情報共有がしにくい、コミュニケーションの壁は、どこの会社にもあるものです。
なぜ壁が生まれるのでしょうか。一つの理由は、部門ごとに持っている情報と、使っている言葉が違うことです。
現場の部門、つまり営業やプロジェクトの担当者は、顧客との関係や、案件の進み具合、次の受注の見込みについて、最も新しく、最も詳しい情報を持っています。どの顧客が来期にどのような投資を考えているのか。どの案件の検収が遅れそうなのか。どの契約の更新が危ういのか。こうした情報は、現場の担当者の頭の中や、営業の日報、プロジェクトの会議の記録の中にあります。
経理の部門は、契約や前受金、売上の計上の実績について、正確な数字を持っています。どの契約の前受金がいくら残っているのか。どの案件の売上が、いつ計上されたのか。会計のルールに沿って、数字を正確に記録することが、経理の仕事です。
システムの部門は、受注や契約、売上や原価のデータを、どのシステムに、どのような形で蓄積しているのかを知っています。データを抽出し、整理し、集計するための仕組みを持っています。
この三つの部門の情報がそろって初めて、現実感のある予算は正確に作れます。現場の情報だけでは、数字の正確さに欠けます。経理の数字だけでは、将来の見通しが分かりません。システムの仕組みがなければ、データを効率よく整理することができません。
ところが、それぞれの部門は、互いの情報や事情をよく知らないまま、別々に仕事をしていることが多いものです。現場の担当者は、経理に契約の情報を伝える必要性を感じていない。経理の担当者は、現場の案件の状況を聞く機会がない。システムの担当者は、予算の作成にどのようなデータが必要なのかを知らされていない。こうして、必要な情報が部門の間に散らばったまま、予算の作成の時期を迎えます。
もう一つの理由は、予算の作成が、評価や責任と結びついていることです。現場の担当者にとって、予算は自分の目標であり、達成できなければ評価が下がるものです。そのため、見込みを控えめに伝えたくなる心理が働きます。逆に、経理や経営企画の担当者は、会社全体の目標との整合を求められるため、現場に高い数字を求めがちです。この立場の違いが、率直な情報の共有を妨げる壁になります。
壁を越えるためには、まず、共通の言葉を持つことが大切です。先ほど述べた確度の階層は、そのための共通の言葉になります。「この案件は第二の階層、受注済みで検収の月が確定している」と言えば、現場の担当者にも、経理の担当者にも、同じ意味で伝わります。確度の階層の定義を、全部門で共有しておくことで、部門の間の情報のやり取りは格段にスムーズになります。
次に、現実感のある予算と、目標到達のための予算を分けることが、壁を低くします。現実感のある予算は、事実に基づくデータの整理であり、誰かの評価に直接結びつくものではありません。現場の担当者も、事実を正直に伝えることに抵抗を感じにくくなります。目標の部分は、打ち手とともに別に議論するため、事実の部分と目標の部分を混ぜて駆け引きをする必要がなくなるのです。
そして、データを部門の間で共有する仕組みを作ることです。契約や受注、案件の進捗のデータが、一つの場所に集まり、各部門がそれぞれの立場から確認し、補足できる状態にしておけば、予算の作成の時期にだけ慌てて情報を集める必要がなくなります。
ホリプロで経営企画を担当していた頃、事業ごとの予算を作る際に、現場の制作の担当者と、経理の担当者と、事業の責任者が同じ場で数字を確認する会議を持つようにしたことがあります。最初は、それぞれが自分の持っている数字だけを持ち寄る場でしたが、回を重ねるうちに、互いの情報が補い合い、予算の前提が共有されるようになっていきました。同じ数字を一緒に見ることが、部門の間の壁を少しずつ低くしていくのだと実感した経験です。
コミュニケーションの壁を越えるうえで、システムの部門の役割は、意外に大きなものです。どのデータがどのシステムにあり、どのように抽出できるのかを知っているのは、システムの部門です。予算の作成に必要なデータを、システムの部門が早めに把握していれば、データの抽出や整理の仕組みを前もって用意することができます。予算の作成の最初の段階から、システムの部門の担当者に加わってもらうことで、データを集める手間を大きく減らせます。
情報共有の場を、予算の作成の時期だけに限らないことも大切です。毎月の経営会議や事業の会議で、現実感のある予算の更新と、打ち手の進み具合を、現場と経理と経営陣が一緒に確認する。その積み重ねが、部門の間の信頼を育て、翌年の予算の作成を、より円滑なものにします。壁は、一度の会議で取り払われるものではなく、日々の情報のやり取りの中で、少しずつ低くなっていくものです。
もう一つ、壁を越えるために大切なのが、相手の仕事の事情を理解することです。現場の担当者にとって、予算の作成の時期は、顧客への対応や案件の進行と重なる忙しい時期でもあります。経理の担当者にとっては、決算の作業と重なる時期かもしれません。互いの忙しさの事情を理解し、依頼の時期や内容を配慮することで、協力は得やすくなります。情報を求めるだけでなく、整理した結果を現場にも返し、現場の担当者自身の営業の計画に役立ててもらうことも、協力を得るための大切な工夫です。
いろいろな部門と複数の人を巻き込む、予算づくりの進め方
予算の作成は、経理や経営企画の部門だけで進めるものではありません。いろいろな部門と、複数の人を巻き込みながら進めていくことをお勧めします。ここでは、その進め方の一例をご紹介します。
最初の段階は、現実感のある予算のデータの整理です。経理の担当者が、契約と前受金のデータから、第一の階層の売上を整理します。システムの担当者が、受注や案件のデータを抽出し、整理しやすい形に整えます。そのうえで、営業とプロジェクトの担当者が、受注済みの案件の検収の予定や、契約の更新の見込みを確認し、補足します。この段階では、三つの部門が、同じデータを見ながら作業することが大切です。
次の段階は、現実感のある予算の確認の会議です。経営陣、経理、営業、プロジェクトの責任者が集まり、整理された現実感のある予算を確認します。確度の階層ごとの金額、顧客ごとの内訳、月ごとの推移を見ながら、見落としや誤りがないかを確認します。この会議で、来期の売上のうち、すでに確保されている部分について、全員が共通の認識を持つことができます。
三つ目の段階は、目標との差の確認と、打ち手の検討です。経営陣が示す来期の目標と、現実感のある予算との差を確認し、その差を埋めるための打ち手を、各部門で検討します。営業の部門は、既存の顧客への提案と、新しい顧客の獲得の計画を。マーケティングの担当者がいれば、見込み客の獲得の計画を。事業の責任者は、新しいサービスや価格の見直しの計画を。それぞれが、打ち手ごとの金額と、担当者と、期限を示します。
四つ目の段階は、目標到達のための予算の確定です。各部門から出された打ち手を積み上げ、ギャップを埋められるかを確認します。打ち手の合計がギャップに届かなければ、打ち手を追加するのか、目標を見直すのかを、経営陣が判断します。打ち手の中に根拠の薄いものがあれば、具体化を求めます。
五つ目の段階は、予算の共有です。確定した予算を、一枚の表にまとめ、全社に共有します。現場の担当者一人ひとりが、自分がどの打ち手を担い、それが会社の目標にどうつながっているのかを理解できるようにします。
この進め方で大切なのは、各段階で、関わる人の役割を明確にすることです。誰がどのデータを整理し、誰が確認し、誰が判断するのか。役割が曖昧なまま進めると、作業が特定の人に集中したり、確認が漏れたりします。
また、予算の前提を文書にしておくことも大切です。確度の階層の定義、契約の更新の見込みの判断の根拠、打ち手ごとの見積の前提。これらが書き残されていれば、期中に予算と実績がずれたときに、どの前提が崩れたのかを振り返ることができます。翌年の予算の作成の際にも、前年の前提と結果を比べることで、予算の作り方を改善できます。
ここで、よくいただく質問にお答えしておきます。
「現実感のある予算だけを予算にすれば、達成しやすいのではないか」という質問です。確かに達成はしやすくなりますが、それでは会社は現状を維持するだけになります。目標到達のための予算は、会社の成長のための挑戦を示すものです。二つを分けたうえで、両方を予算として持つことが大切です。
「現場が忙しく、予算の作成に時間を割けない」という声もよく聞きます。だからこそ、現実感のある予算のデータを、日々の業務の中で整理しておくことが大切です。データが整っていれば、予算の作成の時期に現場が使う時間は、確認と補足、そして打ち手の検討に絞ることができます。
巻き込む人の範囲は、会社の規模によって調整します。社員が数十名の会社であれば、経営陣と各事業の責任者、経理の担当者が数回の会議で予算を固めることもできるでしょう。社員が数百名の会社であれば、事業ごとに予算の作成のチームを作り、全社の取りまとめの役割を経営企画の部門が担う形になるでしょう。いずれの場合も、現場、経理、システムの三つの部門の視点が、予算の作成の過程に必ず入っていることが大切です。
予算の作成の日程も、早めに決めて共有しておきます。現実感のある予算のデータの整理には、思った以上に時間がかかります。期末の数か月前から整理を始め、確認の会議、打ち手の検討、目標到達のための予算の確定と、段階ごとに期限を決めておけば、期末の直前に慌てて数字を作ることを避けられます。
予算の作成を、現場の担当者にとっての学びの機会にすることもできます。自分の担当する顧客の来期の契約や受注の見込みを整理する作業は、顧客との関係を見直す良い機会になります。どの顧客との取引が安定していて、どの顧客との取引に不安があるのか。どの顧客に、どのような追加の提案ができるのか。予算の作成の過程そのものが、営業の計画を考える時間になるのです。
予算の作成の会議の進め方にも、工夫の余地があります。会議の最初に、現実感のある予算の一枚の表を全員で確認し、事実の部分について共通の認識を持つ。そのうえで、目標とのギャップを確認し、打ち手の議論に移る。事実の確認と目標の議論を、会議の中でもはっきりと分けることで、議論が混乱することを防げます。事実の部分で意見が分かれた場合は、データに立ち返って確認し、議論の前提をそろえてから先に進みます。
まとめ:数字と人をつなぎ、納得感のある予算を
予算の作成には、二つの要素があります。すでに見えている受注や契約を整理して作る、現実感のある予算。そして、まだ受注していない部分を、知恵と工夫と努力によって到達させる、目標到達のための予算です。
本稿でお伝えしたことを振り返ります。二つの予算を混ぜてしまうと、予算の達成の見通しが分からず、期中の判断を誤りやすく、予算の作り方そのものが歪みます。二つを分けて作ることで、目標と現実の差、つまりギャップが、打ち手によって埋めるべき大きさとして、はっきりと見えるようになります。
現実感のある予算は、確度の階層を定義し、年間の契約で前受金から振り替えられる売上、受注済みで検収の月が確定している売上などを、事実に基づいて積み上げて作ります。そのデータを、案件ごと、月ごとに整理しておけば、予算の作成の時に非常に役に立ちます。目標到達のための予算は、ギャップを、取引先、市場、手段の観点から具体的な打ち手に分解し、担当者と期限と指標を決めて作ります。そして、二つの予算を一枚の表にまとめ、期中は毎月更新して、ギャップが縮まっていく様子を追いかけます。
精度の高い予算を作るためには、現場の部門と、経理やシステムの部門が、情報を共有することが欠かせません。どこの会社にもあるコミュニケーションの壁は、確度の階層という共通の言葉を持ち、事実の部分と目標の部分を分け、データを共有する仕組みを作ることで、越えていくことができます。予算の作成は、いろいろな部門と複数の人を巻き込みながら進めていくことをお勧めします。
私たちが提供している「eMplex PBM」は、案件ごとの予算・実績・着地見込みを一つの基盤で管理し、受注済みの案件や継続する契約の売上を、月ごとに積み上げて確認できるサービスです。現実感のある予算のデータを日々の業務の中で整え、部門の間で共有するための仕組みとして、ご活用いただければと思います。
eMplex PBMでは、案件ごとに売上の計上の予定の月を管理し、受注済みの案件の売上を月ごとに自動で積み上げることができます。見込みの案件も確度とともに登録できるため、現実感のある予算と、打ち手による見込みとを分けて確認することが可能です。期中は、実績が入力されるたびに積み上げが更新され、目標とのギャップの推移を追いかけることができます。
最初の一歩として、まずは来期に続く年間の契約と、受注済みの案件の一覧を作ってみてください。そして、それぞれの来期の売上の予定を、月ごとに並べてみてください。その合計が、来期の目標に対してどれだけの割合になるのか。その数字を経営陣と現場で一緒に見るところから、納得感のある予算づくりが始まります。
予算の作り方は、一度決めれば終わりではありません。期末に、予算と実績を振り返り、確度の階層の定義は適切だったか、打ち手の見積は現実的だったか、部門の間の情報共有はうまくいったかを確認してください。その振り返りを翌年の予算の作成に生かすことで、予算の精度と納得感は、年を追うごとに高まっていきます。
予算の作成に関わるすべての人が、同じ一枚の表を見て、何が確実で、何に挑戦するのかを共有する。その小さな積み重ねが、組織の中の情報の流れを変え、部門の間の壁を低くし、経営の判断の質を高めていきます。
予算は、数字の計画であると同時に、組織の意思をそろえるための道具です。経営陣と現場が、同じ数字を見て、何が確実で、何に挑戦するのかを共有したとき、予算は、上から与えられる数字ではなく、全員で目指す数字へと変わります。数字と人をつなぎ、納得感のある予算をつくる。その取り組みが、会社の確かな成長を支えるのだと、私は考えています。